寬幅印刷後加工7大趨勢 裁切自動化成效率關鍵
數位應用
2026-10-07

寬幅印刷後加工7大趨勢 裁切自動化成效率關鍵

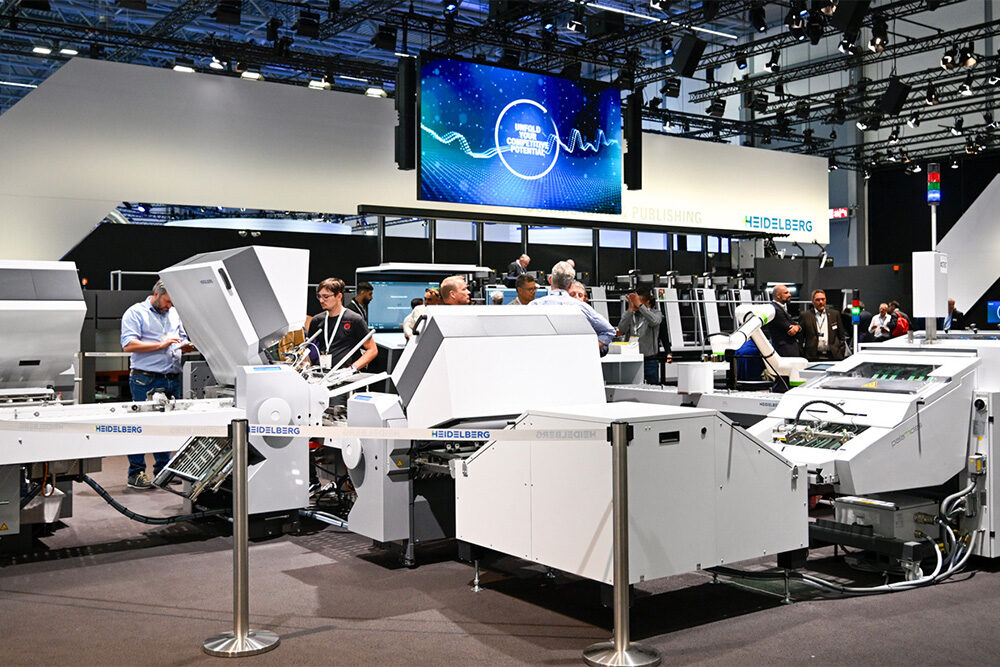
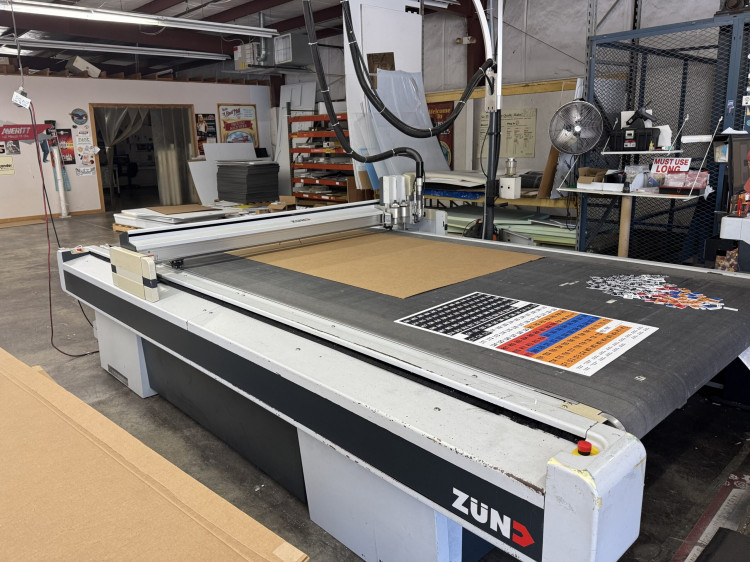
寬幅印刷設備持續提升速度,但印後裁切、路由與組裝卻逐漸成為生產瓶頸。來自Kongsberg Precision Cutting Systems/MultiCam、Summa、Zünd America、Graphco、Elitron America、Graphtec America與Cutworx USA等設備業者的觀察顯示,後加工正加速導入自動化、AI軟體與流程串接,從依賴熟練技術人員的操作模式,轉向更接近自動化製造的生產方式。   1. 自動化成為後加工基本配備 寬幅印刷服務商正加速導入自動化,後加工也從過去仰賴人工的工作模式,逐漸走向更接近工業化製造。自動上下料、機器人裝卸、相機定位與無人化流程成為重要方向。由於裁切速度受到材料與加工條件限制,效率提升不再只是追求設備本身更快,而是透過上下料、軟體自動化與流程整合來縮短整體生產時間,部分系統甚至可在材料備妥後於夜間或週末持續運轉。 2. 缺工推動設備降低操作門檻 熟練技術人員不足,是推動後加工設備自動化的重要因素。新一代設備透過簡化介面、導引式工作流程與自動化功能,降低對高度熟練人員的依賴,讓不同經驗程度的操作人員也能完成工作。這種設備設計不只回應當前缺工問題,也可能改變未來寬幅印刷產線對人員技能的要求。 3. 軟體逐漸成為生產核心 硬體效能受到物理條件限制後,軟體將成為提升後加工效率的重要關鍵。工作流程自動化、檔案處理與智慧工作管理,可以減少人工設定與重複操作,例如自動安排多個工作,甚至讓PDF檔案直接進入建築標誌等加工流程。AI與自動化進一步結合後,軟體也逐漸從設備控制工具,轉變為管理生產流程的核心。 4. 後加工成為寬幅印刷瓶頸 當高產能寬幅印刷設備不斷提升速度,裁切、路由與組裝卻可能成為整體生產的瓶頸。業者目前的改善方向包括提升設備速度、採用結合裁切與路由等功能的複合式平台,以及導入無人化生產。例如一台設備可整合多項加工功能,取代兩至三台舊型路由設備,再透過夜間運轉提高設備利用率。 5. 操作簡化降低學習成本 早期CNC設備往往需要程式設計與複雜設定,如今則逐漸轉向直覺式操作,從「coding」走向「point and click」。透過訓練資源、導引式設定與簡化控制介面,新進人員可以更快掌握設備,降低學習門檻,也讓業者在缺乏資深操作人員的情況下,更容易擴充產能。 6. 印刷流程走向全面串接 後加工的下一步不只是單機自動化,而是讓整個生產流程彼此連接。從客戶檔案提交、印刷,到裁切、加工與出貨,未來可逐步減少人工介入,讓印刷設備、軟體、ERP系統與後加工設備彼此溝通。這種從單機自動化走向完整流程串接的方式,也呼應Industry 4.0的製造概念。 7. 高價值應用成為新成長方向 面對傳統看板、Vinyl圖像與車體包膜等市場競爭,部分寬幅印刷服務商開始轉向建築標誌等高價值應用。具備完整後加工能力的業者,可進一步承接立體標誌、鋁製結構與複雜組裝等工作,從單純的印刷服務延伸至製造與加工,提高產品附加價值。   後加工從印刷附屬流程走向智慧製造 未來五年,後加工預期將持續導入更多自動化、機器人與智慧軟體,由更少的人員管理更多設備,並進一步串接印刷、裁切、路由及其他加工流程。剛性材料與建築類應用也將成為重要發展方向。對寬幅印刷業者而言,後加工不再只是印刷完成後的附屬流程,而可能逐漸成為提升產能、拓展應用與創造利潤的重要技術環節。   內容來源: https://www.piworld.com/
『設計印象雜誌』
橫跨造紙、印刷、包裝、出版及設計等領域的專業媒體,兩個月發行一期紙本雜誌,網站不定期更新
老品牌包裝換新怎麼做?從懷舊識別到人味設計吸引新客
包裝未來
2026-10-07

老品牌包裝換新怎麼做?從懷舊識別到人味設計吸引新客

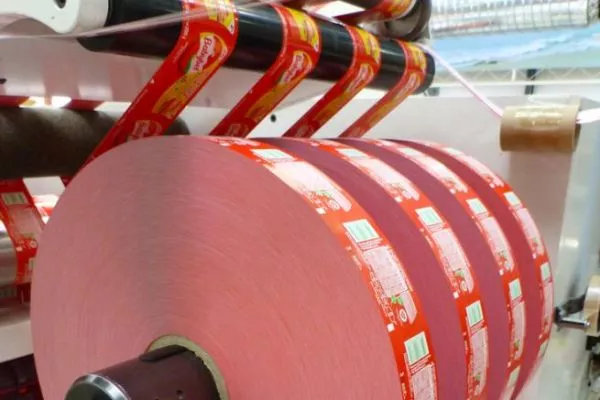
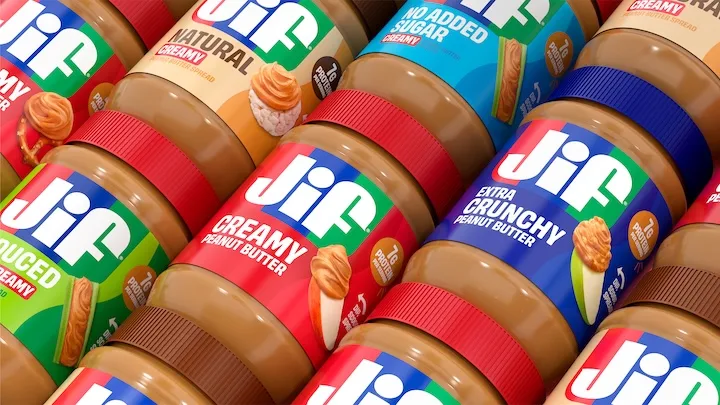
食品品牌的包裝更新,不一定要徹底改頭換面。2026年多個老字號品牌選擇從既有識別出發,透過更鮮明的圖像、版面調整與色彩運用,讓包裝看起來更現代,同時保留消費者熟悉的品牌記憶。Jif、Betty Crocker等品牌的改版,也反映出另一項設計變化:面對AI生成內容增加,包裝開始重新強調手繪、插畫與其他具有人味的設計元素。   老品牌改版保留熟悉識別 2026年多個食品與飲料品牌陸續更新包裝,包括Jif、Betty Crocker、Glenfiddich、Manischewitz、Smucker’s、Bob’s Red Mill、Newtons與7Up。這些品牌並未大幅推翻原有識別,而是從消費者熟悉的設計元素進行調整,在維持品牌辨識度的同時,讓整體視覺更符合現代消費者的期待。 Jif經過30年後重新啟用標誌性的三色橫幅,並移除字體陰影,使視覺更加簡潔鮮明;包裝也加入新的情境圖像,呈現花生醬在一天不同時段的食用方式,並以不同顏色的標籤與瓶蓋區分產品種類。 Betty Crocker則以「Bettier than ever」為概念,將紅色湯匙圖像重新置於視覺中心,並將營養標示移至盒裝下方,讓更新後的產品圖像更加突出。   包裝不只要搶貨架也要進入生活 Vicki Strull Design總裁Vicki Strull指出,老品牌雖然具有消費者記憶,但品牌忠誠度已不能視為理所當然。消費者可能從小就認識這些品牌,卻未必想要購買單純的「懷舊」,而是希望熟悉的品牌能跟著健康、生活方式等新趨勢一起演進。 因此,包裝設計的作用不只是在貨架上吸引目光,也必須融入消費者的日常生活。當產品放在廚房檯面或食品櫃中時,如果包裝看起來新鮮、有趣,也可能影響消費者再次選購相同產品,而不是轉向其他品牌。   AI時代重新強調設計的人味 除了現代化視覺,AI大量介入內容與設計,也讓品牌開始重新思考包裝中的「人味」。Strull認為,消費者越來越能辨識AI生成內容,因此對於能明確感受到人工創作的設計元素,可能產生更高需求。 未來包裝可能出現更多客製化或手工感元素,例如手繪字體、插畫及其他具有手作特色的視覺表現。這些元素不只是裝飾,也能讓消費者感受到產品背後有人參與創作,使品牌與消費者之間建立更直接的情感連結。   包裝改版可從品牌記憶重新出發 從這些案例來看,老品牌改版不一定要捨棄既有識別,反而可以先找出消費者已經認得的色彩、圖像或標誌,再針對版面、字體、產品情境與資訊層級進行更新。對食品與消費品品牌而言,也可進一步評估包裝在貨架、居家使用及社群影像中的視覺表現;若希望降低AI生成設計帶來的同質感,則可思考手繪、插畫與材質觸感等元素,讓包裝在保有品牌記憶的同時,也呈現更鮮明的人格與辨識度。   內容來源: https://www.packagingdigest.com/
印刷設備不只看規格!資料串接與生產系統成投資關鍵
經營管理
2026-10-06

印刷設備不只看規格!資料串接與生產系統成投資關鍵

買印刷設備,真正難判斷的往往不是型錄上的速度或自動化功能,而是設備放進既有產線後能不能順利運作。從MIS、DFE到前製、印刷及後加工,資料是否能一路串接,還涉及紙張、油墨與材料在實際生產條件下的表現。drupa指出,設備、軟體、材料與品牌需求正逐漸形成更緊密的生產生態系,也讓設備投資從單機比較轉向整體流程評估。   印刷設備從單機走向整合 如今,印刷廠與包裝企業已不再只購買單一印刷機或獨立軟體模組,而是尋求能與既有IT及生產系統銜接的自動化流程。工程、軟體與材料開發速度加快,開發週期縮短,系統整合程度也持續提高,B2B客戶則更精確評估新系統是否值得導入。 設備是否真正適合生產環境,也不能只靠PDF、網路研討會或線上Demo判斷。印刷與包裝涉及實際的物理與化學條件,例如指定紙張的網點擴大、高顏料濃度油墨在最高走紙速度下的流動,以及新型可回收材料的反應,都需要在實際條件下測試。尤其面對高額設備投資,買家更希望直接觀察設備運轉並與供應商討論需求。   數據串接成為生產關鍵 在許多印刷現場,單一設備可能已高度自動化,但彼此之間未必真正連接,資料流因此可能成為瓶頸。控制資料需要從管理資訊系統(MIS),經由數位前端(DFE)與前製流程,再傳送至印刷設備及後加工。這套流程涵蓋平版、柔版、工業噴墨,以及用於短版與彈性生產的碳粉式雷射印刷,真正能否順暢運作,仍要在整條生產鏈承受實際負載後才能確認。 drupa的GROW體驗區便聚焦端到端解決方案,讓供應商展示設備與系統如何融入整合式工作流程,並呈現AI在連續生產中的應用。買家可以直接觀察設備運轉,在機器運作時提出問題,確認設備如何回應自身需求。   品牌需求牽動設備開發 印刷與包裝設備的開發,也受到品牌商、包裝策略人員與創意代理商需求影響。品牌端會提出防偽加工、歐盟包裝與包裝廢棄物法規(PPWR)及數位產品護照等要求,例如防偽加工效果、PPWR如何落實,以及數位產品護照代碼應如何配置在包裝上。 drupa指出,全球最具價值的品牌中, 72%將drupa作為基準 。CREATE展區讓參展商直接接觸這些決策者,提早掌握品牌需求。當消費品企業與包裝概念、特殊油墨、B2B印刷媒體、高階後加工、POS展示及功能性標籤等專業供應商共同開發方案時,技術也可能成為提升品牌價值與拓展應用的工具。   法規與永續納入設備評估 產品護照與PPWR只是外部要求的一部分。歐盟生態設計規範(ESPR)與企業永續報告指令(CSRD)擴大的揭露要求,也促使企業持續調整流程。因此,設備採購除了硬體性能,也涉及流程專業能力與法規因應。 LEARN展區聚焦知識、標準、循環經濟與實務經驗,包括生產永續及印刷電子在智慧包裝上的應用。供應商可分享符合INGEDE要求的平版與網版印刷脫墨技術、自動色彩量測及營運永續管理系統,並透過與研究社群交流建立合作關係。 drupa 2024的參觀者資料也顯示, 78%專業觀眾負責投資或參與決策,57%帶著明確採購意向到場,80%來自海外,涵蓋超過170個國家,超過六成位於高階管理職位 。因此,展會不只是設備展示,也是設備商、材料商、軟體業者與品牌決策者直接交流的場域。   台灣設備採購可看整體流程 對台灣印刷廠而言,若要把這個觀點落到設備採購,首先可觀察的不是機台本身有多少自動化功能,而是它能不能接上現有的MIS、RIP/DFE與後加工流程。如果前端接單、排程與印前資料仍需人工轉檔,機台即使速度再快,也可能在前後段形成新的瓶頸。其次,設備測試最好直接使用實際生產會用到的紙材、油墨與檔案,確認色彩、走紙、速度與後續加工能否一起完成,而不是只看原廠展示的最佳條件。若業務涉及出口或品牌包裝,則可再確認設備是否能配合PPWR、數位產品護照等要求。換句話說,這類設備採購真正要比較的,是「整條流程能不能跑起來」,而不只是「這台機器有多快」。   內容來源: https://www.drupa.com/
PPWR上路後標籤業首遇合規難題,供應鏈責任成關鍵
包裝未來
2026-09-29

PPWR上路後標籤業首遇合規難題,供應鏈責任成關鍵

歐盟《包裝與包裝廢棄物法規》(PPWR)生效後,法規要求開始進一步反映在標籤供應鏈的日常作業。法國自黏標籤製造商近期面臨客戶合規要求與問卷增加,也需要向油墨、黏著劑及其他材料供應商蒐集資料。法國自黏標籤製造商全國聯盟(UNFEA)指出,目前較大的問題並非單一材料,而是供應鏈各方對責任分工及符合性聲明的理解仍不一致。   合規要求增加,責任分工成難題 PPWR於8月12日生效後,UNFEA觀察到客戶發送給標籤供應商的合規要求與問卷明顯增加。為回應這些要求,標籤製造商也需要進一步向自身供應商取得資料,涵蓋印刷過程使用的 油墨、黏著劑及其他材料 ,再整理相關資訊提供給客戶。 不過,目前較棘手的問題在於供應鏈各方如何分擔符合性聲明的準備責任。UNFEA執行董事Pierre Forcade指出,由於客戶、標籤製造商與供應商在專業能力、知識及處理方式上存在差異,對PPWR的理解也不盡相同,進而造成執行延遲與錯誤。 UNFEA也觀察到,部分製造商目前仍缺乏明確程序,無法有效從供應商蒐集相關文件,再依每筆訂單提供給客戶。這使得法規要求不只涉及材料本身,也牽涉企業內部文件管理及供應鏈溝通。   再生材料與生態設計仍待釐清 除了符合性聲明與文件蒐集,PPWR涉及的其他要求也讓標籤業者面臨疑問。UNFEA目前特別提到 生態設計、再生材料使用,以及適用於玻璃押金退瓶系統的黏著劑 等議題,相關規範與實際執行方式仍未完全明確。 相較之下,PFAS可能涉及的情況目前較為清楚。UNFEA表示,相關供應商已有準備,因此製造商取得所需文件相對容易。 這些情況顯示,標籤產品的合規管理並非只由最終製造商單獨完成,而需要往上追溯材料與供應商資訊。對涉及多種材料的標籤生產而言,如何建立資料取得與文件傳遞流程,也成為PPWR執行初期需要處理的實務問題。   UNFEA持續整理PPWR相關資源 面對業者增加的詢問,UNFEA已於7月在會員網站設立PPWR專區,同時整理商業包裝的生產者延伸責任(EPR)相關資訊。該組織後續也計畫逐一聯繫會員,了解各企業目前面臨的實際問題。 在食品接觸相關議題上,UNFEA目前依不同層級尋求相關組織協助,包括法國紙與紙板包裝委員會(COFEPAC),以及歐洲層級的MCAS Club與FINAT。部分供應商,例如Avery Dennison,也透過舉辦網路研討會協助企業了解相關要求。 Forcade認為,隨著PPWR逐步落實,未來幾個月對各方工作內容與責任的理解應會逐漸清楚。不過,UNFEA仍將持續關注法規執行,避免責任不明與規範理解差異進一步造成製造商與客戶之間的衝突。   台灣標籤業可關注文件與供應鏈管理 這起法國標籤業的案例,目前反映的是PPWR在歐洲生效初期所出現的實務問題,並不能直接視為台灣市場的現況。不過,從供應鏈管理角度來看, 材料文件、供應商資訊、符合性聲明與責任分工 等議題,可作為台灣標籤及包裝業者觀察歐盟法規落地過程的參考。 若企業有歐洲市場相關業務,可進一步檢視現有材料資料與供應商文件是否容易取得,以及不同訂單之間的資料傳遞方式。對標籤製造商而言,建立清楚的供應商資料蒐集與文件管理流程,也可能成為未來面對類似合規要求時的實務評估方向。   內容來源: https://www.printindustry.news/
印刷業數位轉型下,5項核心能力成為職場關鍵
科技探索
2026-09-21

印刷業數位轉型下,5項核心能力成為職場關鍵

現代印刷設備已不再只是靠人工調整機械參數,生產現場逐漸由演算法、自動化系統與資料流串聯。從品質檢測、短版生產到印前、後加工與資訊管理,印刷工作內容也隨之改變。drupa整理出5項核心能力,涵蓋人工判斷、快速排錯、系統與流程管理、策略性客戶服務,以及跨團隊協作,呈現印刷職務從單機操作走向整合管理的變化。   從機台操作走向人工監督 過去印刷操作員需要長時間透過人工檢查紙張與印刷品質,如今自動化攝影機與電腦視覺系統可以即時進行品質檢測,並快速標示套準偏移等問題。自動化並未完全取代現場人員,而是改變操作員的工作內容。 操作人員需要設定檢測條件與每次生產的容許範圍,當AI檢測系統發現異常時,仍需要由人員判斷問題。部分細微缺陷仍需要經驗判讀,工作重點也從單純執行機械操作,轉向理解數位輸入如何影響實際印刷材料與成品品質。   短版生產考驗快速排錯 大量且完全相同的印刷生產逐漸增加變化,市場對客製化包裝與行銷印刷的需求,使生產週期更緊湊,也讓前後工作可能經常不同。在這樣的環境下,快速理解現場狀況與解決問題的能力變得重要。 生產過程若遇到資料流損壞等問題,系統無法單純停下來等待處理。現場人員需要了解各個環節之間的關聯,重新安排工作流程並避開瓶頸。文章指出,面對時間壓力時保持冷靜、進行邏輯判斷,也是處理這類生產變化所需的能力。   印刷現場成為數位系統 現代印刷廠不再只是由各自獨立的機台組成,而是逐漸形成相互連接的IT網路。Web-to-Print平台、管理資訊系統(MIS)及後加工設備,可透過雲端整合與開放API持續交換資訊,生產管理也從機台操作介面延伸至中央數位儀表板。 因此,新進印刷從業人員除了基本操作能力,也需要具備IT素養,了解資料如何在不同系統之間流動,以及檔案管理如何連結到生產路徑。文章也提到,JDF與JMF等通訊協定的運作方式,已成為理解數位印刷架構的一部分。   從技術執行轉向策略服務 印刷服務商的角色也逐漸從單純製造延伸至行銷服務。預測軟體可以在正式生產前分析平面設計的視覺效果,例如利用AI模型模擬觀看者的視線分布,產生視覺注意力熱區。 這類工具讓印刷從業人員能以視覺資料協助客戶調整設計。如果標誌被複雜的圖像干擾,或重要元素位於較不容易注意的位置,系統可以在印前階段提出相關資訊,後續也可能搭配觸感上光或燙箔等加工方式強化視覺焦點。客戶溝通因此不只涉及紙張與印刷價格,也延伸到行銷效果與加工所帶來的觸覺體驗。   跨團隊協作成為基本能力 現代印刷專案往往需要不同專業共同完成。文章以高度客製化的活動報紙為例,外部固定版面可以採用平版印刷,內頁個人化內容則使用高速數位印刷設備,這種混合生產方式需要不同環節之間精確協調。 傳統線性的供應鏈也逐漸轉向協作網絡,創意代理商、軟體開發商、印刷服務商與後加工業者需要從專案初期共同合作。因此,溝通與共同創作不再只是額外的軟實力,而成為現代印刷工作中的基本能力。   文章認為,進入現代印刷產業所需的能力,已從單純的機械操作延伸至數位系統、資料分析、問題解決與跨團隊協作。自動化設備承擔更多重複性工作後,人員需要理解設備、資料與流程之間的關係。 對印刷業人才培育而言,這5項能力可作為觀察工作內容變化的參考,包括品質檢測中的人工判斷、短版生產的快速排錯、數位流程管理、以資料支援客戶的策略服務,以及跨專業協作。文章最後指出,持續學習與適應變化,是面對這類工作轉型的重要基礎。   內容來源: https://www.drupa.com/
FUJIFILM調整印刷版材布局,中國夥伴接手多國生產與銷售
供應鏈服務
2026-09-14

FUJIFILM調整印刷版材布局,中國夥伴接手多國生產與銷售

FUJIFILM Business Innovation宣布重新調整印刷版材的生產與銷售架構,將日本、美國、加拿大及墨西哥以外市場的相關業務,轉由中國印刷版材製造商黃山金瑞泰科技及其關係企業承接。這項調整是公司持續優化全球生產布局的一部分,未來FUJIFILM Business Innovation將把資源進一步集中於日本的版材生產,以及數位印刷與相關解決方案的發展。   印刷版材業務轉由中國夥伴承接 FUJIFILM Business Innovation表示,將把日本、美國、加拿大及墨西哥以外市場的印刷版材生產、銷售及相關業務,轉移給Huangshan Jinruitai Technology Co., Ltd.(黃山金瑞泰科技)及其關係企業。黃山金瑞泰是中國印刷版材製造商,也是FUJIFILM長期合作夥伴。 完成調整後,FUJIFILM Business Innovation將專注於日本的印刷版材生產,以及日本、美國、加拿大與墨西哥市場的銷售業務。   無化學處理版材成為布局重點 FUJIFILM Business Innovation指出,近年印刷產業受到數位轉型、流程自動化、省人化需求及客戶需求多樣化影響,傳統平版印刷逐漸受到數位印刷發展帶動的市場變化影響,高附加價值數位印刷機的需求也持續增加。 在此環境下,公司持續調整傳統印刷領域的業務結構,重點包括發展無化學處理版材(processless plates),以及優化全球生產布局。此次印刷版材業務轉移即是相關調整的一部分。   FUJIFILM聚焦數位印刷發展 未來,FUJIFILM Business Innovation將進一步聚焦圖像傳播事業中的數位印刷領域,以Revoria Press系列為核心,加強數位印刷機與相關解決方案的開發。 公司也將運用AI技術自動化、簡化印刷作業,並支援高附加價值的印刷表現。總裁兼代表董事Naoki Hama表示,此次優化印刷版材的生產與銷售架構,是公司轉向以解決方案為核心的業務模式、強化下一階段成長基礎的一環。   內容來源: https://meprinter.com/
2025全球產經回顧與新年展望(一)
對等關稅與印刷包裝業
2026-09-14

2025全球產經回顧與新年展望(一)

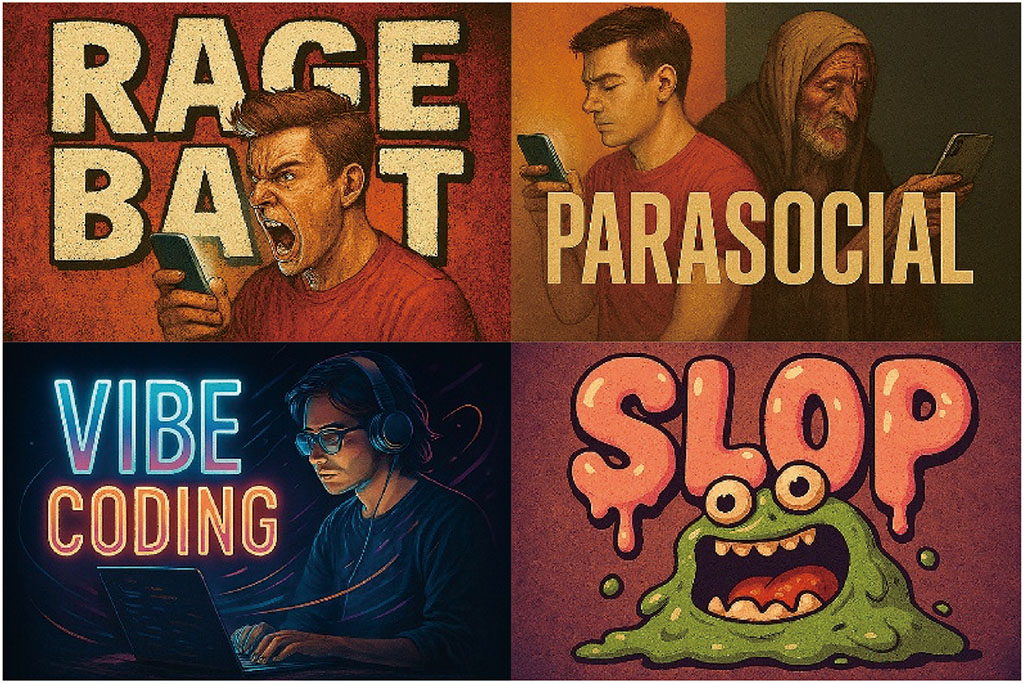
●圖1:英美兩國所選出的2025年度代表字,英國牛津英語大辭典為Rage Bait(憤怒誘餌)、英國劍橋辭典為Parasocial(擬社交互動)、英國柯林斯字典為Vibe Coding(氣氛編碼)、美國韋氏字典為Slop(數位餿水)    年度字是反映該年度人們的「情緒、精神和關注」所在,並具備「持久文化意義」潛力的詞彙,也表達思維的另一種社會與語言趨勢。亞洲各國的年度字除了能捕捉當年的熱門話題、公共議題與社會氛圍,反映民眾最關心的事,而將年度複雜的事件與情緒透過選字來表達及反思。但在歐美則同時反映網路文化、科技發展對語言的影響,由統計網路搜尋及使用頻率等數據選出代表字或詞,總之年度字是一個有趣並具深度視角的縮影,來回顧及理解我們的時代。 各國選出的2025年度代表字 Rage Bait(憤怒誘餌)獲選為2025年英國牛津英語大辭典年度字(Oxford English Dictionary),意指刻意帶風向激起憤怒的網路內容,藉此提高特定網頁或社群帳號的流量或互動,也就是所謂的引戰文,牛津大學出版社主管Casper Grathwohl表示,人們愈來愈常使用這類詞彙,展現數位平台正重塑我們的想法與行為;而2024年牛津英語大辭典選出的年度字為Brain Rot(腦腐),這形容過度接觸片段、過量及低俗的網路內容,帶來負面影響,導致身心或智力惡化的情況。(見圖1) 英國的劍橋辭典(Cambridge Dictionary)2025的年度代表字為Parasocial(擬社交互動),意指人們與虛構角色、名流或公眾人物建立一種單向且持久的情感聯繫和互動,如把ChatGPT等AI工具當朋友的感覺;而劍橋辭典2024年度代表字為Manifest(顯化),這意指一種神奇思維或普遍幻覺,認特定的心理儀式可以改變我們周圍的世界,但若將財富、愛情和權力顯化的作法,可能導致不切實際的期待和失望。 另外,2025年美國韋氏字典(Merriam-Webster)選出年度字為Slop(數位餿水),反映網路和社交媒體上充斥的低品質AI生成內容,如虛假影片、粗糙圖片和垃圾電子書等,同時反映人們對AI內容泛濫的厭惡;2024年美國韋氏字典的年度字為Polarization(兩極分化),被定義為分裂成兩個截然不同的對立面,這確實符合2024年美國的總統大選,而世界呈現極度分裂,非常兩極化,台灣也出現這樣的情況。 而英國的柯林斯字典(Collins Dictionary)也選出Vibe Coding(氣氛編碼)為年度字,這是指與AI聊天,描述你的需求或構思功能及創意,讓AI自動生成程式碼的開發,開發者不用懂程式語法與細節,這就是完全順應感覺(Vibes)、擁抱AI帶來的進步。英美地區的Dictionary.com選出的2025年度字為67,一個意涵模糊的數字流行語,展現語言趨勢與Alpha年代青少年的網路幽默文化。 歐美年度字帶來的共通啟示,因AI發展加速數位資訊氾濫與心理影響,也容易讓情緒商業化與被操控,同時展現年輕世代文化表述,形成人際關係與情感邊界模糊;而面對這些趨勢,大眾媒體與企業組織應思考如何辨識優質內容、抵禦資訊操控、理解及尊重年輕世代語言與生活方式,也要關注虛擬情感失衡問題,這些行動將影響企業品牌策略與每人的生活方式。 由聯合報舉辦的台灣2025年度字為「罷」,反映2025年台灣社會中圍繞罷免議題所帶來的強烈震盪與廣泛討論,而2024年的年度代表字為「貪」,年度字帶給台灣思考民主機制的活化與監督力。而由日本漢字能力檢定協會票選的2025年度漢字為「熊」,熊害問題帶給日本思考環境變遷觸發人獸衝突,社會需重新思考共存策略與安全機制,而2024年的年度漢字為「金」。 由中國國家語言資源監測與研究中心所公佈的中國年度字為「軔」,代表堅韌不拔、抗壓應變的精神,處在一個政治、經濟、技術等不確定因素交織的時代,「韌」不僅僅是增長性,更是抗壓性、應變性、回彈性。年度詞是「深度求索(DeepSeek)」,這代表中國感受到AI發展對未來經濟的重要性,而構建與美國競爭機會與自信。另外,也要思考AI技術與經濟轉型、社會支援政策、防範濫用科技治理將成關注焦點,此外「稅」當選中國2025年度的國際字;而「地緣政治」則當選年度的國際詞。(見圖2) 比較歐美與中日台的年度字的焦點差異,歐美偏向文化現象與數位議題,這些詞語多源自網路文化、社群媒體與生成式AI的衝擊,年度字是文化鏡子,也反映生活與心理狀態。而日台則偏向現實社會與公共議題,中國這次選字,卻是很符合2025年中國的國內與國際情勢現況。 ●圖2:台灣、日本、中國所選出的2025年度代表字,台灣聯合報為「罷」、日本漢字能力檢定協會為「熊」、中國國家語言資源監測與研究中心為「軔」,另外「稅」當選中國2025年國際字 AI氾濫與川普關稅,讓2025年處於全球「焦慮時代」 2025年,人類社會似乎進入了一個「焦慮時代」。這種焦慮並非單一事件所致,而是多重因素交織,包括川普關稅政策帶來的全球供應鏈重置、經濟與通膨的不確定性,而地緣政治衝突的緊張處處引爆、AI急速發展,但內容氾濫,帶來隱私與社會倫理挑戰。環境危機的持續惡化,各地天災不斷,這也讓全球焦慮不安情緒高漲,人們在日常生活中感受到壓力,企業在市場中面臨風險,政府在政策上承受挑戰,整個世界彷彿被一層無形的焦慮氛圍籠罩。2025年焦慮時代的全球大事摘要如下: 一、川普新關稅政策重擊全球供應鏈,改變全球貿易思維 2025年川普回任美國總統,其國際政策更具有侵略性與交易導向,以美國優先(America First)的思維推動對等關稅(Reciprocal Tariffs),破壞WTO貿易機制、脅迫各國擴大對美投資、驅逐非法移民、退出國際組織、改變綠能政策、削減海外駐軍、加劇美國貿易夥伴及盟友緊張關係等,這讓國際供應鏈再度不確定性、成本增加壓力。而美國通膨壓力正在累積、全球經濟成長(GDP)可能降低外,也正削弱以美國為中心的國際領導力,促使中國與歐盟、東南亞及第三世界的聯盟合作,增加地緣政治與全球秩序重組的風險,全球陷入新的貿易機制混亂及不確定性常態。(見圖3) 川普經濟的關稅政策與不確定性結果,國際貨幣基金(IMF)預測2025年的全球經濟成長微降約0.1%,對美國經濟沒有崩潰也沒有復甦現象,雖推高物價但並未引爆通膨,失業率則微幅升高。美國淨關稅則大幅增加14%,收入較2024年大增兩倍,但外來投資振興美國產業尚未落地,貿易逆差短期收斂,但前9月仍比2024年同期增加約13.6%,金融上降息趨勢明顯,而股市全年漲幅約15~17%。(見表4) 川普關稅政策去中國與俄羅斯化,但反而讓中國加速成為新秩序,同時降低美國與盟國之間的信賴關係,造成全球經濟焦慮年,也導致中國、日本、加拿大、墨西哥及巴西等國,在2025年第三季受到經濟下滑影響。再分析前9月美國貿易主要國家中,加拿大、中、德、日、韓、英、義等對美出口都呈現衰退情形,其中中國衰退約24.3%最多;但越南、台灣、愛爾蘭、瑞士、印度等對美出口則呈現11~65%的增長,這也說明川普關稅政策,傷害最大的是同盟國,尤其是加拿大、墨西哥、日本及韓國,也讓巴西及印度轉抱中國。 台灣則因全球AI產業爆發,受惠資通產業轉單需求,2025年對美國出口額約有1,982.7億美元,較2024年同期增加約78.0%,而2025年對美國進口僅481.6億美元,貿易順差高達1,501億美元,較2024全年增加103.1%,這大幅度的順差增長,川普會不在意嗎?但在川普眼中,台灣是可交易的一個籌碼,或是非不可缺的盟友,也正在受到考驗。 ●圖3:川普推出新關稅政策重擊全球供應鏈,以及美國優先(America First)思維推動對等關稅,改變全球貿易思維(圖片來源/白宮、美聯社、維基百科)  二、地緣政治衝突帶來區域緊張與安全焦慮 2025年地緣政治衝突包括美中競爭加劇,關稅與科技戰不斷,台海局勢緊張、軍演頻繁,讓全球供應鏈重置、區域緊張;俄烏戰爭未解及北約擴張爭議,讓歐洲能源與糧食引發安全焦慮;以巴戰爭即使停火,但加薩未來並未找到真正解決方案,恐怖攻擊事件頻發,加上伊朗核問題,中東還是存在不穩定與能源焦慮,新增的印度與巴基斯坦、泰國與柬埔寨的戰爭;而中國與南海周邊國家的領土爭議升溫,國際關注度也提高,美日澳印的印太聯盟合作加深,形成明顯的對抗格局,南海火藥庫開始成局;而川普正在加速多邊機制弱化,包括WTO、聯合國等影響力下降,國際規則失去約束力,各國在科技、能源、軍事上選邊站,全球合作難度提升,信賴度降低,全球秩序面臨碎片化,導致焦慮指數大幅擴張。(見圖5、表6) ●圖5:地緣政治衝突帶來區域緊張,俄烏戰爭未解及北約擴張爭議,讓歐洲能源與糧食引發安全焦慮(圖片來源╱維基百科、BBC)  三、AI風潮席捲全球,重塑全球經濟 2025年AI發展跟川普關稅政策一樣衝擊全球,由實驗走向各行各業應用,深植日常流程與決策中,是驅動數位經濟的核心力量,並列為企業營運的優先戰略。生成式(Generative)與Agentic AI的崛起,這讓AI應用由單次回答你的問題,轉入主動思考,同時具備「目標導向、自主決策、動態學習」能力,就像個人,會想、會做事,還能與人協作,2025年算是Agentic AI元年,這也是下一個時代的重要工具,能夠幫助企業真正節省人力、簡化決策及推動數位轉型。 Agentic AI已經在企業及實務落地,是很好的個人化助理、行程規劃、研究報告都能做,享受個人化體驗及生活便利性,不只是輔助且主動代勞處理,企業則著重在提高效率、強化流程整合與知識管理。但是AI還是存在著複雜任務的錯誤率高,其規劃與推理能力還有很大的發展空間,所以要導入AI應用,必須在人才、技術與治理都要有所理解及佈局。(見圖7) OECD及IMF均預測2025年全球經濟增長率約為3.2%,川普關稅帶給全球經濟負面影響約為0.2~0.7%,但AI投資貢獻全球0.5~1%的經濟增長,是經濟穩定的力量;而根據美國BofA Global Research表示,單美國AI的投資就貢獻美國1.2~1.3%的經濟增長。另外Axis Intelligence報告指出,2025年全球AI總投資額約3,000億美元,美國S&P 500漲幅約12~20%間,都跟AI有關。其中Nvidia在AI領域扮演核心引擎角色,主導GPU硬體、軟體生態與代理式AI基礎設施,支撐全球AI訓練與推理需求,其GPU主宰AI晶片市場,佔數據中心90%以上份額。而台灣是Nvidia軍火庫,2025年黃仁勳就來台灣五次,主要目地在鞏固AI的供應鏈及產能,而跟隨川普國際訪問英國、中東、韓國等,都與AI的國際市場有關。(見圖8) 2026年AI發展趨勢,包括AI自主代理應用將全部落地,AI即服務(AIaaS)將逐漸普及,語音、影像及文字等多模態AI成為標配,AI治理標準國際化,低能耗與碳中和等綠色AI技術突破,AI驅動新商業生態等。但AI發展也有不少問題,資訊來源與結論的信任感是有疑慮的,未來工作的被取代性是焦慮的,隱私侵犯與監控憂慮是有的,假訊息與深偽造普及,過度依賴AI的孤獨感、社會焦慮與情感依賴是很不健康的。而對技術及未來發展的無知也是令人不安的,這也引起很多的社會代溝與數位落差,這是2025年由AI帶來的社會問題。(見表9) ●圖7:AI風潮席捲全球,重塑全球經濟,由實驗走向各行各業應用,是驅動數位經濟的核心力量  ●圖8:2025年AI在企業營運應用之調查(資料來源╱麥肯錫2025年AI運用全球調查)  四、全球的ESG發展將由「傳統永續」轉向「永續兼安全韌性」之全新架構 2025年川普新政正衝擊全球傳統環境保護、社會責任、公司治理(ESG)傳統理念,環境上美國退出巴黎協定、重啟石化燃料,凍結聯邦氣候基金,導致綠能基金中斷,重啟對公共土地與海域的鑽探;在社會責任上,終止聯邦DEI計劃(Executive Order 14151等),刪減美國開發總署(USAID)及國際援助資金,驅逐非法移民,攀升國際人道危機及公共健康風險;在公司治理上,川普改變鼓勵推休金計畫只考慮財務回報,不談ESG標準,推動州政府反ESG立法,實施對等關稅(Reciprocal Tariffs)政策,讓全球供應鏈再度重置,也讓企業改變碳中和規劃;這也影響到美國投資人在2025第一季ESG基金流出超過60億美元,而受到美國壓力,歐盟部分ESG法規內容也被淡化。(見圖10) ●圖10:2025年全球ESG的變革(資料來源╱https://www.dqsglobal.com/) 川普的美國優先政策更加擴大地緣政治選邊站,地緣政治的風險更讓全球關注國防安全與能源韌性,AI發展的關鍵在電力取得,核能重新站上能源產業的發展路上。企業再度評估地緣政治風險,泛歐交易所執行長Stéphane Boujnah就提到,供應鏈也由傳統的永續責任(ESG),將重新被解釋為能源(Energy)穩定、國防安全(Security)與地緣戰略(Geostrategy)。而供應鏈重置將再度發生,這可能導致碳排放增加、勞工權益下降,碳中和目標進度放緩,所以ESG發展的架構轉型將是永續兼綠色韌性,ESG的重點趨勢變成供應鏈安全兼碳足跡管理、能源多元化兼綠色基礎設施、治理透明度兼地緣風險的揭露。 川普政策不會終結全球ESG  (碳中和及永續供應鏈)承諾,但會造成全球ESG發展分化與區域化,企業焦慮在法規多標準及ESG雙軌化將成為新常態。美國企業將延後或縮減ESG承諾,專注於能源安全與經濟增長,國際企業須採雙軌策略,在美國市場降低ESG曝光,在歐亞則強調ESG報告。在2025年2月,歐盟提出綜合永續發展規則(Omnibus)法案,旨在簡化永續盡職調查(CSRD)、歐盟分類法(EU Taxonomy)、碳邊境調整(CBAM),以提高市場競爭力,確保經濟韌性仍與ESG目標並行,而東協(ASEAN)及中東國家也持續制定ESG相關法規,提升永續透明化。 2025年全期永續發展面臨著多重的焦慮,這來自於法規碎片化與合規壓力、投資人對於ESG的信心動搖、綠色洗牌與訴訟風險、地緣政治與供應鏈壓力、技術與資料透明度、人道救助預算(DEI)削減,ESG是否會淪為環境優先,社會邊緣化?其核心在於 「標準分裂+政治干預+經濟壓力」,企業與投資人必須在「合規、信任、韌性」三者之間尋找平衡。(見圖11) ●圖11:ESG發展的架構轉型將是永續兼綠色韌性,企業與投資人必須在「合規、信任、韌性」三者間尋找平衡  五、2025年風雨交加的台灣,看堅挺前行的韌性之島 中國環台軍演及封鎖升級的國安議題、政黨對抗與憲政混亂加劇引發罷免潮、強颱與暴洪肆虐全台造成重大災損、停電凸顯能源政策爭議與電網韌性不足、病毒與豬瘟帶來公共衛生的驚恐、川普關稅不確定性與內需偏弱引發經濟落差、隨機持刀攻擊案重擊社會安全機制、詐騙(假消息)猖獗與資安攻擊暴增的危機等,這些是2025年台灣面對的重大議題與不確定環境,包括國安危機、憲政信任、能源韌性、災害指數、公衛風險、經濟落差、社會安全機制等,也給台灣民眾帶來多層焦慮及不安全感。 2025年7月的17級颱風丹娜絲,帶給南部2,454根電線桿倒榻、百萬戶停電、7.5萬戶停水、房舍受損約4.3萬多戶,也造成農漁業重大損失;9月花蓮馬太鞍溪堰塞湖潰決,造成19死重大災害;12月台北無差別攻擊事件,造成4死11傷。但面對這些事件,顯示台灣人的團結,除了政府快速行動、台電員工全力以赴、軍警動員救災、慈善團體支援、更多的是各行各業志工、來自各地不約而同的即時行動,沒有爭議只有相互幫忙救災,單就光復鄉的水災,近50萬志工與11萬國軍,在20天內清除40萬噸淤泥,被稱為鏟子超人,用普通的方式做出最不普通的事,用鏟子敲出台灣人善良與希望的聲音。(見圖12) 而台北無差別的攻擊事件,也讓大家看到社會安全感的脆弱,心痛受害者,但敬佩擋刀英雄余家昶及家屬的勇敢,也看到醫療體制的動員、過路人的相互扶持,不會讓這社會只有孤單、不會因為災害讓台灣停頓,看到的是勇敢面對與堅毅前進的善意與韌性的台灣人。 2025年台灣的GDP飆升為7.37%,全年貿易順差創紀錄的1,571億美元,都為14年來之最。但外貿火熱集中在科技業,傳統產業及內需卻明顯經濟落差,這也表示台灣經濟結構存在風險,而國際地緣政治與關稅衝擊持續、AI發展泡沫化風險、供應鏈重置區塊化、全球高度不確定因素更趨複雜,通膨問題還在、綠色轉型進入強制期,加上中期選舉、政黨對抗未解、科技爭霸,2026年台灣的挑戰會更嚴峻。 ●圖12:2025年風雨交加的台灣,去年7月的17級颱風丹娜絲重創南部、去年9月花蓮馬太鞍溪堰塞湖潰決重創光復鄉,看見台灣人的團結及堅挺前行的韌性之島(圖片來源╱Taiwan News、慈濟基金會、健康醫療網、鏡周刊、天地傳媒)
2025全球產經回顧與新年展望(二)
對等關稅與印刷包裝業
2026-09-14

2025全球產經回顧與新年展望(二)

2025全球經濟回顧與新年展望 2025年全球經濟延續著「低速但韌性」的格局,根據經濟合作暨發展組織(OECD)提到,2025年全球GDP成長約3.2%,受景氣循環與政策調整影響,2026年可能降至2.9%,顯示短期先高後穩的節奏仍在;同時,各國把AI投資視為中長期生產力提升的關鍵,預計能夠帶來更長期的效率與產出增長。國際貨幣基金則強調,全球GDP增長約3.2%,增長主要由美國消費韌性、AI投資熱潮及部分新興市場如印度、東南亞支撐,歐洲增長疲弱約1.2%,中國維持約4.8%,但房地產與地方債務風險仍在。(見圖13) 就區域經濟分析,受AI基建與企業投資帶動,2025年美國經濟維持韌性,GDP達2%增長,美股延續上行、科技權重居高,但也提醒2026年需留意估值與政策不確定性;歐盟啟動ESG與永續披露的Omnibus簡化法案,以降低合規成本、維持核心目標為原則,意在修正企業端的負擔、提振競爭力,2025年的GDP增長約1.2%;亞洲的中國在房地產去槓桿與科技製造投資並行,政策定調穩增長兼補短板,2025年GDP增長約4.8%;另印度及東盟國家受惠於產能外移及數位普及,仍延續較高增長。(見圖14) ●圖13:IMF全球經濟成長預測 ●圖14:2025及2026相關國家競技成長預測(資料來源╱經濟部) 2025年全球投資主軸在AI生態(如模型、算力、半導體、資料中心、軟體自動化)與綠色轉型(如再生能源、儲能、效率提升、碳管理),但ESG資金面卻呈現分化與退潮。受益於AI發展,全球科技股持續盤升,而央行進入降息周期,長期利率下行,油價在地緣風險及產油國供需韌性間震盪,其他金屬行情趨於穩定,全球政社主軸由防通膨轉向促投資及促韌性,企業則在成本及韌性間權衡,也關注能源安全與地緣政治風險,以因應川普的關稅政策所帶來的衝擊。 2025年的台灣經濟可以形容為「AI領航,出口強勁,投資熱絡,但景氣分化,內需溫和」,GDP由原先預估的3.3%飆升為7.37%,15年來最強,特別是出口及投資表現亮眼。例如半導體和伺服器國際需求強勁,但產業間呈現幾家歡樂幾家愁的局面,部分傳統產業受到關稅與國際因素影響,民間消費成長相對保守,呈現結構性的差異。即使2025年台灣人均所得為3萬8,748美元,超過日韓,而地緣政治及中美關係的不確定性,加上國內政黨的內鬥,社會實在沒法感受到台灣經濟的成就感。 根據經濟部統計處的報導,2025年台灣出口額約6,407.5億美元,年增約為34.9%,進口額約4,836.1億美元,年增約22.6%,貿易順差約1,571.4億美元,年增約95%,其中對美順差約1,501.2億美元,年增103.1%,這是讓人很驚恐的數字,另外2025年對韓貿易逆差約370.2億美元,年增約61.6%。而前11月就消費者物價指數(CPI)僅約1.69%,生產者物價指數(PPI)約1.79%,物價基本是平穩的,失業率約3.36%,總結2025年台灣的經濟數字是過去14年最佳。但主要是集中在全球AI的擴張,讓台灣的資通產業在投資、出口都呈現大幅增長,但傳統產業因川普關稅問題影響到國際競爭力。(見圖15) 展望2026年全球AI相關產業擴展仍支撐外需與投資,仍然需要關注美國關稅政策、主要央行貨幣政策調整、中國經濟放緩與低價產品外銷對區域貿易的干擾,以及地緣政治與氣候風險。台灣經濟雖然受到半導體與科技產業支撐,但產業集中與景氣分化,將影響經濟韌性與勞動市場穩定。中華經濟研究院預測2026年經濟成長為3.54%,每人GDP為 4萬951美元,CPI上漲1.61%,政府政策應聚焦促進消費、強化投資、分散風險,並加速產業升級與供應鏈安全。 ●圖15:全球主要國家消費者物價指數(CPI)年增率(資料來源╱經濟部統計處)  2026年全球產經科技展望:AI規模化、綠色轉型與地緣韌性 過去五年來(2019~2024年)全球產經及科政發展焦點,在雲端發展、數位轉型及AI人工智慧興起等項目,展望2026年的全球產經及科政趨勢,由Deloitte、Gartner、McKinsey、OECD、WEF等專業機構的報告,則將落實雲端化、數位化及AI應用、治理與可觀測性的制度架構,同時在能源轉型與永續責任、資料主權與地緣韌性之下,重塑科技基礎設施與供應鏈重置,相關的發展趨勢說明如下: 一、戰略科技發展趨勢 Gartner(顧能)將2026年戰略技術趨勢,著重於企業決策、技術佈局與風險治理三個面向,AI不再是選項、而是企業韌性與競爭力的核心工程。指向AI驅動、超連結、信任三個主軸。在AI驅動項目(基礎能力)包括AI原生開發平台(AI-Native Development Platforms)、AI超級運算平台(AI Supercomputing Platforms)、機密計算(Confidential Computing);在超連結項目(價值創造)上則包括多智能體系統(Multiagent Systems,MAS)、領域專用的語言模型(Domain-Specific LMs,DSLMs)、物理AI(Physical AI);在信任與風險項目上包括前置式主動網安(Preemptive Cybersecurity)、數位溯源(Digital Provenance)、AI安全平台(AI Security Platforms)、地緣回遷(Geopatriation)等。結論是AI不是專案,而是內化為平台能力、協同機制與治理制度。 就Mckinsey(麥肯錫)對2026年全球科技發展趨勢的評論,分為AI革命、算力與連結前沿、工程前沿三大板塊,並以人才、投資、創新與興趣度等量化向度追蹤熱度及成熟度來揭示,其認為AI將從增強到自治,從泛模型到小而專,其主要趨勢含代理型AI(Agentic AI)的崛起,領域化與小模型路線等;在算力與連結,將資料中心、雲邊協同與半導體群體作戰,項目含雲×邊×能源等資料中心三角關係、應用專用半導體與連結前沿(強化專用半導體及先進連結)等;工程應用在機器人、自駕生態、生物工程與能源的AI強化,包含機器人與自動化資本開支、移動性與電動化/自駕生態、能源與永續科技等;而在數位信任與網安上,把AI安全移左、把來源可信做深,讓可觀測性、審計與溯源變成AI生產的標準工序,而非事後的補救;將地緣與主權的技術選擇成為企業戰略,企業不僅僅要做雲供應商的多元化,更要在資料駐留、合規與成本之間做結構性的取捨等。(見表16) 總結麥肯錫的框架提供2026年的清晰路線,AI走入自治、算力走向組合、工程走向場景、信任走向前置。企業唯有將這四條主軸整合為「制度化的技術運作模型」,才能在地緣與能源約束下,持續釋放創新與韌性。 二、2026其他產經科技發展趨勢 (一)AI基礎設施與能源╱ McKinsey指出,AI的快速發展,讓企業開始評估具備能源韌性、低碳電力與冷卻條件,雲邊策略將與碳目標與電力供應深度綁定,形成「碳感知運算」與「能源成本文字化」的治理新常態,企業需以散熱與電力效率為KPI,並與永續團隊共同設計永續性IT產品認證(TCO)。(見圖17) (二)工程前瞻性:機器人、自動化與製造業再工業化╱工業機器人與流程自動化仍是產業升級核心,這與代理型AI的人機協作深化相互呼應,而全球再工業化與綠色製造是2026年的政策與產業主軸;OECD報告指出,以生態系方法重新設計工業政策,支援前沿技術商轉、提升投資確信與補足技能缺口,才能讓船舶、交通設備等重工業在數位化+脫碳雙轉型下維持競爭力。 (三)科政焦點在AI治理、資料主權與數位信任╱Gartner提醒企業需要AI安全平台以防範提示注入、資料外洩與惡意代理;同時,數位溯源(Provenance)成為驗證AI生成內容與第三方軟體供應鏈的關鍵制度工具;世界經濟論壇(WEF)也呼籲政府採用負責任的科技政策設計與敏捷治理,縮短政策與技術迭代的落差;Davos 2026的議題亦把電力缺口(Electron Gap)、資訊可信度(AI Slop)等新風險納入全球對話框架,強化公共/私部門共同監管。 (四)審慎樂觀、科技投資優先是2026年的經濟展望╱麥肯錫指出,2026年全球貿易與地緣不確定因素還持續存在,企業策略將呈現「快、穩、治」三軌合一:快以AI擴大產能與場景;穩以多雲與主權雲分散風險;治以政策即程式、軟體物料清單(SBOM)、資料血緣與AI可觀測性,將信任內建於技術生命週期。 結語是把AI從專案變制度、把永續從口號變算盤,而2026年的關鍵,不在於再多一個AI或綠色專案,而在於把AI與永續內嵌為企業制度與工業政策的基本能力。當AI原生、異質算力、數位信任與能源永續四大主軸融合為一個可治理、可審計、可持續的運作模型,企業與國家便能在速度與信任、創新與韌性間取得動態平衡,在不確定的十字路口,走向可持續的成長之道。 ●圖17:2026年其他產經科技發展趨勢,包括AI基礎設施與能源、機器人與工業化及AI治理、資料主權與數位信任等 2025年台灣印刷包裝相關產業的回顧與展望 一、2025台灣印刷包裝產業統計 依據經濟部產銷統計,2024年台灣紙及紙板產量約380萬噸,較2023年減約4.87%,產值約726.3億元,減少約4.74%;而2025年1~10月台灣紙及紙板生產量約296萬噸,較2024年同期減少約20萬噸(-6.4%),產值約553億元,較2024年同期減少約8.6%,顯示紙價在2025年跌約2.4%;2024年的進口量約144.7萬噸(+10.55%),出口量約155.6噸(-7.85%),2025年1~10月進口量約116.0萬噸,較2024年同期減約3.4%,出口量約119.0萬噸,較2024年同期減約7.77%,讓2025年1~10月紙及紙板消費量約311.0萬噸,較2024年同期減約2.81%;總結台灣造紙業的產銷量是逐年減少,預估2025年較2021年,生產量減82萬噸(-18.7%),銷售量減59萬噸(-16.4%)、內銷量減57萬噸(-19%)、進口量減22萬噸(-9%)、出口量增約3.6萬噸(3.3%),總消費量年減約70萬噸(-15.2%),2025年人均消費量(Per Capita)約160.1公斤,較2021年減約29.8公斤。(見表18) 再分析紙品加工產業,2024年總產值約1,039.7億元,2025年1~10月產值約827億元,較2024年同期減約3.7%,銷售約853億元,較2024年同期減約3.5%,其中內銷約720億元(-4.3%),外銷約133.4億元(+1.3%);其中,瓦楞紙2024年產值約555.9億元,紙袋產值約41.5億元,紙容器產值約230.5億元,加工紙約92.5億元,其他紙製品約119.3億元,2025年1~10月產值比較2024年同期,瓦楞紙減約19億元(-3.7%)、紙袋增約1.9%、紙容器減約3.2%,加工紙減少約0.4%,其他紙製品減少約7.1%。 若以印刷業分析,2024年產值約760.8億元,而2025年1~10月產值約697億元,較2014年同期減少約1.9%,其中內銷約608.4億元,較2024年同期減少約0.1%,外銷約88.2億元,較2024年減約13億元(-12.8%);2024年產值中,印刷產值約760.9億元,製版約45.7億元,印後加工約71.7億元。總結2025年經濟部資料,台灣經濟成長雖然創下了14年新高,但除了科技及資通產業外,傳統行業基本是負增長的,造紙、紙加工及印刷產業在2025年都是負增長的。 另外財政部產業營業額統計,2024年造紙業總營收約746億元(-0.61%),紙加工業總營收約1,299.5億元(+3.52%);印刷業營收約1,899.6億元(+4.71%),但扣除製版業務,印刷業營收約1,094.4億元(+2.09%);出版業總營收約465.1億元(+5.63%)。以2025年1~10月統計,造紙總營收約563.0億元,較2024年同期減少6.43%;紙加工業營收約1,017.4億元,較2024年同期減少5.26%;印刷業營收約848億元,較2024年同期減少約3.2%;出版業總營收約363.3億元,較2024年同期減少約0.1%。(見表19) 若預估2025年總營收比較2021年,五年內造紙業營收減約24.9%,紙加工業營收減約17%,印刷業營收減約6.17%,出版業營收則減約3.75%。很明顯的印刷包裝業相關產業鏈過去五年都是集體衰退的,紙與紙加工消費是傳統產業的必須消費品,產業的衰退也顯示台灣經濟結構成長在科技相關行業,傳統產業的經營基本上是相當辛苦的。 二、2025年國際漿紙價行情回顧 國際漿紙價格的波動,直接影響到印刷包裝業的成本,而中國每年消費約40%的國際市場漿(Market Pulp)量,而且2024年紙及紙板的年產量約1.36億噸,穩居全球首位,出口量約有1,078萬躉,年增21.2%。由此可知中國對國際漿、紙市場的訂價有很高的話語權,以下表20是2025年以中國漿紙價格的波動,來分析國際漿紙價的行情。 綜合中國RISI、生意社、卓創資訊網站資料,2025年漂白長纖(NBSK)每噸最高價約800美元,最低每噸約680美元,全年均價每噸約776美元;漂白短纖(BHK)最高每噸約584美元,最低每噸約509美元,全年均價每噸約577美元。去年12月底的CIF中國NBSK報價每噸約710美元,較2024年底跌約7.8%,BHK每噸約570美元,較2024年底漲約4.6%。另外,廢紙價格波動幅度較漿價大,2025年的高低價差約20%。由於中國紙及紙板產量供過於求,所以紙價並未隨著漿價同比例的波動,以2025年底現貨價比2024年同期分析,瓦楞紙跌約0.14%,白卡跌了約1.42%、白紙板漲了約2.79%,銅版紙跌約14.86%,生活用紙跌約4.96%。 以台灣進出口資料來分析,比較2024年,2025年紙類進口均價僅僅約調高0.96%,文化用紙均價則微降大約1%,生活用紙類降了約7.9%,紙板則上漲了約5%,而出口紙及紙板均價則上漲約2.89%。總體的紙價在2025年基本波動都不大,這與中國紙價的波動相仿。(見圖21) ●圖21:2024年1月~2025年12月中國漂白針葉漿及闊葉漿價波動表(圖片來源╱中國生意社網站)
Xerox攜手Xeikon拓展數位標籤與包裝印刷市場
包裝未來
2026-09-07

Xerox攜手Xeikon拓展數位標籤與包裝印刷市場

Xerox與Flint Group Digital旗下Xeikon建立數位生產印刷合作關係,Xerox將把Xeikon技術納入既有產品組合,並以Xerox品牌推出至少一款相關印刷機。此次合作鎖定數位包裝、標籤與商業印刷三大應用,其中數位包裝與標籤也將成為Xerox拓展產品線的重要方向。對台灣印刷業者而言,合作內容也反映數位印刷設備持續往更多應用市場延伸的發展。   Xerox攜手Xeikon拓展數位印刷 Xerox與Flint Group Digital Xeikon此次合作聚焦於數位生產印刷。Xerox將把Xeikon的數位印刷技術整合至自身產品組合,並計畫以Xerox品牌推出至少一款由此次合作衍生的印刷機。不過,目前雙方尚未公布將採用哪一項Xeikon技術。 Xerox表示,此次產品線擴展將涉及 數位包裝、標籤與商業印刷 三個領域,進一步補充現有生產型印刷設備布局。 此次合作推出的印刷機將採用比利時製造商Xeikon的技術,並整合至 Xerox Production Ecosystem 。該生產生態系包含工作流程自動化軟體、後加工方案、遠端服務,以及Xerox既有的支援基礎設施。 首款設備將由Xerox負責市場推廣與售後服務,但目前尚未公布上市時間與技術規格,相關資訊預計在未來幾個月陸續公布。 這項新產品將補充Xerox現有的Iridesse、Proficio PX300與PX500、IJP900印刷機,以及PrimeLink系列系統。Xerox全球生產印刷服務總裁Terry Antinora表示,結合Flint Group Digital Xeikon的數位印刷技術與Xerox Production Ecosystem,可形成完整的生產平台。   Xeikon擴大數位印刷銷售通路 對Flint Group Digital Xeikon而言,此次合作則提供另一個銷售與服務通路,讓Xeikon技術能透過Xerox的銷售及服務網絡進一步推向市場。雙方特別提到,市場需求正朝向 短版印刷、更快交期與版本化生產 發展。 這項合作也是Xerox近期持續擴展生產印刷業務的一部分。今年2月,Xerox在英國Uxbridge舉行的「Future of Xerox Production Print」活動中,宣布投入高速噴墨、AI驅動工作流程與數位後加工。2026年第一季,Xerox公布其生產印刷設備安裝量年增 31% ,其中部分成長來自Proficio系列的推出。   內容來源: https://www.printindustry.news/
Google Photos進軍網路印刷,Fujifilm擴大照片商品與客製服務
數位應用
2026-09-07

Google Photos進軍網路印刷,Fujifilm擴大照片商品與客製服務

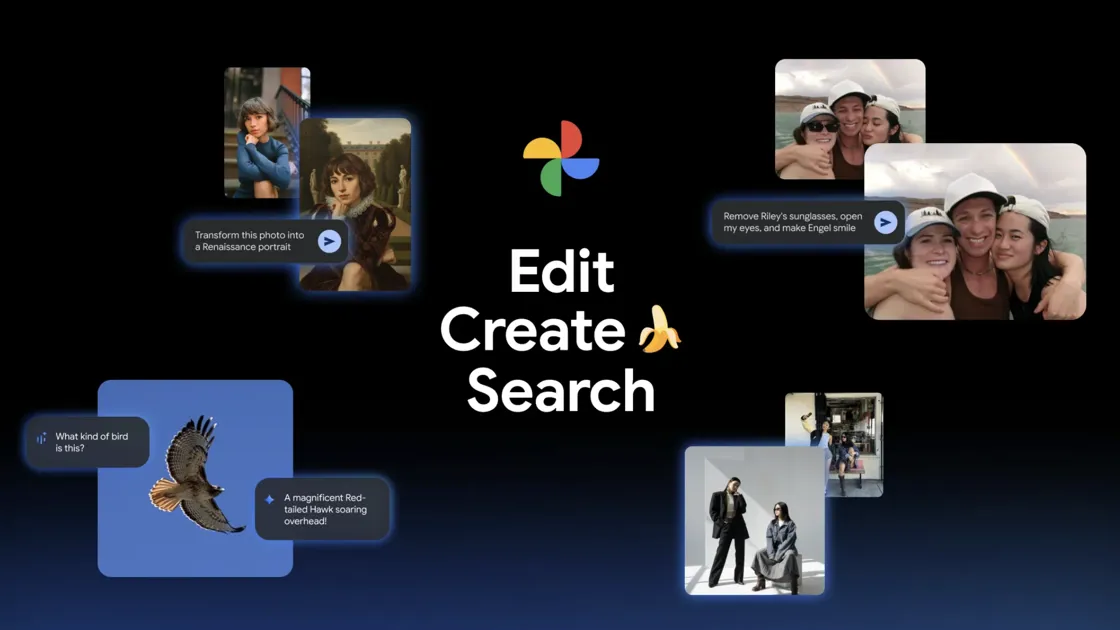
全新Google相簿應用程式商店將於10月上線。圖片來源:Google   照片從手機拍攝到實體商品,中間的網路印刷服務正逐漸成為數位影像平台的重要功能。Fujifilm宣布與Google Photos擴大合作,將負責Google Photos整合式照片列印商店的營運與功能拓展,預計2026年10月起先在歐洲推出。新商店除了現有的照片、照片書與畫布印刷,也將加入更多列印格式、相框、居家裝飾及禮品。對印刷業者而言,這項合作也呈現數位影像平台如何把線上內容延伸至實體照片商品。   Fujifilm擴大參與Google Photos網路印刷 Fujifilm與Google Photos原本已有合作關係,此次則進一步擴大Fujifilm在平台列印服務中的角色。全新的「Fujifilm for Google Photos Print Store」預計於2026年10月在歐洲推出,首先提供Google Photos使用者更完整的照片商品訂購服務。 依據合作規劃,Fujifilm將負責Google Photos平台內整合式照片列印功能的商店服務,並持續拓展新功能、產品及使用體驗。這代表照片從雲端儲存、瀏覽到實體輸出的流程,將進一步整合在同一個數位服務環境中。   照片商品從列印延伸至禮品 目前Google Photos已提供照片列印、照片書與畫布印刷等商品。此次擴大合作後,產品目錄將進一步增加,包括更多照片列印格式,以及相框、居家裝飾與禮品等品項。 對使用者來說,照片不再只以單張列印或照片書形式呈現,而是能透過同一個平台選擇不同的實體商品。Google Photos也表示,新商店將提供更多照片輸出的方式,讓使用者能將具有意義的影像保存為實體商品。   Google Photos擁有逾15億全球用戶 此次合作的另一個重要條件,是Google Photos本身的使用者規模。Google表示,Google Photos在全球擁有超過15億名使用者,Fujifilm則表示,雙方過去的合作結合Google的科技能力與Fujifilm超過90年的影像專業。 Fujifilm Europe影像解決方案資深副總裁Shin Udono表示,隨著雙方長期合作,讓Fujifilm進一步參與Google Photos列印功能的管理與擴展,是自然的下一步。Google Photos副總裁Shimrit Ben-Yair則指出,新商店將提供更順暢的照片列印體驗。   網路印刷可延伸哪些商品應用 從此次合作內容來看,網路印刷的應用已從單純照片輸出,延伸至照片書、畫布、相框、居家裝飾與禮品等不同形式。對台灣印刷與數位印刷業者而言,這類模式可作為觀察數位影像如何轉化為實體商品的參考。 若評估相關應用,可從 產品種類、客製化形式、線上訂購流程與後加工需求 等方向觀察。尤其當照片商品從單一印刷品延伸至禮品與居家裝飾,不同基材、尺寸及加工方式所涉及的生產流程也可能有所不同。   內容來源: https://www.printweek.com/
寬幅印刷後加工7大趨勢 裁切自動化成效率關鍵
數位應用
2026-10-07

寬幅印刷後加工7大趨勢 裁切自動化成效率關鍵

寬幅印刷設備持續提升速度,但印後裁切、路由與組裝卻逐漸成為生產瓶頸。來自Kongsberg Precision Cutting Systems/MultiCam、Summa、Zünd America、Graphco、Elitron America、Graphtec America與Cutworx USA等設備業者的觀察顯示,後加工正加速導入自動化、AI軟體與流程串接,從依賴熟練技術人員的操作模式,轉向更接近自動化製造的生產方式。   1. 自動化成為後加工基本配備 寬幅印刷服務商正加速導入自動化,後加工也從過去仰賴人工的工作模式,逐漸走向更接近工業化製造。自動上下料、機器人裝卸、相機定位與無人化流程成為重要方向。由於裁切速度受到材料與加工條件限制,效率提升不再只是追求設備本身更快,而是透過上下料、軟體自動化與流程整合來縮短整體生產時間,部分系統甚至可在材料備妥後於夜間或週末持續運轉。 2. 缺工推動設備降低操作門檻 熟練技術人員不足,是推動後加工設備自動化的重要因素。新一代設備透過簡化介面、導引式工作流程與自動化功能,降低對高度熟練人員的依賴,讓不同經驗程度的操作人員也能完成工作。這種設備設計不只回應當前缺工問題,也可能改變未來寬幅印刷產線對人員技能的要求。 3. 軟體逐漸成為生產核心 硬體效能受到物理條件限制後,軟體將成為提升後加工效率的重要關鍵。工作流程自動化、檔案處理與智慧工作管理,可以減少人工設定與重複操作,例如自動安排多個工作,甚至讓PDF檔案直接進入建築標誌等加工流程。AI與自動化進一步結合後,軟體也逐漸從設備控制工具,轉變為管理生產流程的核心。 4. 後加工成為寬幅印刷瓶頸 當高產能寬幅印刷設備不斷提升速度,裁切、路由與組裝卻可能成為整體生產的瓶頸。業者目前的改善方向包括提升設備速度、採用結合裁切與路由等功能的複合式平台,以及導入無人化生產。例如一台設備可整合多項加工功能,取代兩至三台舊型路由設備,再透過夜間運轉提高設備利用率。 5. 操作簡化降低學習成本 早期CNC設備往往需要程式設計與複雜設定,如今則逐漸轉向直覺式操作,從「coding」走向「point and click」。透過訓練資源、導引式設定與簡化控制介面,新進人員可以更快掌握設備,降低學習門檻,也讓業者在缺乏資深操作人員的情況下,更容易擴充產能。 6. 印刷流程走向全面串接 後加工的下一步不只是單機自動化,而是讓整個生產流程彼此連接。從客戶檔案提交、印刷,到裁切、加工與出貨,未來可逐步減少人工介入,讓印刷設備、軟體、ERP系統與後加工設備彼此溝通。這種從單機自動化走向完整流程串接的方式,也呼應Industry 4.0的製造概念。 7. 高價值應用成為新成長方向 面對傳統看板、Vinyl圖像與車體包膜等市場競爭,部分寬幅印刷服務商開始轉向建築標誌等高價值應用。具備完整後加工能力的業者,可進一步承接立體標誌、鋁製結構與複雜組裝等工作,從單純的印刷服務延伸至製造與加工,提高產品附加價值。   後加工從印刷附屬流程走向智慧製造 未來五年,後加工預期將持續導入更多自動化、機器人與智慧軟體,由更少的人員管理更多設備,並進一步串接印刷、裁切、路由及其他加工流程。剛性材料與建築類應用也將成為重要發展方向。對寬幅印刷業者而言,後加工不再只是印刷完成後的附屬流程,而可能逐漸成為提升產能、拓展應用與創造利潤的重要技術環節。   內容來源: https://www.piworld.com/
老品牌包裝換新怎麼做?從懷舊識別到人味設計吸引新客
包裝未來
2026-10-07

老品牌包裝換新怎麼做?從懷舊識別到人味設計吸引新客

食品品牌的包裝更新,不一定要徹底改頭換面。2026年多個老字號品牌選擇從既有識別出發,透過更鮮明的圖像、版面調整與色彩運用,讓包裝看起來更現代,同時保留消費者熟悉的品牌記憶。Jif、Betty Crocker等品牌的改版,也反映出另一項設計變化:面對AI生成內容增加,包裝開始重新強調手繪、插畫與其他具有人味的設計元素。   老品牌改版保留熟悉識別 2026年多個食品與飲料品牌陸續更新包裝,包括Jif、Betty Crocker、Glenfiddich、Manischewitz、Smucker’s、Bob’s Red Mill、Newtons與7Up。這些品牌並未大幅推翻原有識別,而是從消費者熟悉的設計元素進行調整,在維持品牌辨識度的同時,讓整體視覺更符合現代消費者的期待。 Jif經過30年後重新啟用標誌性的三色橫幅,並移除字體陰影,使視覺更加簡潔鮮明;包裝也加入新的情境圖像,呈現花生醬在一天不同時段的食用方式,並以不同顏色的標籤與瓶蓋區分產品種類。 Betty Crocker則以「Bettier than ever」為概念,將紅色湯匙圖像重新置於視覺中心,並將營養標示移至盒裝下方,讓更新後的產品圖像更加突出。   包裝不只要搶貨架也要進入生活 Vicki Strull Design總裁Vicki Strull指出,老品牌雖然具有消費者記憶,但品牌忠誠度已不能視為理所當然。消費者可能從小就認識這些品牌,卻未必想要購買單純的「懷舊」,而是希望熟悉的品牌能跟著健康、生活方式等新趨勢一起演進。 因此,包裝設計的作用不只是在貨架上吸引目光,也必須融入消費者的日常生活。當產品放在廚房檯面或食品櫃中時,如果包裝看起來新鮮、有趣,也可能影響消費者再次選購相同產品,而不是轉向其他品牌。   AI時代重新強調設計的人味 除了現代化視覺,AI大量介入內容與設計,也讓品牌開始重新思考包裝中的「人味」。Strull認為,消費者越來越能辨識AI生成內容,因此對於能明確感受到人工創作的設計元素,可能產生更高需求。 未來包裝可能出現更多客製化或手工感元素,例如手繪字體、插畫及其他具有手作特色的視覺表現。這些元素不只是裝飾,也能讓消費者感受到產品背後有人參與創作,使品牌與消費者之間建立更直接的情感連結。   包裝改版可從品牌記憶重新出發 從這些案例來看,老品牌改版不一定要捨棄既有識別,反而可以先找出消費者已經認得的色彩、圖像或標誌,再針對版面、字體、產品情境與資訊層級進行更新。對食品與消費品品牌而言,也可進一步評估包裝在貨架、居家使用及社群影像中的視覺表現;若希望降低AI生成設計帶來的同質感,則可思考手繪、插畫與材質觸感等元素,讓包裝在保有品牌記憶的同時,也呈現更鮮明的人格與辨識度。   內容來源: https://www.packagingdigest.com/
印刷設備不只看規格!資料串接與生產系統成投資關鍵
經營管理
2026-10-06

印刷設備不只看規格!資料串接與生產系統成投資關鍵

買印刷設備,真正難判斷的往往不是型錄上的速度或自動化功能,而是設備放進既有產線後能不能順利運作。從MIS、DFE到前製、印刷及後加工,資料是否能一路串接,還涉及紙張、油墨與材料在實際生產條件下的表現。drupa指出,設備、軟體、材料與品牌需求正逐漸形成更緊密的生產生態系,也讓設備投資從單機比較轉向整體流程評估。   印刷設備從單機走向整合 如今,印刷廠與包裝企業已不再只購買單一印刷機或獨立軟體模組,而是尋求能與既有IT及生產系統銜接的自動化流程。工程、軟體與材料開發速度加快,開發週期縮短,系統整合程度也持續提高,B2B客戶則更精確評估新系統是否值得導入。 設備是否真正適合生產環境,也不能只靠PDF、網路研討會或線上Demo判斷。印刷與包裝涉及實際的物理與化學條件,例如指定紙張的網點擴大、高顏料濃度油墨在最高走紙速度下的流動,以及新型可回收材料的反應,都需要在實際條件下測試。尤其面對高額設備投資,買家更希望直接觀察設備運轉並與供應商討論需求。   數據串接成為生產關鍵 在許多印刷現場,單一設備可能已高度自動化,但彼此之間未必真正連接,資料流因此可能成為瓶頸。控制資料需要從管理資訊系統(MIS),經由數位前端(DFE)與前製流程,再傳送至印刷設備及後加工。這套流程涵蓋平版、柔版、工業噴墨,以及用於短版與彈性生產的碳粉式雷射印刷,真正能否順暢運作,仍要在整條生產鏈承受實際負載後才能確認。 drupa的GROW體驗區便聚焦端到端解決方案,讓供應商展示設備與系統如何融入整合式工作流程,並呈現AI在連續生產中的應用。買家可以直接觀察設備運轉,在機器運作時提出問題,確認設備如何回應自身需求。   品牌需求牽動設備開發 印刷與包裝設備的開發,也受到品牌商、包裝策略人員與創意代理商需求影響。品牌端會提出防偽加工、歐盟包裝與包裝廢棄物法規(PPWR)及數位產品護照等要求,例如防偽加工效果、PPWR如何落實,以及數位產品護照代碼應如何配置在包裝上。 drupa指出,全球最具價值的品牌中, 72%將drupa作為基準 。CREATE展區讓參展商直接接觸這些決策者,提早掌握品牌需求。當消費品企業與包裝概念、特殊油墨、B2B印刷媒體、高階後加工、POS展示及功能性標籤等專業供應商共同開發方案時,技術也可能成為提升品牌價值與拓展應用的工具。   法規與永續納入設備評估 產品護照與PPWR只是外部要求的一部分。歐盟生態設計規範(ESPR)與企業永續報告指令(CSRD)擴大的揭露要求,也促使企業持續調整流程。因此,設備採購除了硬體性能,也涉及流程專業能力與法規因應。 LEARN展區聚焦知識、標準、循環經濟與實務經驗,包括生產永續及印刷電子在智慧包裝上的應用。供應商可分享符合INGEDE要求的平版與網版印刷脫墨技術、自動色彩量測及營運永續管理系統,並透過與研究社群交流建立合作關係。 drupa 2024的參觀者資料也顯示, 78%專業觀眾負責投資或參與決策,57%帶著明確採購意向到場,80%來自海外,涵蓋超過170個國家,超過六成位於高階管理職位 。因此,展會不只是設備展示,也是設備商、材料商、軟體業者與品牌決策者直接交流的場域。   台灣設備採購可看整體流程 對台灣印刷廠而言,若要把這個觀點落到設備採購,首先可觀察的不是機台本身有多少自動化功能,而是它能不能接上現有的MIS、RIP/DFE與後加工流程。如果前端接單、排程與印前資料仍需人工轉檔,機台即使速度再快,也可能在前後段形成新的瓶頸。其次,設備測試最好直接使用實際生產會用到的紙材、油墨與檔案,確認色彩、走紙、速度與後續加工能否一起完成,而不是只看原廠展示的最佳條件。若業務涉及出口或品牌包裝,則可再確認設備是否能配合PPWR、數位產品護照等要求。換句話說,這類設備採購真正要比較的,是「整條流程能不能跑起來」,而不只是「這台機器有多快」。   內容來源: https://www.drupa.com/
PPWR上路後標籤業首遇合規難題,供應鏈責任成關鍵
包裝未來
2026-09-29

PPWR上路後標籤業首遇合規難題,供應鏈責任成關鍵

歐盟《包裝與包裝廢棄物法規》(PPWR)生效後,法規要求開始進一步反映在標籤供應鏈的日常作業。法國自黏標籤製造商近期面臨客戶合規要求與問卷增加,也需要向油墨、黏著劑及其他材料供應商蒐集資料。法國自黏標籤製造商全國聯盟(UNFEA)指出,目前較大的問題並非單一材料,而是供應鏈各方對責任分工及符合性聲明的理解仍不一致。   合規要求增加,責任分工成難題 PPWR於8月12日生效後,UNFEA觀察到客戶發送給標籤供應商的合規要求與問卷明顯增加。為回應這些要求,標籤製造商也需要進一步向自身供應商取得資料,涵蓋印刷過程使用的 油墨、黏著劑及其他材料 ,再整理相關資訊提供給客戶。 不過,目前較棘手的問題在於供應鏈各方如何分擔符合性聲明的準備責任。UNFEA執行董事Pierre Forcade指出,由於客戶、標籤製造商與供應商在專業能力、知識及處理方式上存在差異,對PPWR的理解也不盡相同,進而造成執行延遲與錯誤。 UNFEA也觀察到,部分製造商目前仍缺乏明確程序,無法有效從供應商蒐集相關文件,再依每筆訂單提供給客戶。這使得法規要求不只涉及材料本身,也牽涉企業內部文件管理及供應鏈溝通。   再生材料與生態設計仍待釐清 除了符合性聲明與文件蒐集,PPWR涉及的其他要求也讓標籤業者面臨疑問。UNFEA目前特別提到 生態設計、再生材料使用,以及適用於玻璃押金退瓶系統的黏著劑 等議題,相關規範與實際執行方式仍未完全明確。 相較之下,PFAS可能涉及的情況目前較為清楚。UNFEA表示,相關供應商已有準備,因此製造商取得所需文件相對容易。 這些情況顯示,標籤產品的合規管理並非只由最終製造商單獨完成,而需要往上追溯材料與供應商資訊。對涉及多種材料的標籤生產而言,如何建立資料取得與文件傳遞流程,也成為PPWR執行初期需要處理的實務問題。   UNFEA持續整理PPWR相關資源 面對業者增加的詢問,UNFEA已於7月在會員網站設立PPWR專區,同時整理商業包裝的生產者延伸責任(EPR)相關資訊。該組織後續也計畫逐一聯繫會員,了解各企業目前面臨的實際問題。 在食品接觸相關議題上,UNFEA目前依不同層級尋求相關組織協助,包括法國紙與紙板包裝委員會(COFEPAC),以及歐洲層級的MCAS Club與FINAT。部分供應商,例如Avery Dennison,也透過舉辦網路研討會協助企業了解相關要求。 Forcade認為,隨著PPWR逐步落實,未來幾個月對各方工作內容與責任的理解應會逐漸清楚。不過,UNFEA仍將持續關注法規執行,避免責任不明與規範理解差異進一步造成製造商與客戶之間的衝突。   台灣標籤業可關注文件與供應鏈管理 這起法國標籤業的案例,目前反映的是PPWR在歐洲生效初期所出現的實務問題,並不能直接視為台灣市場的現況。不過,從供應鏈管理角度來看, 材料文件、供應商資訊、符合性聲明與責任分工 等議題,可作為台灣標籤及包裝業者觀察歐盟法規落地過程的參考。 若企業有歐洲市場相關業務,可進一步檢視現有材料資料與供應商文件是否容易取得,以及不同訂單之間的資料傳遞方式。對標籤製造商而言,建立清楚的供應商資料蒐集與文件管理流程,也可能成為未來面對類似合規要求時的實務評估方向。   內容來源: https://www.printindustry.news/
印刷業數位轉型下,5項核心能力成為職場關鍵
科技探索
2026-09-21

印刷業數位轉型下,5項核心能力成為職場關鍵

現代印刷設備已不再只是靠人工調整機械參數,生產現場逐漸由演算法、自動化系統與資料流串聯。從品質檢測、短版生產到印前、後加工與資訊管理,印刷工作內容也隨之改變。drupa整理出5項核心能力,涵蓋人工判斷、快速排錯、系統與流程管理、策略性客戶服務,以及跨團隊協作,呈現印刷職務從單機操作走向整合管理的變化。   從機台操作走向人工監督 過去印刷操作員需要長時間透過人工檢查紙張與印刷品質,如今自動化攝影機與電腦視覺系統可以即時進行品質檢測,並快速標示套準偏移等問題。自動化並未完全取代現場人員,而是改變操作員的工作內容。 操作人員需要設定檢測條件與每次生產的容許範圍,當AI檢測系統發現異常時,仍需要由人員判斷問題。部分細微缺陷仍需要經驗判讀,工作重點也從單純執行機械操作,轉向理解數位輸入如何影響實際印刷材料與成品品質。   短版生產考驗快速排錯 大量且完全相同的印刷生產逐漸增加變化,市場對客製化包裝與行銷印刷的需求,使生產週期更緊湊,也讓前後工作可能經常不同。在這樣的環境下,快速理解現場狀況與解決問題的能力變得重要。 生產過程若遇到資料流損壞等問題,系統無法單純停下來等待處理。現場人員需要了解各個環節之間的關聯,重新安排工作流程並避開瓶頸。文章指出,面對時間壓力時保持冷靜、進行邏輯判斷,也是處理這類生產變化所需的能力。   印刷現場成為數位系統 現代印刷廠不再只是由各自獨立的機台組成,而是逐漸形成相互連接的IT網路。Web-to-Print平台、管理資訊系統(MIS)及後加工設備,可透過雲端整合與開放API持續交換資訊,生產管理也從機台操作介面延伸至中央數位儀表板。 因此,新進印刷從業人員除了基本操作能力,也需要具備IT素養,了解資料如何在不同系統之間流動,以及檔案管理如何連結到生產路徑。文章也提到,JDF與JMF等通訊協定的運作方式,已成為理解數位印刷架構的一部分。   從技術執行轉向策略服務 印刷服務商的角色也逐漸從單純製造延伸至行銷服務。預測軟體可以在正式生產前分析平面設計的視覺效果,例如利用AI模型模擬觀看者的視線分布,產生視覺注意力熱區。 這類工具讓印刷從業人員能以視覺資料協助客戶調整設計。如果標誌被複雜的圖像干擾,或重要元素位於較不容易注意的位置,系統可以在印前階段提出相關資訊,後續也可能搭配觸感上光或燙箔等加工方式強化視覺焦點。客戶溝通因此不只涉及紙張與印刷價格,也延伸到行銷效果與加工所帶來的觸覺體驗。   跨團隊協作成為基本能力 現代印刷專案往往需要不同專業共同完成。文章以高度客製化的活動報紙為例,外部固定版面可以採用平版印刷,內頁個人化內容則使用高速數位印刷設備,這種混合生產方式需要不同環節之間精確協調。 傳統線性的供應鏈也逐漸轉向協作網絡,創意代理商、軟體開發商、印刷服務商與後加工業者需要從專案初期共同合作。因此,溝通與共同創作不再只是額外的軟實力,而成為現代印刷工作中的基本能力。   文章認為,進入現代印刷產業所需的能力,已從單純的機械操作延伸至數位系統、資料分析、問題解決與跨團隊協作。自動化設備承擔更多重複性工作後,人員需要理解設備、資料與流程之間的關係。 對印刷業人才培育而言,這5項能力可作為觀察工作內容變化的參考,包括品質檢測中的人工判斷、短版生產的快速排錯、數位流程管理、以資料支援客戶的策略服務,以及跨專業協作。文章最後指出,持續學習與適應變化,是面對這類工作轉型的重要基礎。   內容來源: https://www.drupa.com/
FUJIFILM調整印刷版材布局,中國夥伴接手多國生產與銷售
供應鏈服務
2026-09-14

FUJIFILM調整印刷版材布局,中國夥伴接手多國生產與銷售

FUJIFILM Business Innovation宣布重新調整印刷版材的生產與銷售架構,將日本、美國、加拿大及墨西哥以外市場的相關業務,轉由中國印刷版材製造商黃山金瑞泰科技及其關係企業承接。這項調整是公司持續優化全球生產布局的一部分,未來FUJIFILM Business Innovation將把資源進一步集中於日本的版材生產,以及數位印刷與相關解決方案的發展。   印刷版材業務轉由中國夥伴承接 FUJIFILM Business Innovation表示,將把日本、美國、加拿大及墨西哥以外市場的印刷版材生產、銷售及相關業務,轉移給Huangshan Jinruitai Technology Co., Ltd.(黃山金瑞泰科技)及其關係企業。黃山金瑞泰是中國印刷版材製造商,也是FUJIFILM長期合作夥伴。 完成調整後,FUJIFILM Business Innovation將專注於日本的印刷版材生產,以及日本、美國、加拿大與墨西哥市場的銷售業務。   無化學處理版材成為布局重點 FUJIFILM Business Innovation指出,近年印刷產業受到數位轉型、流程自動化、省人化需求及客戶需求多樣化影響,傳統平版印刷逐漸受到數位印刷發展帶動的市場變化影響,高附加價值數位印刷機的需求也持續增加。 在此環境下,公司持續調整傳統印刷領域的業務結構,重點包括發展無化學處理版材(processless plates),以及優化全球生產布局。此次印刷版材業務轉移即是相關調整的一部分。   FUJIFILM聚焦數位印刷發展 未來,FUJIFILM Business Innovation將進一步聚焦圖像傳播事業中的數位印刷領域,以Revoria Press系列為核心,加強數位印刷機與相關解決方案的開發。 公司也將運用AI技術自動化、簡化印刷作業,並支援高附加價值的印刷表現。總裁兼代表董事Naoki Hama表示,此次優化印刷版材的生產與銷售架構,是公司轉向以解決方案為核心的業務模式、強化下一階段成長基礎的一環。   內容來源: https://meprinter.com/
2025全球產經回顧與新年展望(一)
對等關稅與印刷包裝業
2026-09-14

2025全球產經回顧與新年展望(一)

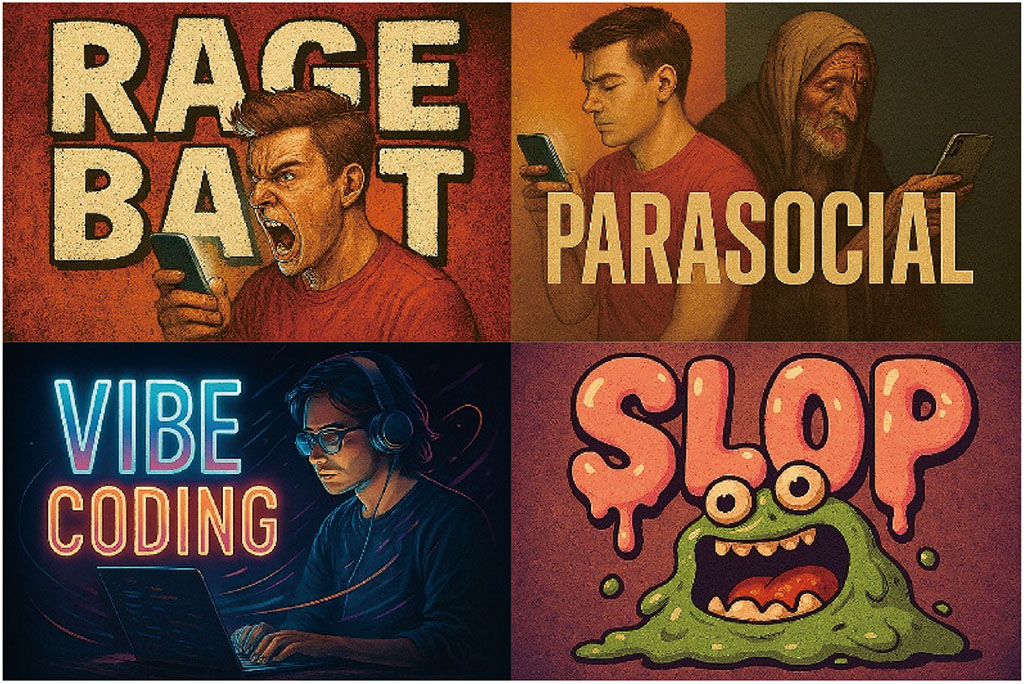
●圖1:英美兩國所選出的2025年度代表字,英國牛津英語大辭典為Rage Bait(憤怒誘餌)、英國劍橋辭典為Parasocial(擬社交互動)、英國柯林斯字典為Vibe Coding(氣氛編碼)、美國韋氏字典為Slop(數位餿水)    年度字是反映該年度人們的「情緒、精神和關注」所在,並具備「持久文化意義」潛力的詞彙,也表達思維的另一種社會與語言趨勢。亞洲各國的年度字除了能捕捉當年的熱門話題、公共議題與社會氛圍,反映民眾最關心的事,而將年度複雜的事件與情緒透過選字來表達及反思。但在歐美則同時反映網路文化、科技發展對語言的影響,由統計網路搜尋及使用頻率等數據選出代表字或詞,總之年度字是一個有趣並具深度視角的縮影,來回顧及理解我們的時代。 各國選出的2025年度代表字 Rage Bait(憤怒誘餌)獲選為2025年英國牛津英語大辭典年度字(Oxford English Dictionary),意指刻意帶風向激起憤怒的網路內容,藉此提高特定網頁或社群帳號的流量或互動,也就是所謂的引戰文,牛津大學出版社主管Casper Grathwohl表示,人們愈來愈常使用這類詞彙,展現數位平台正重塑我們的想法與行為;而2024年牛津英語大辭典選出的年度字為Brain Rot(腦腐),這形容過度接觸片段、過量及低俗的網路內容,帶來負面影響,導致身心或智力惡化的情況。(見圖1) 英國的劍橋辭典(Cambridge Dictionary)2025的年度代表字為Parasocial(擬社交互動),意指人們與虛構角色、名流或公眾人物建立一種單向且持久的情感聯繫和互動,如把ChatGPT等AI工具當朋友的感覺;而劍橋辭典2024年度代表字為Manifest(顯化),這意指一種神奇思維或普遍幻覺,認特定的心理儀式可以改變我們周圍的世界,但若將財富、愛情和權力顯化的作法,可能導致不切實際的期待和失望。 另外,2025年美國韋氏字典(Merriam-Webster)選出年度字為Slop(數位餿水),反映網路和社交媒體上充斥的低品質AI生成內容,如虛假影片、粗糙圖片和垃圾電子書等,同時反映人們對AI內容泛濫的厭惡;2024年美國韋氏字典的年度字為Polarization(兩極分化),被定義為分裂成兩個截然不同的對立面,這確實符合2024年美國的總統大選,而世界呈現極度分裂,非常兩極化,台灣也出現這樣的情況。 而英國的柯林斯字典(Collins Dictionary)也選出Vibe Coding(氣氛編碼)為年度字,這是指與AI聊天,描述你的需求或構思功能及創意,讓AI自動生成程式碼的開發,開發者不用懂程式語法與細節,這就是完全順應感覺(Vibes)、擁抱AI帶來的進步。英美地區的Dictionary.com選出的2025年度字為67,一個意涵模糊的數字流行語,展現語言趨勢與Alpha年代青少年的網路幽默文化。 歐美年度字帶來的共通啟示,因AI發展加速數位資訊氾濫與心理影響,也容易讓情緒商業化與被操控,同時展現年輕世代文化表述,形成人際關係與情感邊界模糊;而面對這些趨勢,大眾媒體與企業組織應思考如何辨識優質內容、抵禦資訊操控、理解及尊重年輕世代語言與生活方式,也要關注虛擬情感失衡問題,這些行動將影響企業品牌策略與每人的生活方式。 由聯合報舉辦的台灣2025年度字為「罷」,反映2025年台灣社會中圍繞罷免議題所帶來的強烈震盪與廣泛討論,而2024年的年度代表字為「貪」,年度字帶給台灣思考民主機制的活化與監督力。而由日本漢字能力檢定協會票選的2025年度漢字為「熊」,熊害問題帶給日本思考環境變遷觸發人獸衝突,社會需重新思考共存策略與安全機制,而2024年的年度漢字為「金」。 由中國國家語言資源監測與研究中心所公佈的中國年度字為「軔」,代表堅韌不拔、抗壓應變的精神,處在一個政治、經濟、技術等不確定因素交織的時代,「韌」不僅僅是增長性,更是抗壓性、應變性、回彈性。年度詞是「深度求索(DeepSeek)」,這代表中國感受到AI發展對未來經濟的重要性,而構建與美國競爭機會與自信。另外,也要思考AI技術與經濟轉型、社會支援政策、防範濫用科技治理將成關注焦點,此外「稅」當選中國2025年度的國際字;而「地緣政治」則當選年度的國際詞。(見圖2) 比較歐美與中日台的年度字的焦點差異,歐美偏向文化現象與數位議題,這些詞語多源自網路文化、社群媒體與生成式AI的衝擊,年度字是文化鏡子,也反映生活與心理狀態。而日台則偏向現實社會與公共議題,中國這次選字,卻是很符合2025年中國的國內與國際情勢現況。 ●圖2:台灣、日本、中國所選出的2025年度代表字,台灣聯合報為「罷」、日本漢字能力檢定協會為「熊」、中國國家語言資源監測與研究中心為「軔」,另外「稅」當選中國2025年國際字 AI氾濫與川普關稅,讓2025年處於全球「焦慮時代」 2025年,人類社會似乎進入了一個「焦慮時代」。這種焦慮並非單一事件所致,而是多重因素交織,包括川普關稅政策帶來的全球供應鏈重置、經濟與通膨的不確定性,而地緣政治衝突的緊張處處引爆、AI急速發展,但內容氾濫,帶來隱私與社會倫理挑戰。環境危機的持續惡化,各地天災不斷,這也讓全球焦慮不安情緒高漲,人們在日常生活中感受到壓力,企業在市場中面臨風險,政府在政策上承受挑戰,整個世界彷彿被一層無形的焦慮氛圍籠罩。2025年焦慮時代的全球大事摘要如下: 一、川普新關稅政策重擊全球供應鏈,改變全球貿易思維 2025年川普回任美國總統,其國際政策更具有侵略性與交易導向,以美國優先(America First)的思維推動對等關稅(Reciprocal Tariffs),破壞WTO貿易機制、脅迫各國擴大對美投資、驅逐非法移民、退出國際組織、改變綠能政策、削減海外駐軍、加劇美國貿易夥伴及盟友緊張關係等,這讓國際供應鏈再度不確定性、成本增加壓力。而美國通膨壓力正在累積、全球經濟成長(GDP)可能降低外,也正削弱以美國為中心的國際領導力,促使中國與歐盟、東南亞及第三世界的聯盟合作,增加地緣政治與全球秩序重組的風險,全球陷入新的貿易機制混亂及不確定性常態。(見圖3) 川普經濟的關稅政策與不確定性結果,國際貨幣基金(IMF)預測2025年的全球經濟成長微降約0.1%,對美國經濟沒有崩潰也沒有復甦現象,雖推高物價但並未引爆通膨,失業率則微幅升高。美國淨關稅則大幅增加14%,收入較2024年大增兩倍,但外來投資振興美國產業尚未落地,貿易逆差短期收斂,但前9月仍比2024年同期增加約13.6%,金融上降息趨勢明顯,而股市全年漲幅約15~17%。(見表4) 川普關稅政策去中國與俄羅斯化,但反而讓中國加速成為新秩序,同時降低美國與盟國之間的信賴關係,造成全球經濟焦慮年,也導致中國、日本、加拿大、墨西哥及巴西等國,在2025年第三季受到經濟下滑影響。再分析前9月美國貿易主要國家中,加拿大、中、德、日、韓、英、義等對美出口都呈現衰退情形,其中中國衰退約24.3%最多;但越南、台灣、愛爾蘭、瑞士、印度等對美出口則呈現11~65%的增長,這也說明川普關稅政策,傷害最大的是同盟國,尤其是加拿大、墨西哥、日本及韓國,也讓巴西及印度轉抱中國。 台灣則因全球AI產業爆發,受惠資通產業轉單需求,2025年對美國出口額約有1,982.7億美元,較2024年同期增加約78.0%,而2025年對美國進口僅481.6億美元,貿易順差高達1,501億美元,較2024全年增加103.1%,這大幅度的順差增長,川普會不在意嗎?但在川普眼中,台灣是可交易的一個籌碼,或是非不可缺的盟友,也正在受到考驗。 ●圖3:川普推出新關稅政策重擊全球供應鏈,以及美國優先(America First)思維推動對等關稅,改變全球貿易思維(圖片來源/白宮、美聯社、維基百科)  二、地緣政治衝突帶來區域緊張與安全焦慮 2025年地緣政治衝突包括美中競爭加劇,關稅與科技戰不斷,台海局勢緊張、軍演頻繁,讓全球供應鏈重置、區域緊張;俄烏戰爭未解及北約擴張爭議,讓歐洲能源與糧食引發安全焦慮;以巴戰爭即使停火,但加薩未來並未找到真正解決方案,恐怖攻擊事件頻發,加上伊朗核問題,中東還是存在不穩定與能源焦慮,新增的印度與巴基斯坦、泰國與柬埔寨的戰爭;而中國與南海周邊國家的領土爭議升溫,國際關注度也提高,美日澳印的印太聯盟合作加深,形成明顯的對抗格局,南海火藥庫開始成局;而川普正在加速多邊機制弱化,包括WTO、聯合國等影響力下降,國際規則失去約束力,各國在科技、能源、軍事上選邊站,全球合作難度提升,信賴度降低,全球秩序面臨碎片化,導致焦慮指數大幅擴張。(見圖5、表6) ●圖5:地緣政治衝突帶來區域緊張,俄烏戰爭未解及北約擴張爭議,讓歐洲能源與糧食引發安全焦慮(圖片來源╱維基百科、BBC)  三、AI風潮席捲全球,重塑全球經濟 2025年AI發展跟川普關稅政策一樣衝擊全球,由實驗走向各行各業應用,深植日常流程與決策中,是驅動數位經濟的核心力量,並列為企業營運的優先戰略。生成式(Generative)與Agentic AI的崛起,這讓AI應用由單次回答你的問題,轉入主動思考,同時具備「目標導向、自主決策、動態學習」能力,就像個人,會想、會做事,還能與人協作,2025年算是Agentic AI元年,這也是下一個時代的重要工具,能夠幫助企業真正節省人力、簡化決策及推動數位轉型。 Agentic AI已經在企業及實務落地,是很好的個人化助理、行程規劃、研究報告都能做,享受個人化體驗及生活便利性,不只是輔助且主動代勞處理,企業則著重在提高效率、強化流程整合與知識管理。但是AI還是存在著複雜任務的錯誤率高,其規劃與推理能力還有很大的發展空間,所以要導入AI應用,必須在人才、技術與治理都要有所理解及佈局。(見圖7) OECD及IMF均預測2025年全球經濟增長率約為3.2%,川普關稅帶給全球經濟負面影響約為0.2~0.7%,但AI投資貢獻全球0.5~1%的經濟增長,是經濟穩定的力量;而根據美國BofA Global Research表示,單美國AI的投資就貢獻美國1.2~1.3%的經濟增長。另外Axis Intelligence報告指出,2025年全球AI總投資額約3,000億美元,美國S&P 500漲幅約12~20%間,都跟AI有關。其中Nvidia在AI領域扮演核心引擎角色,主導GPU硬體、軟體生態與代理式AI基礎設施,支撐全球AI訓練與推理需求,其GPU主宰AI晶片市場,佔數據中心90%以上份額。而台灣是Nvidia軍火庫,2025年黃仁勳就來台灣五次,主要目地在鞏固AI的供應鏈及產能,而跟隨川普國際訪問英國、中東、韓國等,都與AI的國際市場有關。(見圖8) 2026年AI發展趨勢,包括AI自主代理應用將全部落地,AI即服務(AIaaS)將逐漸普及,語音、影像及文字等多模態AI成為標配,AI治理標準國際化,低能耗與碳中和等綠色AI技術突破,AI驅動新商業生態等。但AI發展也有不少問題,資訊來源與結論的信任感是有疑慮的,未來工作的被取代性是焦慮的,隱私侵犯與監控憂慮是有的,假訊息與深偽造普及,過度依賴AI的孤獨感、社會焦慮與情感依賴是很不健康的。而對技術及未來發展的無知也是令人不安的,這也引起很多的社會代溝與數位落差,這是2025年由AI帶來的社會問題。(見表9) ●圖7:AI風潮席捲全球,重塑全球經濟,由實驗走向各行各業應用,是驅動數位經濟的核心力量  ●圖8:2025年AI在企業營運應用之調查(資料來源╱麥肯錫2025年AI運用全球調查)  四、全球的ESG發展將由「傳統永續」轉向「永續兼安全韌性」之全新架構 2025年川普新政正衝擊全球傳統環境保護、社會責任、公司治理(ESG)傳統理念,環境上美國退出巴黎協定、重啟石化燃料,凍結聯邦氣候基金,導致綠能基金中斷,重啟對公共土地與海域的鑽探;在社會責任上,終止聯邦DEI計劃(Executive Order 14151等),刪減美國開發總署(USAID)及國際援助資金,驅逐非法移民,攀升國際人道危機及公共健康風險;在公司治理上,川普改變鼓勵推休金計畫只考慮財務回報,不談ESG標準,推動州政府反ESG立法,實施對等關稅(Reciprocal Tariffs)政策,讓全球供應鏈再度重置,也讓企業改變碳中和規劃;這也影響到美國投資人在2025第一季ESG基金流出超過60億美元,而受到美國壓力,歐盟部分ESG法規內容也被淡化。(見圖10) ●圖10:2025年全球ESG的變革(資料來源╱https://www.dqsglobal.com/) 川普的美國優先政策更加擴大地緣政治選邊站,地緣政治的風險更讓全球關注國防安全與能源韌性,AI發展的關鍵在電力取得,核能重新站上能源產業的發展路上。企業再度評估地緣政治風險,泛歐交易所執行長Stéphane Boujnah就提到,供應鏈也由傳統的永續責任(ESG),將重新被解釋為能源(Energy)穩定、國防安全(Security)與地緣戰略(Geostrategy)。而供應鏈重置將再度發生,這可能導致碳排放增加、勞工權益下降,碳中和目標進度放緩,所以ESG發展的架構轉型將是永續兼綠色韌性,ESG的重點趨勢變成供應鏈安全兼碳足跡管理、能源多元化兼綠色基礎設施、治理透明度兼地緣風險的揭露。 川普政策不會終結全球ESG  (碳中和及永續供應鏈)承諾,但會造成全球ESG發展分化與區域化,企業焦慮在法規多標準及ESG雙軌化將成為新常態。美國企業將延後或縮減ESG承諾,專注於能源安全與經濟增長,國際企業須採雙軌策略,在美國市場降低ESG曝光,在歐亞則強調ESG報告。在2025年2月,歐盟提出綜合永續發展規則(Omnibus)法案,旨在簡化永續盡職調查(CSRD)、歐盟分類法(EU Taxonomy)、碳邊境調整(CBAM),以提高市場競爭力,確保經濟韌性仍與ESG目標並行,而東協(ASEAN)及中東國家也持續制定ESG相關法規,提升永續透明化。 2025年全期永續發展面臨著多重的焦慮,這來自於法規碎片化與合規壓力、投資人對於ESG的信心動搖、綠色洗牌與訴訟風險、地緣政治與供應鏈壓力、技術與資料透明度、人道救助預算(DEI)削減,ESG是否會淪為環境優先,社會邊緣化?其核心在於 「標準分裂+政治干預+經濟壓力」,企業與投資人必須在「合規、信任、韌性」三者之間尋找平衡。(見圖11) ●圖11:ESG發展的架構轉型將是永續兼綠色韌性,企業與投資人必須在「合規、信任、韌性」三者間尋找平衡  五、2025年風雨交加的台灣,看堅挺前行的韌性之島 中國環台軍演及封鎖升級的國安議題、政黨對抗與憲政混亂加劇引發罷免潮、強颱與暴洪肆虐全台造成重大災損、停電凸顯能源政策爭議與電網韌性不足、病毒與豬瘟帶來公共衛生的驚恐、川普關稅不確定性與內需偏弱引發經濟落差、隨機持刀攻擊案重擊社會安全機制、詐騙(假消息)猖獗與資安攻擊暴增的危機等,這些是2025年台灣面對的重大議題與不確定環境,包括國安危機、憲政信任、能源韌性、災害指數、公衛風險、經濟落差、社會安全機制等,也給台灣民眾帶來多層焦慮及不安全感。 2025年7月的17級颱風丹娜絲,帶給南部2,454根電線桿倒榻、百萬戶停電、7.5萬戶停水、房舍受損約4.3萬多戶,也造成農漁業重大損失;9月花蓮馬太鞍溪堰塞湖潰決,造成19死重大災害;12月台北無差別攻擊事件,造成4死11傷。但面對這些事件,顯示台灣人的團結,除了政府快速行動、台電員工全力以赴、軍警動員救災、慈善團體支援、更多的是各行各業志工、來自各地不約而同的即時行動,沒有爭議只有相互幫忙救災,單就光復鄉的水災,近50萬志工與11萬國軍,在20天內清除40萬噸淤泥,被稱為鏟子超人,用普通的方式做出最不普通的事,用鏟子敲出台灣人善良與希望的聲音。(見圖12) 而台北無差別的攻擊事件,也讓大家看到社會安全感的脆弱,心痛受害者,但敬佩擋刀英雄余家昶及家屬的勇敢,也看到醫療體制的動員、過路人的相互扶持,不會讓這社會只有孤單、不會因為災害讓台灣停頓,看到的是勇敢面對與堅毅前進的善意與韌性的台灣人。 2025年台灣的GDP飆升為7.37%,全年貿易順差創紀錄的1,571億美元,都為14年來之最。但外貿火熱集中在科技業,傳統產業及內需卻明顯經濟落差,這也表示台灣經濟結構存在風險,而國際地緣政治與關稅衝擊持續、AI發展泡沫化風險、供應鏈重置區塊化、全球高度不確定因素更趨複雜,通膨問題還在、綠色轉型進入強制期,加上中期選舉、政黨對抗未解、科技爭霸,2026年台灣的挑戰會更嚴峻。 ●圖12:2025年風雨交加的台灣,去年7月的17級颱風丹娜絲重創南部、去年9月花蓮馬太鞍溪堰塞湖潰決重創光復鄉,看見台灣人的團結及堅挺前行的韌性之島(圖片來源╱Taiwan News、慈濟基金會、健康醫療網、鏡周刊、天地傳媒)
2025全球產經回顧與新年展望(二)
對等關稅與印刷包裝業
2026-09-14

2025全球產經回顧與新年展望(二)

2025全球經濟回顧與新年展望 2025年全球經濟延續著「低速但韌性」的格局,根據經濟合作暨發展組織(OECD)提到,2025年全球GDP成長約3.2%,受景氣循環與政策調整影響,2026年可能降至2.9%,顯示短期先高後穩的節奏仍在;同時,各國把AI投資視為中長期生產力提升的關鍵,預計能夠帶來更長期的效率與產出增長。國際貨幣基金則強調,全球GDP增長約3.2%,增長主要由美國消費韌性、AI投資熱潮及部分新興市場如印度、東南亞支撐,歐洲增長疲弱約1.2%,中國維持約4.8%,但房地產與地方債務風險仍在。(見圖13) 就區域經濟分析,受AI基建與企業投資帶動,2025年美國經濟維持韌性,GDP達2%增長,美股延續上行、科技權重居高,但也提醒2026年需留意估值與政策不確定性;歐盟啟動ESG與永續披露的Omnibus簡化法案,以降低合規成本、維持核心目標為原則,意在修正企業端的負擔、提振競爭力,2025年的GDP增長約1.2%;亞洲的中國在房地產去槓桿與科技製造投資並行,政策定調穩增長兼補短板,2025年GDP增長約4.8%;另印度及東盟國家受惠於產能外移及數位普及,仍延續較高增長。(見圖14) ●圖13:IMF全球經濟成長預測 ●圖14:2025及2026相關國家競技成長預測(資料來源╱經濟部) 2025年全球投資主軸在AI生態(如模型、算力、半導體、資料中心、軟體自動化)與綠色轉型(如再生能源、儲能、效率提升、碳管理),但ESG資金面卻呈現分化與退潮。受益於AI發展,全球科技股持續盤升,而央行進入降息周期,長期利率下行,油價在地緣風險及產油國供需韌性間震盪,其他金屬行情趨於穩定,全球政社主軸由防通膨轉向促投資及促韌性,企業則在成本及韌性間權衡,也關注能源安全與地緣政治風險,以因應川普的關稅政策所帶來的衝擊。 2025年的台灣經濟可以形容為「AI領航,出口強勁,投資熱絡,但景氣分化,內需溫和」,GDP由原先預估的3.3%飆升為7.37%,15年來最強,特別是出口及投資表現亮眼。例如半導體和伺服器國際需求強勁,但產業間呈現幾家歡樂幾家愁的局面,部分傳統產業受到關稅與國際因素影響,民間消費成長相對保守,呈現結構性的差異。即使2025年台灣人均所得為3萬8,748美元,超過日韓,而地緣政治及中美關係的不確定性,加上國內政黨的內鬥,社會實在沒法感受到台灣經濟的成就感。 根據經濟部統計處的報導,2025年台灣出口額約6,407.5億美元,年增約為34.9%,進口額約4,836.1億美元,年增約22.6%,貿易順差約1,571.4億美元,年增約95%,其中對美順差約1,501.2億美元,年增103.1%,這是讓人很驚恐的數字,另外2025年對韓貿易逆差約370.2億美元,年增約61.6%。而前11月就消費者物價指數(CPI)僅約1.69%,生產者物價指數(PPI)約1.79%,物價基本是平穩的,失業率約3.36%,總結2025年台灣的經濟數字是過去14年最佳。但主要是集中在全球AI的擴張,讓台灣的資通產業在投資、出口都呈現大幅增長,但傳統產業因川普關稅問題影響到國際競爭力。(見圖15) 展望2026年全球AI相關產業擴展仍支撐外需與投資,仍然需要關注美國關稅政策、主要央行貨幣政策調整、中國經濟放緩與低價產品外銷對區域貿易的干擾,以及地緣政治與氣候風險。台灣經濟雖然受到半導體與科技產業支撐,但產業集中與景氣分化,將影響經濟韌性與勞動市場穩定。中華經濟研究院預測2026年經濟成長為3.54%,每人GDP為 4萬951美元,CPI上漲1.61%,政府政策應聚焦促進消費、強化投資、分散風險,並加速產業升級與供應鏈安全。 ●圖15:全球主要國家消費者物價指數(CPI)年增率(資料來源╱經濟部統計處)  2026年全球產經科技展望:AI規模化、綠色轉型與地緣韌性 過去五年來(2019~2024年)全球產經及科政發展焦點,在雲端發展、數位轉型及AI人工智慧興起等項目,展望2026年的全球產經及科政趨勢,由Deloitte、Gartner、McKinsey、OECD、WEF等專業機構的報告,則將落實雲端化、數位化及AI應用、治理與可觀測性的制度架構,同時在能源轉型與永續責任、資料主權與地緣韌性之下,重塑科技基礎設施與供應鏈重置,相關的發展趨勢說明如下: 一、戰略科技發展趨勢 Gartner(顧能)將2026年戰略技術趨勢,著重於企業決策、技術佈局與風險治理三個面向,AI不再是選項、而是企業韌性與競爭力的核心工程。指向AI驅動、超連結、信任三個主軸。在AI驅動項目(基礎能力)包括AI原生開發平台(AI-Native Development Platforms)、AI超級運算平台(AI Supercomputing Platforms)、機密計算(Confidential Computing);在超連結項目(價值創造)上則包括多智能體系統(Multiagent Systems,MAS)、領域專用的語言模型(Domain-Specific LMs,DSLMs)、物理AI(Physical AI);在信任與風險項目上包括前置式主動網安(Preemptive Cybersecurity)、數位溯源(Digital Provenance)、AI安全平台(AI Security Platforms)、地緣回遷(Geopatriation)等。結論是AI不是專案,而是內化為平台能力、協同機制與治理制度。 就Mckinsey(麥肯錫)對2026年全球科技發展趨勢的評論,分為AI革命、算力與連結前沿、工程前沿三大板塊,並以人才、投資、創新與興趣度等量化向度追蹤熱度及成熟度來揭示,其認為AI將從增強到自治,從泛模型到小而專,其主要趨勢含代理型AI(Agentic AI)的崛起,領域化與小模型路線等;在算力與連結,將資料中心、雲邊協同與半導體群體作戰,項目含雲×邊×能源等資料中心三角關係、應用專用半導體與連結前沿(強化專用半導體及先進連結)等;工程應用在機器人、自駕生態、生物工程與能源的AI強化,包含機器人與自動化資本開支、移動性與電動化/自駕生態、能源與永續科技等;而在數位信任與網安上,把AI安全移左、把來源可信做深,讓可觀測性、審計與溯源變成AI生產的標準工序,而非事後的補救;將地緣與主權的技術選擇成為企業戰略,企業不僅僅要做雲供應商的多元化,更要在資料駐留、合規與成本之間做結構性的取捨等。(見表16) 總結麥肯錫的框架提供2026年的清晰路線,AI走入自治、算力走向組合、工程走向場景、信任走向前置。企業唯有將這四條主軸整合為「制度化的技術運作模型」,才能在地緣與能源約束下,持續釋放創新與韌性。 二、2026其他產經科技發展趨勢 (一)AI基礎設施與能源╱ McKinsey指出,AI的快速發展,讓企業開始評估具備能源韌性、低碳電力與冷卻條件,雲邊策略將與碳目標與電力供應深度綁定,形成「碳感知運算」與「能源成本文字化」的治理新常態,企業需以散熱與電力效率為KPI,並與永續團隊共同設計永續性IT產品認證(TCO)。(見圖17) (二)工程前瞻性:機器人、自動化與製造業再工業化╱工業機器人與流程自動化仍是產業升級核心,這與代理型AI的人機協作深化相互呼應,而全球再工業化與綠色製造是2026年的政策與產業主軸;OECD報告指出,以生態系方法重新設計工業政策,支援前沿技術商轉、提升投資確信與補足技能缺口,才能讓船舶、交通設備等重工業在數位化+脫碳雙轉型下維持競爭力。 (三)科政焦點在AI治理、資料主權與數位信任╱Gartner提醒企業需要AI安全平台以防範提示注入、資料外洩與惡意代理;同時,數位溯源(Provenance)成為驗證AI生成內容與第三方軟體供應鏈的關鍵制度工具;世界經濟論壇(WEF)也呼籲政府採用負責任的科技政策設計與敏捷治理,縮短政策與技術迭代的落差;Davos 2026的議題亦把電力缺口(Electron Gap)、資訊可信度(AI Slop)等新風險納入全球對話框架,強化公共/私部門共同監管。 (四)審慎樂觀、科技投資優先是2026年的經濟展望╱麥肯錫指出,2026年全球貿易與地緣不確定因素還持續存在,企業策略將呈現「快、穩、治」三軌合一:快以AI擴大產能與場景;穩以多雲與主權雲分散風險;治以政策即程式、軟體物料清單(SBOM)、資料血緣與AI可觀測性,將信任內建於技術生命週期。 結語是把AI從專案變制度、把永續從口號變算盤,而2026年的關鍵,不在於再多一個AI或綠色專案,而在於把AI與永續內嵌為企業制度與工業政策的基本能力。當AI原生、異質算力、數位信任與能源永續四大主軸融合為一個可治理、可審計、可持續的運作模型,企業與國家便能在速度與信任、創新與韌性間取得動態平衡,在不確定的十字路口,走向可持續的成長之道。 ●圖17:2026年其他產經科技發展趨勢,包括AI基礎設施與能源、機器人與工業化及AI治理、資料主權與數位信任等 2025年台灣印刷包裝相關產業的回顧與展望 一、2025台灣印刷包裝產業統計 依據經濟部產銷統計,2024年台灣紙及紙板產量約380萬噸,較2023年減約4.87%,產值約726.3億元,減少約4.74%;而2025年1~10月台灣紙及紙板生產量約296萬噸,較2024年同期減少約20萬噸(-6.4%),產值約553億元,較2024年同期減少約8.6%,顯示紙價在2025年跌約2.4%;2024年的進口量約144.7萬噸(+10.55%),出口量約155.6噸(-7.85%),2025年1~10月進口量約116.0萬噸,較2024年同期減約3.4%,出口量約119.0萬噸,較2024年同期減約7.77%,讓2025年1~10月紙及紙板消費量約311.0萬噸,較2024年同期減約2.81%;總結台灣造紙業的產銷量是逐年減少,預估2025年較2021年,生產量減82萬噸(-18.7%),銷售量減59萬噸(-16.4%)、內銷量減57萬噸(-19%)、進口量減22萬噸(-9%)、出口量增約3.6萬噸(3.3%),總消費量年減約70萬噸(-15.2%),2025年人均消費量(Per Capita)約160.1公斤,較2021年減約29.8公斤。(見表18) 再分析紙品加工產業,2024年總產值約1,039.7億元,2025年1~10月產值約827億元,較2024年同期減約3.7%,銷售約853億元,較2024年同期減約3.5%,其中內銷約720億元(-4.3%),外銷約133.4億元(+1.3%);其中,瓦楞紙2024年產值約555.9億元,紙袋產值約41.5億元,紙容器產值約230.5億元,加工紙約92.5億元,其他紙製品約119.3億元,2025年1~10月產值比較2024年同期,瓦楞紙減約19億元(-3.7%)、紙袋增約1.9%、紙容器減約3.2%,加工紙減少約0.4%,其他紙製品減少約7.1%。 若以印刷業分析,2024年產值約760.8億元,而2025年1~10月產值約697億元,較2014年同期減少約1.9%,其中內銷約608.4億元,較2024年同期減少約0.1%,外銷約88.2億元,較2024年減約13億元(-12.8%);2024年產值中,印刷產值約760.9億元,製版約45.7億元,印後加工約71.7億元。總結2025年經濟部資料,台灣經濟成長雖然創下了14年新高,但除了科技及資通產業外,傳統行業基本是負增長的,造紙、紙加工及印刷產業在2025年都是負增長的。 另外財政部產業營業額統計,2024年造紙業總營收約746億元(-0.61%),紙加工業總營收約1,299.5億元(+3.52%);印刷業營收約1,899.6億元(+4.71%),但扣除製版業務,印刷業營收約1,094.4億元(+2.09%);出版業總營收約465.1億元(+5.63%)。以2025年1~10月統計,造紙總營收約563.0億元,較2024年同期減少6.43%;紙加工業營收約1,017.4億元,較2024年同期減少5.26%;印刷業營收約848億元,較2024年同期減少約3.2%;出版業總營收約363.3億元,較2024年同期減少約0.1%。(見表19) 若預估2025年總營收比較2021年,五年內造紙業營收減約24.9%,紙加工業營收減約17%,印刷業營收減約6.17%,出版業營收則減約3.75%。很明顯的印刷包裝業相關產業鏈過去五年都是集體衰退的,紙與紙加工消費是傳統產業的必須消費品,產業的衰退也顯示台灣經濟結構成長在科技相關行業,傳統產業的經營基本上是相當辛苦的。 二、2025年國際漿紙價行情回顧 國際漿紙價格的波動,直接影響到印刷包裝業的成本,而中國每年消費約40%的國際市場漿(Market Pulp)量,而且2024年紙及紙板的年產量約1.36億噸,穩居全球首位,出口量約有1,078萬躉,年增21.2%。由此可知中國對國際漿、紙市場的訂價有很高的話語權,以下表20是2025年以中國漿紙價格的波動,來分析國際漿紙價的行情。 綜合中國RISI、生意社、卓創資訊網站資料,2025年漂白長纖(NBSK)每噸最高價約800美元,最低每噸約680美元,全年均價每噸約776美元;漂白短纖(BHK)最高每噸約584美元,最低每噸約509美元,全年均價每噸約577美元。去年12月底的CIF中國NBSK報價每噸約710美元,較2024年底跌約7.8%,BHK每噸約570美元,較2024年底漲約4.6%。另外,廢紙價格波動幅度較漿價大,2025年的高低價差約20%。由於中國紙及紙板產量供過於求,所以紙價並未隨著漿價同比例的波動,以2025年底現貨價比2024年同期分析,瓦楞紙跌約0.14%,白卡跌了約1.42%、白紙板漲了約2.79%,銅版紙跌約14.86%,生活用紙跌約4.96%。 以台灣進出口資料來分析,比較2024年,2025年紙類進口均價僅僅約調高0.96%,文化用紙均價則微降大約1%,生活用紙類降了約7.9%,紙板則上漲了約5%,而出口紙及紙板均價則上漲約2.89%。總體的紙價在2025年基本波動都不大,這與中國紙價的波動相仿。(見圖21) ●圖21:2024年1月~2025年12月中國漂白針葉漿及闊葉漿價波動表(圖片來源╱中國生意社網站)
Xerox攜手Xeikon拓展數位標籤與包裝印刷市場
包裝未來
2026-09-07

Xerox攜手Xeikon拓展數位標籤與包裝印刷市場

Xerox與Flint Group Digital旗下Xeikon建立數位生產印刷合作關係,Xerox將把Xeikon技術納入既有產品組合,並以Xerox品牌推出至少一款相關印刷機。此次合作鎖定數位包裝、標籤與商業印刷三大應用,其中數位包裝與標籤也將成為Xerox拓展產品線的重要方向。對台灣印刷業者而言,合作內容也反映數位印刷設備持續往更多應用市場延伸的發展。   Xerox攜手Xeikon拓展數位印刷 Xerox與Flint Group Digital Xeikon此次合作聚焦於數位生產印刷。Xerox將把Xeikon的數位印刷技術整合至自身產品組合,並計畫以Xerox品牌推出至少一款由此次合作衍生的印刷機。不過,目前雙方尚未公布將採用哪一項Xeikon技術。 Xerox表示,此次產品線擴展將涉及 數位包裝、標籤與商業印刷 三個領域,進一步補充現有生產型印刷設備布局。 此次合作推出的印刷機將採用比利時製造商Xeikon的技術,並整合至 Xerox Production Ecosystem 。該生產生態系包含工作流程自動化軟體、後加工方案、遠端服務,以及Xerox既有的支援基礎設施。 首款設備將由Xerox負責市場推廣與售後服務,但目前尚未公布上市時間與技術規格,相關資訊預計在未來幾個月陸續公布。 這項新產品將補充Xerox現有的Iridesse、Proficio PX300與PX500、IJP900印刷機,以及PrimeLink系列系統。Xerox全球生產印刷服務總裁Terry Antinora表示,結合Flint Group Digital Xeikon的數位印刷技術與Xerox Production Ecosystem,可形成完整的生產平台。   Xeikon擴大數位印刷銷售通路 對Flint Group Digital Xeikon而言,此次合作則提供另一個銷售與服務通路,讓Xeikon技術能透過Xerox的銷售及服務網絡進一步推向市場。雙方特別提到,市場需求正朝向 短版印刷、更快交期與版本化生產 發展。 這項合作也是Xerox近期持續擴展生產印刷業務的一部分。今年2月,Xerox在英國Uxbridge舉行的「Future of Xerox Production Print」活動中,宣布投入高速噴墨、AI驅動工作流程與數位後加工。2026年第一季,Xerox公布其生產印刷設備安裝量年增 31% ,其中部分成長來自Proficio系列的推出。   內容來源: https://www.printindustry.news/
Google Photos進軍網路印刷,Fujifilm擴大照片商品與客製服務
數位應用
2026-09-07

Google Photos進軍網路印刷,Fujifilm擴大照片商品與客製服務

全新Google相簿應用程式商店將於10月上線。圖片來源:Google   照片從手機拍攝到實體商品,中間的網路印刷服務正逐漸成為數位影像平台的重要功能。Fujifilm宣布與Google Photos擴大合作,將負責Google Photos整合式照片列印商店的營運與功能拓展,預計2026年10月起先在歐洲推出。新商店除了現有的照片、照片書與畫布印刷,也將加入更多列印格式、相框、居家裝飾及禮品。對印刷業者而言,這項合作也呈現數位影像平台如何把線上內容延伸至實體照片商品。   Fujifilm擴大參與Google Photos網路印刷 Fujifilm與Google Photos原本已有合作關係,此次則進一步擴大Fujifilm在平台列印服務中的角色。全新的「Fujifilm for Google Photos Print Store」預計於2026年10月在歐洲推出,首先提供Google Photos使用者更完整的照片商品訂購服務。 依據合作規劃,Fujifilm將負責Google Photos平台內整合式照片列印功能的商店服務,並持續拓展新功能、產品及使用體驗。這代表照片從雲端儲存、瀏覽到實體輸出的流程,將進一步整合在同一個數位服務環境中。   照片商品從列印延伸至禮品 目前Google Photos已提供照片列印、照片書與畫布印刷等商品。此次擴大合作後,產品目錄將進一步增加,包括更多照片列印格式,以及相框、居家裝飾與禮品等品項。 對使用者來說,照片不再只以單張列印或照片書形式呈現,而是能透過同一個平台選擇不同的實體商品。Google Photos也表示,新商店將提供更多照片輸出的方式,讓使用者能將具有意義的影像保存為實體商品。   Google Photos擁有逾15億全球用戶 此次合作的另一個重要條件,是Google Photos本身的使用者規模。Google表示,Google Photos在全球擁有超過15億名使用者,Fujifilm則表示,雙方過去的合作結合Google的科技能力與Fujifilm超過90年的影像專業。 Fujifilm Europe影像解決方案資深副總裁Shin Udono表示,隨著雙方長期合作,讓Fujifilm進一步參與Google Photos列印功能的管理與擴展,是自然的下一步。Google Photos副總裁Shimrit Ben-Yair則指出,新商店將提供更順暢的照片列印體驗。   網路印刷可延伸哪些商品應用 從此次合作內容來看,網路印刷的應用已從單純照片輸出,延伸至照片書、畫布、相框、居家裝飾與禮品等不同形式。對台灣印刷與數位印刷業者而言,這類模式可作為觀察數位影像如何轉化為實體商品的參考。 若評估相關應用,可從 產品種類、客製化形式、線上訂購流程與後加工需求 等方向觀察。尤其當照片商品從單一印刷品延伸至禮品與居家裝飾,不同基材、尺寸及加工方式所涉及的生產流程也可能有所不同。   內容來源: https://www.printweek.com/