歐盟PFAS限制再收緊,食品接觸紙材與紙板須符合REACH新門檻
包裝未來
2026-10-19

歐盟PFAS限制再收緊,食品接觸紙材與紙板須符合REACH新門檻

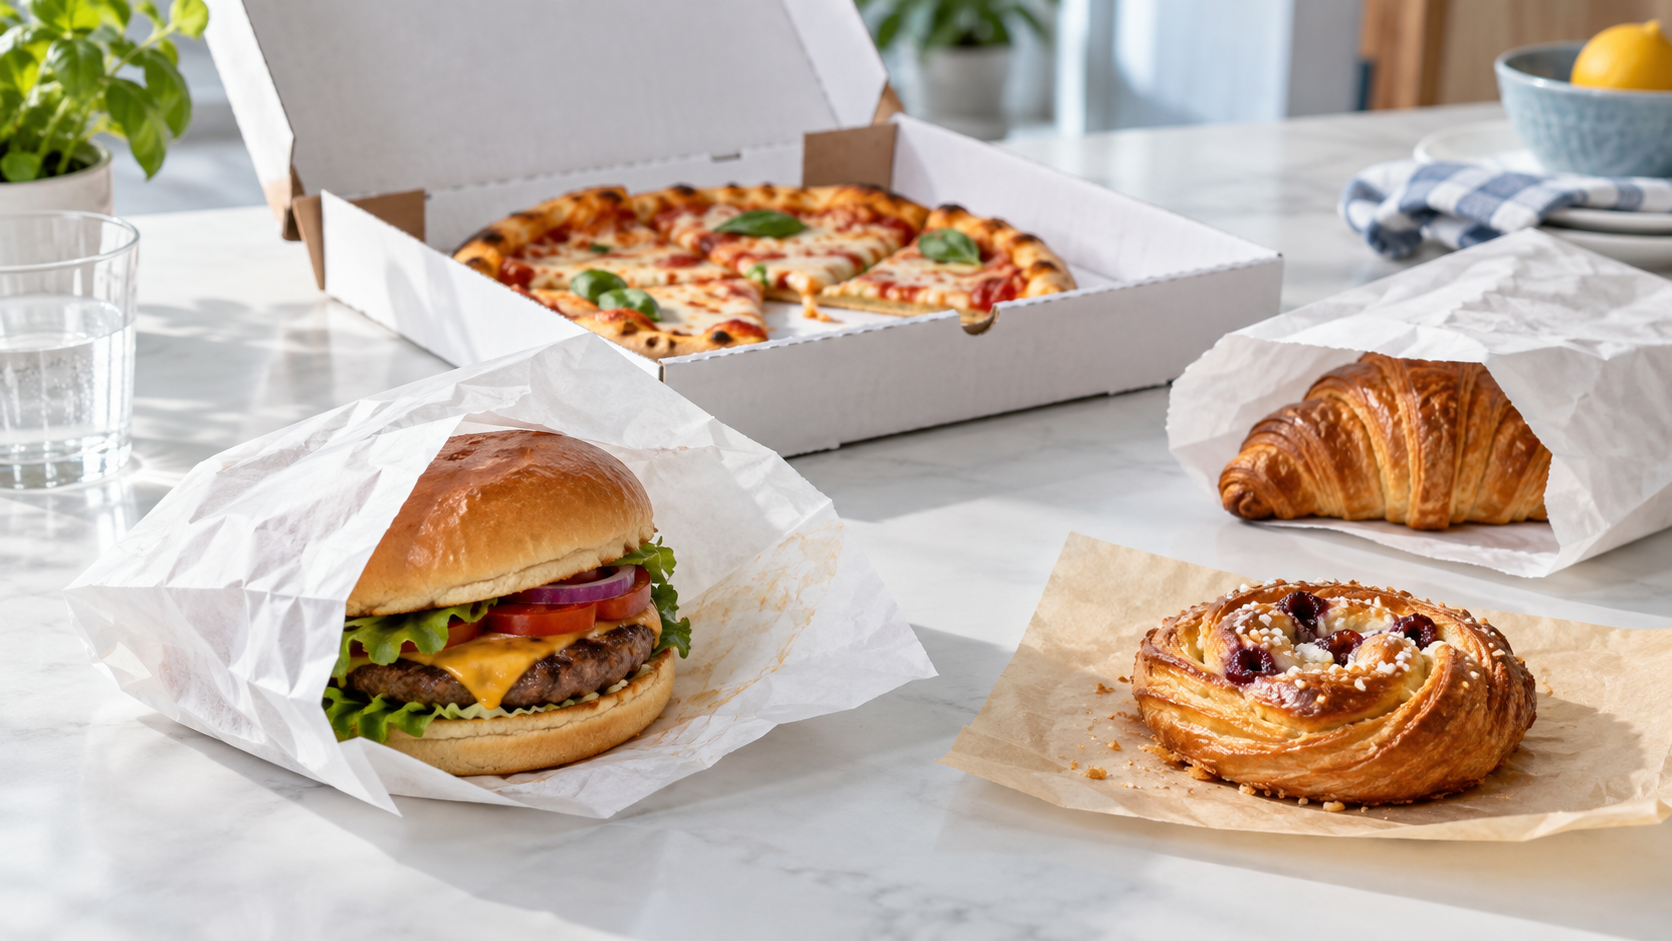
歐盟對食品接觸材料中的PFAS管制再增加一項要求。自2026年10月10日起,食品接觸用紙張與紙板須符合REACH法規新增的PFHxA及相關物質限值,涵蓋披薩盒、烘焙紙、麵包袋及防油紙等用途。這項限制與已於同年8月12日生效的《包裝與包裝廢棄物規則》(PPWR)並行適用,兩者管制範圍與檢測門檻並不相同。對台灣紙材、食品包裝及印刷加工業者而言,出口歐盟或供應相關客戶時,除了確認材料成分,也需留意檢測證明、供應商文件與既有庫存的上市日期紀錄。   食品接觸紙材新增兩項PFHxA限值 這項限制的法源為歐盟《REACH化學品法規》新增的第79項,依據《歐盟規則(EU)2024/2462》,歐盟執委會於2024年9月增訂相關規定,並設置24個月的過渡期。自2026年10月10日起,食品接觸用紙張與紙板中的全氟己酸(PFHxA)、其鹽類及相關物質,須符合指定限值。管制對象包括披薩盒、烘焙紙、麵包袋及防油紙等,不限於直接用來包裝食品的成品。 REACH規定採用兩項限值,並以均質材料作為檢測基礎: PFHxA及其鹽類總和: 不得達到或超過25 ppb。 PFHxA相關物質總和: 不得達到或超過1,000 ppb。 PFHxA相關物質是指因分子結構而能分解或轉化為PFHxA的物質。這類物質在實際材料管控中特別重要,因為即使配方沒有直接添加PFHxA,仍可能使用受限制的相關物質。原文指出,歐洲化學品管理局(ECHA)維護的相關物質清單尚不完整,因此企業仍須透過供應商資料及材料檢測確認合規情況。   REACH與PPWR管制範圍不同 對食品包裝業者而言,PFHxA限制並非歐盟近期唯一的PFAS規定。《包裝與包裝廢棄物規則》(PPWR)第5條的PFAS限值已自2026年8月12日起適用,涵蓋所有材質的食品接觸包裝,並以整體PFAS物質群為管制對象。相較之下,REACH新增限制針對PFHxA及其相關物質,但適用範圍涵蓋所有與食品接觸的紙張及紙板產品,不限於包裝用途。 兩套規定的檢測方式與限值也不相同。依原文,PPWR的相關門檻為: 針對性分析中,個別PFAS低於25 ppb。 特定測得PFAS的總和低於250 ppb。 包含聚合物在內的PFAS總量低於50 ppm。 因此,兩套法規須分別判定,不能以其中一項檢測結果直接取代另一項要求。以塗佈紙為例,即使符合REACH針對PFHxA及相關物質的限制,仍須確認是否符合PPWR的PFAS要求。REACH規定適用於食品接觸用紙張與紙板,不直接涵蓋塑膠、玻璃或金屬等其他包裝材質;這些材質的食品接觸包裝則可能受到PPWR相關條文規範。   過渡期結束前上市的庫存可適用例外 REACH新限制設有庫存例外。2026年10月10日前已投放歐盟市場的產品,不適用這項新限制。歐盟執委會考量規定的實際執行與可行性,允許既有產品適用例外,但供應商須能證明產品已在期限前投放市場。 因此,企業若仍有舊庫存需要銷售或處理,應備妥交貨紀錄及相關文件,以證明產品上市時間。反之,2026年10月10日起才投放市場的產品,便須符合新限值,不再享有額外過渡期,進口產品也適用相同要求。 這項規定的關鍵在於「投放市場」的時間,而不只是產品的生產日期。對紙張、紙板及食品包裝供應鏈而言,保存可追溯的出貨與交易紀錄,有助於釐清既有庫存是否符合例外條件。   供應鏈檢測成為合規關鍵 受到影響的業者包括紙張與紙板製造商、加工及塗佈業者、進口商、經銷商,以及使用相關材料的餐飲與零售業者。由於PFAS可能透過阻隔塗層、加工助劑或前驅物進入材料,單靠成品外觀或一般產品規格,無法確認是否符合限值,通常需要沿供應鏈取得材料資訊及檢測證明。 原文指出,檢測證明應涵蓋REACH與PPWR兩套規定,且方法的檢出限須低於相應門檻。歐洲化學品管理局相關委員會在評估過程中認為,市場上已有商業化分析方法,但針對相關物質與材料的標準化程序仍有待發展。 歐盟執委會之所以採取這項限制,是因為相關用途存在健康與環境風險,且已有替代方案可供使用,預期成本相較於健康與環境效益仍屬有限。對台灣業者而言,可優先確認防油紙、食品包裝紙板及塗佈材料的成分資訊,向供應商索取涵蓋兩套規定的檢測資料,並確認檢測方法與限值是否相符。若產品銷往歐盟,也可同步檢視庫存上市日期與追溯文件,降低供應鏈合規資訊不足的風險。   其他PFAS用途限制將逐步生效 這項規定源自德國於2019年12月向歐洲化學品管理局提交的限制提案。依規則說明,PFHxA具有高度持久性,且在水中具有移動性,可能對健康與環境造成不利影響。德國原先提出較全面的禁令,歐盟執委會最後則採取針對特定用途的限制方式。 後續管制時程也已逐步排定。自2026年4月起,部分消防滅火器已納入限制;2027年10月10日起,其他紡織品,包括地毯與家具軟墊等,將適用相關限制;2029年則進一步涵蓋民用航空消防滅火器。至於其他尚未納入的用途,歐盟執委會將參考目前正在審議的其他用途PFAS限制提案,再評估是否需要進一步管制。 對印刷與包裝產業來說,這次規定已明確要求食品接觸紙張與紙板符合PFHxA相關限值,但其他包裝材料的後續管制仍有待觀察。業者可先從材料成分透明度、供應商檢測文件及既有庫存管理著手,並持續追蹤歐盟後續法規進展,作為材料選擇與出口合規規劃的參考。   內容來源: https://packaging-journal.de/en/
『設計印象雜誌』
橫跨造紙、印刷、包裝、出版及設計等領域的專業媒體,兩個月發行一期紙本雜誌,網站不定期更新
2025全球產經回顧與新年展望(一)
對等關稅與印刷包裝業
2026-09-14

2025全球產經回顧與新年展望(一)

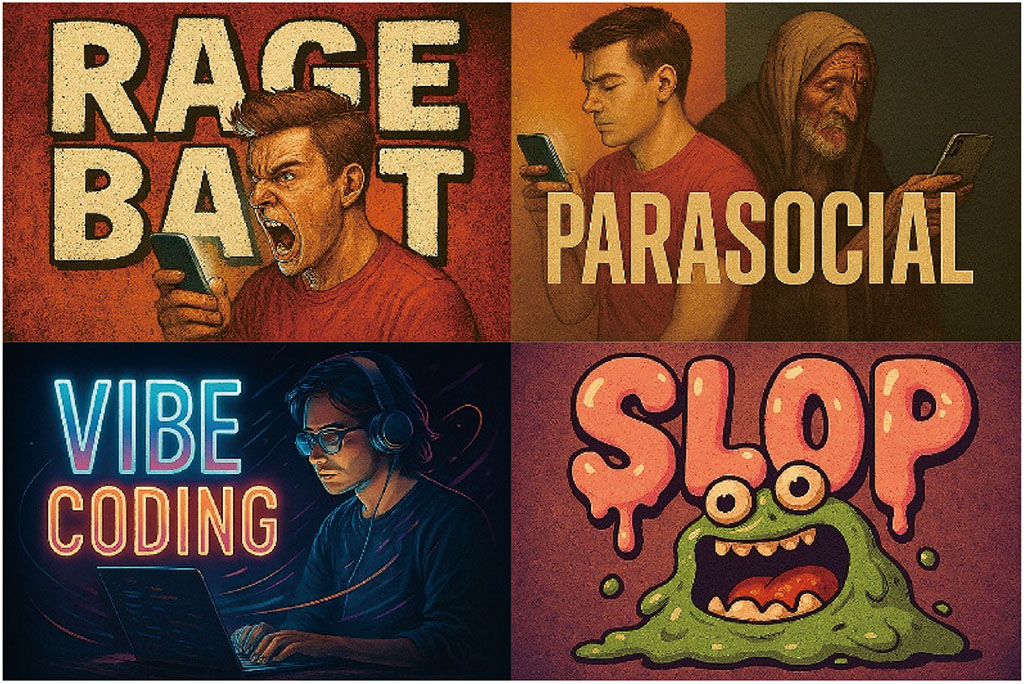
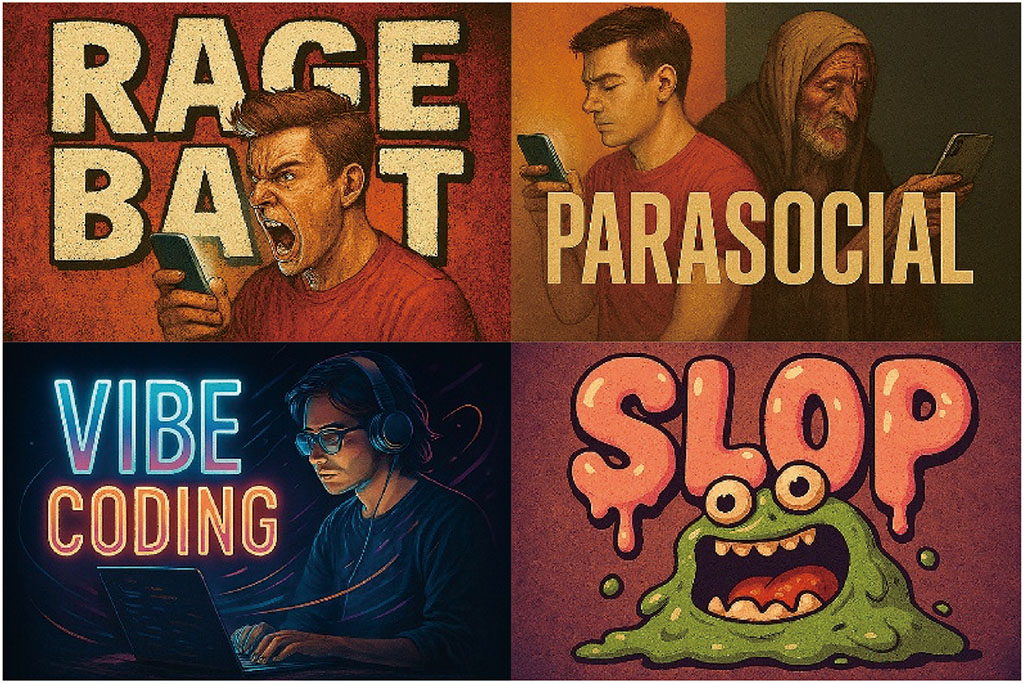
●圖1:英美兩國所選出的2025年度代表字,英國牛津英語大辭典為Rage Bait(憤怒誘餌)、英國劍橋辭典為Parasocial(擬社交互動)、英國柯林斯字典為Vibe Coding(氣氛編碼)、美國韋氏字典為Slop(數位餿水)    年度字是反映該年度人們的「情緒、精神和關注」所在,並具備「持久文化意義」潛力的詞彙,也表達思維的另一種社會與語言趨勢。亞洲各國的年度字除了能捕捉當年的熱門話題、公共議題與社會氛圍,反映民眾最關心的事,而將年度複雜的事件與情緒透過選字來表達及反思。但在歐美則同時反映網路文化、科技發展對語言的影響,由統計網路搜尋及使用頻率等數據選出代表字或詞,總之年度字是一個有趣並具深度視角的縮影,來回顧及理解我們的時代。 各國選出的2025年度代表字 Rage Bait(憤怒誘餌)獲選為2025年英國牛津英語大辭典年度字(Oxford English Dictionary),意指刻意帶風向激起憤怒的網路內容,藉此提高特定網頁或社群帳號的流量或互動,也就是所謂的引戰文,牛津大學出版社主管Casper Grathwohl表示,人們愈來愈常使用這類詞彙,展現數位平台正重塑我們的想法與行為;而2024年牛津英語大辭典選出的年度字為Brain Rot(腦腐),這形容過度接觸片段、過量及低俗的網路內容,帶來負面影響,導致身心或智力惡化的情況。(見圖1) 英國的劍橋辭典(Cambridge Dictionary)2025的年度代表字為Parasocial(擬社交互動),意指人們與虛構角色、名流或公眾人物建立一種單向且持久的情感聯繫和互動,如把ChatGPT等AI工具當朋友的感覺;而劍橋辭典2024年度代表字為Manifest(顯化),這意指一種神奇思維或普遍幻覺,認特定的心理儀式可以改變我們周圍的世界,但若將財富、愛情和權力顯化的作法,可能導致不切實際的期待和失望。 另外,2025年美國韋氏字典(Merriam-Webster)選出年度字為Slop(數位餿水),反映網路和社交媒體上充斥的低品質AI生成內容,如虛假影片、粗糙圖片和垃圾電子書等,同時反映人們對AI內容泛濫的厭惡;2024年美國韋氏字典的年度字為Polarization(兩極分化),被定義為分裂成兩個截然不同的對立面,這確實符合2024年美國的總統大選,而世界呈現極度分裂,非常兩極化,台灣也出現這樣的情況。 而英國的柯林斯字典(Collins Dictionary)也選出Vibe Coding(氣氛編碼)為年度字,這是指與AI聊天,描述你的需求或構思功能及創意,讓AI自動生成程式碼的開發,開發者不用懂程式語法與細節,這就是完全順應感覺(Vibes)、擁抱AI帶來的進步。英美地區的Dictionary.com選出的2025年度字為67,一個意涵模糊的數字流行語,展現語言趨勢與Alpha年代青少年的網路幽默文化。 歐美年度字帶來的共通啟示,因AI發展加速數位資訊氾濫與心理影響,也容易讓情緒商業化與被操控,同時展現年輕世代文化表述,形成人際關係與情感邊界模糊;而面對這些趨勢,大眾媒體與企業組織應思考如何辨識優質內容、抵禦資訊操控、理解及尊重年輕世代語言與生活方式,也要關注虛擬情感失衡問題,這些行動將影響企業品牌策略與每人的生活方式。 由聯合報舉辦的台灣2025年度字為「罷」,反映2025年台灣社會中圍繞罷免議題所帶來的強烈震盪與廣泛討論,而2024年的年度代表字為「貪」,年度字帶給台灣思考民主機制的活化與監督力。而由日本漢字能力檢定協會票選的2025年度漢字為「熊」,熊害問題帶給日本思考環境變遷觸發人獸衝突,社會需重新思考共存策略與安全機制,而2024年的年度漢字為「金」。 由中國國家語言資源監測與研究中心所公佈的中國年度字為「軔」,代表堅韌不拔、抗壓應變的精神,處在一個政治、經濟、技術等不確定因素交織的時代,「韌」不僅僅是增長性,更是抗壓性、應變性、回彈性。年度詞是「深度求索(DeepSeek)」,這代表中國感受到AI發展對未來經濟的重要性,而構建與美國競爭機會與自信。另外,也要思考AI技術與經濟轉型、社會支援政策、防範濫用科技治理將成關注焦點,此外「稅」當選中國2025年度的國際字;而「地緣政治」則當選年度的國際詞。(見圖2) 比較歐美與中日台的年度字的焦點差異,歐美偏向文化現象與數位議題,這些詞語多源自網路文化、社群媒體與生成式AI的衝擊,年度字是文化鏡子,也反映生活與心理狀態。而日台則偏向現實社會與公共議題,中國這次選字,卻是很符合2025年中國的國內與國際情勢現況。 ●圖2:台灣、日本、中國所選出的2025年度代表字,台灣聯合報為「罷」、日本漢字能力檢定協會為「熊」、中國國家語言資源監測與研究中心為「軔」,另外「稅」當選中國2025年國際字 AI氾濫與川普關稅,讓2025年處於全球「焦慮時代」 2025年,人類社會似乎進入了一個「焦慮時代」。這種焦慮並非單一事件所致,而是多重因素交織,包括川普關稅政策帶來的全球供應鏈重置、經濟與通膨的不確定性,而地緣政治衝突的緊張處處引爆、AI急速發展,但內容氾濫,帶來隱私與社會倫理挑戰。環境危機的持續惡化,各地天災不斷,這也讓全球焦慮不安情緒高漲,人們在日常生活中感受到壓力,企業在市場中面臨風險,政府在政策上承受挑戰,整個世界彷彿被一層無形的焦慮氛圍籠罩。2025年焦慮時代的全球大事摘要如下: 一、川普新關稅政策重擊全球供應鏈,改變全球貿易思維 2025年川普回任美國總統,其國際政策更具有侵略性與交易導向,以美國優先(America First)的思維推動對等關稅(Reciprocal Tariffs),破壞WTO貿易機制、脅迫各國擴大對美投資、驅逐非法移民、退出國際組織、改變綠能政策、削減海外駐軍、加劇美國貿易夥伴及盟友緊張關係等,這讓國際供應鏈再度不確定性、成本增加壓力。而美國通膨壓力正在累積、全球經濟成長(GDP)可能降低外,也正削弱以美國為中心的國際領導力,促使中國與歐盟、東南亞及第三世界的聯盟合作,增加地緣政治與全球秩序重組的風險,全球陷入新的貿易機制混亂及不確定性常態。(見圖3) 川普經濟的關稅政策與不確定性結果,國際貨幣基金(IMF)預測2025年的全球經濟成長微降約0.1%,對美國經濟沒有崩潰也沒有復甦現象,雖推高物價但並未引爆通膨,失業率則微幅升高。美國淨關稅則大幅增加14%,收入較2024年大增兩倍,但外來投資振興美國產業尚未落地,貿易逆差短期收斂,但前9月仍比2024年同期增加約13.6%,金融上降息趨勢明顯,而股市全年漲幅約15~17%。(見表4) 川普關稅政策去中國與俄羅斯化,但反而讓中國加速成為新秩序,同時降低美國與盟國之間的信賴關係,造成全球經濟焦慮年,也導致中國、日本、加拿大、墨西哥及巴西等國,在2025年第三季受到經濟下滑影響。再分析前9月美國貿易主要國家中,加拿大、中、德、日、韓、英、義等對美出口都呈現衰退情形,其中中國衰退約24.3%最多;但越南、台灣、愛爾蘭、瑞士、印度等對美出口則呈現11~65%的增長,這也說明川普關稅政策,傷害最大的是同盟國,尤其是加拿大、墨西哥、日本及韓國,也讓巴西及印度轉抱中國。 台灣則因全球AI產業爆發,受惠資通產業轉單需求,2025年對美國出口額約有1,982.7億美元,較2024年同期增加約78.0%,而2025年對美國進口僅481.6億美元,貿易順差高達1,501億美元,較2024全年增加103.1%,這大幅度的順差增長,川普會不在意嗎?但在川普眼中,台灣是可交易的一個籌碼,或是非不可缺的盟友,也正在受到考驗。 ●圖3:川普推出新關稅政策重擊全球供應鏈,以及美國優先(America First)思維推動對等關稅,改變全球貿易思維(圖片來源/白宮、美聯社、維基百科)  二、地緣政治衝突帶來區域緊張與安全焦慮 2025年地緣政治衝突包括美中競爭加劇,關稅與科技戰不斷,台海局勢緊張、軍演頻繁,讓全球供應鏈重置、區域緊張;俄烏戰爭未解及北約擴張爭議,讓歐洲能源與糧食引發安全焦慮;以巴戰爭即使停火,但加薩未來並未找到真正解決方案,恐怖攻擊事件頻發,加上伊朗核問題,中東還是存在不穩定與能源焦慮,新增的印度與巴基斯坦、泰國與柬埔寨的戰爭;而中國與南海周邊國家的領土爭議升溫,國際關注度也提高,美日澳印的印太聯盟合作加深,形成明顯的對抗格局,南海火藥庫開始成局;而川普正在加速多邊機制弱化,包括WTO、聯合國等影響力下降,國際規則失去約束力,各國在科技、能源、軍事上選邊站,全球合作難度提升,信賴度降低,全球秩序面臨碎片化,導致焦慮指數大幅擴張。(見圖5、表6) ●圖5:地緣政治衝突帶來區域緊張,俄烏戰爭未解及北約擴張爭議,讓歐洲能源與糧食引發安全焦慮(圖片來源╱維基百科、BBC)  三、AI風潮席捲全球,重塑全球經濟 2025年AI發展跟川普關稅政策一樣衝擊全球,由實驗走向各行各業應用,深植日常流程與決策中,是驅動數位經濟的核心力量,並列為企業營運的優先戰略。生成式(Generative)與Agentic AI的崛起,這讓AI應用由單次回答你的問題,轉入主動思考,同時具備「目標導向、自主決策、動態學習」能力,就像個人,會想、會做事,還能與人協作,2025年算是Agentic AI元年,這也是下一個時代的重要工具,能夠幫助企業真正節省人力、簡化決策及推動數位轉型。 Agentic AI已經在企業及實務落地,是很好的個人化助理、行程規劃、研究報告都能做,享受個人化體驗及生活便利性,不只是輔助且主動代勞處理,企業則著重在提高效率、強化流程整合與知識管理。但是AI還是存在著複雜任務的錯誤率高,其規劃與推理能力還有很大的發展空間,所以要導入AI應用,必須在人才、技術與治理都要有所理解及佈局。(見圖7) OECD及IMF均預測2025年全球經濟增長率約為3.2%,川普關稅帶給全球經濟負面影響約為0.2~0.7%,但AI投資貢獻全球0.5~1%的經濟增長,是經濟穩定的力量;而根據美國BofA Global Research表示,單美國AI的投資就貢獻美國1.2~1.3%的經濟增長。另外Axis Intelligence報告指出,2025年全球AI總投資額約3,000億美元,美國S&P 500漲幅約12~20%間,都跟AI有關。其中Nvidia在AI領域扮演核心引擎角色,主導GPU硬體、軟體生態與代理式AI基礎設施,支撐全球AI訓練與推理需求,其GPU主宰AI晶片市場,佔數據中心90%以上份額。而台灣是Nvidia軍火庫,2025年黃仁勳就來台灣五次,主要目地在鞏固AI的供應鏈及產能,而跟隨川普國際訪問英國、中東、韓國等,都與AI的國際市場有關。(見圖8) 2026年AI發展趨勢,包括AI自主代理應用將全部落地,AI即服務(AIaaS)將逐漸普及,語音、影像及文字等多模態AI成為標配,AI治理標準國際化,低能耗與碳中和等綠色AI技術突破,AI驅動新商業生態等。但AI發展也有不少問題,資訊來源與結論的信任感是有疑慮的,未來工作的被取代性是焦慮的,隱私侵犯與監控憂慮是有的,假訊息與深偽造普及,過度依賴AI的孤獨感、社會焦慮與情感依賴是很不健康的。而對技術及未來發展的無知也是令人不安的,這也引起很多的社會代溝與數位落差,這是2025年由AI帶來的社會問題。(見表9) ●圖7:AI風潮席捲全球,重塑全球經濟,由實驗走向各行各業應用,是驅動數位經濟的核心力量  ●圖8:2025年AI在企業營運應用之調查(資料來源╱麥肯錫2025年AI運用全球調查)  四、全球的ESG發展將由「傳統永續」轉向「永續兼安全韌性」之全新架構 2025年川普新政正衝擊全球傳統環境保護、社會責任、公司治理(ESG)傳統理念,環境上美國退出巴黎協定、重啟石化燃料,凍結聯邦氣候基金,導致綠能基金中斷,重啟對公共土地與海域的鑽探;在社會責任上,終止聯邦DEI計劃(Executive Order 14151等),刪減美國開發總署(USAID)及國際援助資金,驅逐非法移民,攀升國際人道危機及公共健康風險;在公司治理上,川普改變鼓勵推休金計畫只考慮財務回報,不談ESG標準,推動州政府反ESG立法,實施對等關稅(Reciprocal Tariffs)政策,讓全球供應鏈再度重置,也讓企業改變碳中和規劃;這也影響到美國投資人在2025第一季ESG基金流出超過60億美元,而受到美國壓力,歐盟部分ESG法規內容也被淡化。(見圖10) ●圖10:2025年全球ESG的變革(資料來源╱https://www.dqsglobal.com/) 川普的美國優先政策更加擴大地緣政治選邊站,地緣政治的風險更讓全球關注國防安全與能源韌性,AI發展的關鍵在電力取得,核能重新站上能源產業的發展路上。企業再度評估地緣政治風險,泛歐交易所執行長Stéphane Boujnah就提到,供應鏈也由傳統的永續責任(ESG),將重新被解釋為能源(Energy)穩定、國防安全(Security)與地緣戰略(Geostrategy)。而供應鏈重置將再度發生,這可能導致碳排放增加、勞工權益下降,碳中和目標進度放緩,所以ESG發展的架構轉型將是永續兼綠色韌性,ESG的重點趨勢變成供應鏈安全兼碳足跡管理、能源多元化兼綠色基礎設施、治理透明度兼地緣風險的揭露。 川普政策不會終結全球ESG  (碳中和及永續供應鏈)承諾,但會造成全球ESG發展分化與區域化,企業焦慮在法規多標準及ESG雙軌化將成為新常態。美國企業將延後或縮減ESG承諾,專注於能源安全與經濟增長,國際企業須採雙軌策略,在美國市場降低ESG曝光,在歐亞則強調ESG報告。在2025年2月,歐盟提出綜合永續發展規則(Omnibus)法案,旨在簡化永續盡職調查(CSRD)、歐盟分類法(EU Taxonomy)、碳邊境調整(CBAM),以提高市場競爭力,確保經濟韌性仍與ESG目標並行,而東協(ASEAN)及中東國家也持續制定ESG相關法規,提升永續透明化。 2025年全期永續發展面臨著多重的焦慮,這來自於法規碎片化與合規壓力、投資人對於ESG的信心動搖、綠色洗牌與訴訟風險、地緣政治與供應鏈壓力、技術與資料透明度、人道救助預算(DEI)削減,ESG是否會淪為環境優先,社會邊緣化?其核心在於 「標準分裂+政治干預+經濟壓力」,企業與投資人必須在「合規、信任、韌性」三者之間尋找平衡。(見圖11) ●圖11:ESG發展的架構轉型將是永續兼綠色韌性,企業與投資人必須在「合規、信任、韌性」三者間尋找平衡  五、2025年風雨交加的台灣,看堅挺前行的韌性之島 中國環台軍演及封鎖升級的國安議題、政黨對抗與憲政混亂加劇引發罷免潮、強颱與暴洪肆虐全台造成重大災損、停電凸顯能源政策爭議與電網韌性不足、病毒與豬瘟帶來公共衛生的驚恐、川普關稅不確定性與內需偏弱引發經濟落差、隨機持刀攻擊案重擊社會安全機制、詐騙(假消息)猖獗與資安攻擊暴增的危機等,這些是2025年台灣面對的重大議題與不確定環境,包括國安危機、憲政信任、能源韌性、災害指數、公衛風險、經濟落差、社會安全機制等,也給台灣民眾帶來多層焦慮及不安全感。 2025年7月的17級颱風丹娜絲,帶給南部2,454根電線桿倒榻、百萬戶停電、7.5萬戶停水、房舍受損約4.3萬多戶,也造成農漁業重大損失;9月花蓮馬太鞍溪堰塞湖潰決,造成19死重大災害;12月台北無差別攻擊事件,造成4死11傷。但面對這些事件,顯示台灣人的團結,除了政府快速行動、台電員工全力以赴、軍警動員救災、慈善團體支援、更多的是各行各業志工、來自各地不約而同的即時行動,沒有爭議只有相互幫忙救災,單就光復鄉的水災,近50萬志工與11萬國軍,在20天內清除40萬噸淤泥,被稱為鏟子超人,用普通的方式做出最不普通的事,用鏟子敲出台灣人善良與希望的聲音。(見圖12) 而台北無差別的攻擊事件,也讓大家看到社會安全感的脆弱,心痛受害者,但敬佩擋刀英雄余家昶及家屬的勇敢,也看到醫療體制的動員、過路人的相互扶持,不會讓這社會只有孤單、不會因為災害讓台灣停頓,看到的是勇敢面對與堅毅前進的善意與韌性的台灣人。 2025年台灣的GDP飆升為7.37%,全年貿易順差創紀錄的1,571億美元,都為14年來之最。但外貿火熱集中在科技業,傳統產業及內需卻明顯經濟落差,這也表示台灣經濟結構存在風險,而國際地緣政治與關稅衝擊持續、AI發展泡沫化風險、供應鏈重置區塊化、全球高度不確定因素更趨複雜,通膨問題還在、綠色轉型進入強制期,加上中期選舉、政黨對抗未解、科技爭霸,2026年台灣的挑戰會更嚴峻。 ●圖12:2025年風雨交加的台灣,去年7月的17級颱風丹娜絲重創南部、去年9月花蓮馬太鞍溪堰塞湖潰決重創光復鄉,看見台灣人的團結及堅挺前行的韌性之島(圖片來源╱Taiwan News、慈濟基金會、健康醫療網、鏡周刊、天地傳媒)
2025全球產經回顧與新年展望(二)
對等關稅與印刷包裝業
2026-09-14

2025全球產經回顧與新年展望(二)

2025全球經濟回顧與新年展望 2025年全球經濟延續著「低速但韌性」的格局,根據經濟合作暨發展組織(OECD)提到,2025年全球GDP成長約3.2%,受景氣循環與政策調整影響,2026年可能降至2.9%,顯示短期先高後穩的節奏仍在;同時,各國把AI投資視為中長期生產力提升的關鍵,預計能夠帶來更長期的效率與產出增長。國際貨幣基金則強調,全球GDP增長約3.2%,增長主要由美國消費韌性、AI投資熱潮及部分新興市場如印度、東南亞支撐,歐洲增長疲弱約1.2%,中國維持約4.8%,但房地產與地方債務風險仍在。(見圖13) 就區域經濟分析,受AI基建與企業投資帶動,2025年美國經濟維持韌性,GDP達2%增長,美股延續上行、科技權重居高,但也提醒2026年需留意估值與政策不確定性;歐盟啟動ESG與永續披露的Omnibus簡化法案,以降低合規成本、維持核心目標為原則,意在修正企業端的負擔、提振競爭力,2025年的GDP增長約1.2%;亞洲的中國在房地產去槓桿與科技製造投資並行,政策定調穩增長兼補短板,2025年GDP增長約4.8%;另印度及東盟國家受惠於產能外移及數位普及,仍延續較高增長。(見圖14) ●圖13:IMF全球經濟成長預測 ●圖14:2025及2026相關國家競技成長預測(資料來源╱經濟部) 2025年全球投資主軸在AI生態(如模型、算力、半導體、資料中心、軟體自動化)與綠色轉型(如再生能源、儲能、效率提升、碳管理),但ESG資金面卻呈現分化與退潮。受益於AI發展,全球科技股持續盤升,而央行進入降息周期,長期利率下行,油價在地緣風險及產油國供需韌性間震盪,其他金屬行情趨於穩定,全球政社主軸由防通膨轉向促投資及促韌性,企業則在成本及韌性間權衡,也關注能源安全與地緣政治風險,以因應川普的關稅政策所帶來的衝擊。 2025年的台灣經濟可以形容為「AI領航,出口強勁,投資熱絡,但景氣分化,內需溫和」,GDP由原先預估的3.3%飆升為7.37%,15年來最強,特別是出口及投資表現亮眼。例如半導體和伺服器國際需求強勁,但產業間呈現幾家歡樂幾家愁的局面,部分傳統產業受到關稅與國際因素影響,民間消費成長相對保守,呈現結構性的差異。即使2025年台灣人均所得為3萬8,748美元,超過日韓,而地緣政治及中美關係的不確定性,加上國內政黨的內鬥,社會實在沒法感受到台灣經濟的成就感。 根據經濟部統計處的報導,2025年台灣出口額約6,407.5億美元,年增約為34.9%,進口額約4,836.1億美元,年增約22.6%,貿易順差約1,571.4億美元,年增約95%,其中對美順差約1,501.2億美元,年增103.1%,這是讓人很驚恐的數字,另外2025年對韓貿易逆差約370.2億美元,年增約61.6%。而前11月就消費者物價指數(CPI)僅約1.69%,生產者物價指數(PPI)約1.79%,物價基本是平穩的,失業率約3.36%,總結2025年台灣的經濟數字是過去14年最佳。但主要是集中在全球AI的擴張,讓台灣的資通產業在投資、出口都呈現大幅增長,但傳統產業因川普關稅問題影響到國際競爭力。(見圖15) 展望2026年全球AI相關產業擴展仍支撐外需與投資,仍然需要關注美國關稅政策、主要央行貨幣政策調整、中國經濟放緩與低價產品外銷對區域貿易的干擾,以及地緣政治與氣候風險。台灣經濟雖然受到半導體與科技產業支撐,但產業集中與景氣分化,將影響經濟韌性與勞動市場穩定。中華經濟研究院預測2026年經濟成長為3.54%,每人GDP為 4萬951美元,CPI上漲1.61%,政府政策應聚焦促進消費、強化投資、分散風險,並加速產業升級與供應鏈安全。 ●圖15:全球主要國家消費者物價指數(CPI)年增率(資料來源╱經濟部統計處)  2026年全球產經科技展望:AI規模化、綠色轉型與地緣韌性 過去五年來(2019~2024年)全球產經及科政發展焦點,在雲端發展、數位轉型及AI人工智慧興起等項目,展望2026年的全球產經及科政趨勢,由Deloitte、Gartner、McKinsey、OECD、WEF等專業機構的報告,則將落實雲端化、數位化及AI應用、治理與可觀測性的制度架構,同時在能源轉型與永續責任、資料主權與地緣韌性之下,重塑科技基礎設施與供應鏈重置,相關的發展趨勢說明如下: 一、戰略科技發展趨勢 Gartner(顧能)將2026年戰略技術趨勢,著重於企業決策、技術佈局與風險治理三個面向,AI不再是選項、而是企業韌性與競爭力的核心工程。指向AI驅動、超連結、信任三個主軸。在AI驅動項目(基礎能力)包括AI原生開發平台(AI-Native Development Platforms)、AI超級運算平台(AI Supercomputing Platforms)、機密計算(Confidential Computing);在超連結項目(價值創造)上則包括多智能體系統(Multiagent Systems,MAS)、領域專用的語言模型(Domain-Specific LMs,DSLMs)、物理AI(Physical AI);在信任與風險項目上包括前置式主動網安(Preemptive Cybersecurity)、數位溯源(Digital Provenance)、AI安全平台(AI Security Platforms)、地緣回遷(Geopatriation)等。結論是AI不是專案,而是內化為平台能力、協同機制與治理制度。 就Mckinsey(麥肯錫)對2026年全球科技發展趨勢的評論,分為AI革命、算力與連結前沿、工程前沿三大板塊,並以人才、投資、創新與興趣度等量化向度追蹤熱度及成熟度來揭示,其認為AI將從增強到自治,從泛模型到小而專,其主要趨勢含代理型AI(Agentic AI)的崛起,領域化與小模型路線等;在算力與連結,將資料中心、雲邊協同與半導體群體作戰,項目含雲×邊×能源等資料中心三角關係、應用專用半導體與連結前沿(強化專用半導體及先進連結)等;工程應用在機器人、自駕生態、生物工程與能源的AI強化,包含機器人與自動化資本開支、移動性與電動化/自駕生態、能源與永續科技等;而在數位信任與網安上,把AI安全移左、把來源可信做深,讓可觀測性、審計與溯源變成AI生產的標準工序,而非事後的補救;將地緣與主權的技術選擇成為企業戰略,企業不僅僅要做雲供應商的多元化,更要在資料駐留、合規與成本之間做結構性的取捨等。(見表16) 總結麥肯錫的框架提供2026年的清晰路線,AI走入自治、算力走向組合、工程走向場景、信任走向前置。企業唯有將這四條主軸整合為「制度化的技術運作模型」,才能在地緣與能源約束下,持續釋放創新與韌性。 二、2026其他產經科技發展趨勢 (一)AI基礎設施與能源╱ McKinsey指出,AI的快速發展,讓企業開始評估具備能源韌性、低碳電力與冷卻條件,雲邊策略將與碳目標與電力供應深度綁定,形成「碳感知運算」與「能源成本文字化」的治理新常態,企業需以散熱與電力效率為KPI,並與永續團隊共同設計永續性IT產品認證(TCO)。(見圖17) (二)工程前瞻性:機器人、自動化與製造業再工業化╱工業機器人與流程自動化仍是產業升級核心,這與代理型AI的人機協作深化相互呼應,而全球再工業化與綠色製造是2026年的政策與產業主軸;OECD報告指出,以生態系方法重新設計工業政策,支援前沿技術商轉、提升投資確信與補足技能缺口,才能讓船舶、交通設備等重工業在數位化+脫碳雙轉型下維持競爭力。 (三)科政焦點在AI治理、資料主權與數位信任╱Gartner提醒企業需要AI安全平台以防範提示注入、資料外洩與惡意代理;同時,數位溯源(Provenance)成為驗證AI生成內容與第三方軟體供應鏈的關鍵制度工具;世界經濟論壇(WEF)也呼籲政府採用負責任的科技政策設計與敏捷治理,縮短政策與技術迭代的落差;Davos 2026的議題亦把電力缺口(Electron Gap)、資訊可信度(AI Slop)等新風險納入全球對話框架,強化公共/私部門共同監管。 (四)審慎樂觀、科技投資優先是2026年的經濟展望╱麥肯錫指出,2026年全球貿易與地緣不確定因素還持續存在,企業策略將呈現「快、穩、治」三軌合一:快以AI擴大產能與場景;穩以多雲與主權雲分散風險;治以政策即程式、軟體物料清單(SBOM)、資料血緣與AI可觀測性,將信任內建於技術生命週期。 結語是把AI從專案變制度、把永續從口號變算盤,而2026年的關鍵,不在於再多一個AI或綠色專案,而在於把AI與永續內嵌為企業制度與工業政策的基本能力。當AI原生、異質算力、數位信任與能源永續四大主軸融合為一個可治理、可審計、可持續的運作模型,企業與國家便能在速度與信任、創新與韌性間取得動態平衡,在不確定的十字路口,走向可持續的成長之道。 ●圖17:2026年其他產經科技發展趨勢,包括AI基礎設施與能源、機器人與工業化及AI治理、資料主權與數位信任等 2025年台灣印刷包裝相關產業的回顧與展望 一、2025台灣印刷包裝產業統計 依據經濟部產銷統計,2024年台灣紙及紙板產量約380萬噸,較2023年減約4.87%,產值約726.3億元,減少約4.74%;而2025年1~10月台灣紙及紙板生產量約296萬噸,較2024年同期減少約20萬噸(-6.4%),產值約553億元,較2024年同期減少約8.6%,顯示紙價在2025年跌約2.4%;2024年的進口量約144.7萬噸(+10.55%),出口量約155.6噸(-7.85%),2025年1~10月進口量約116.0萬噸,較2024年同期減約3.4%,出口量約119.0萬噸,較2024年同期減約7.77%,讓2025年1~10月紙及紙板消費量約311.0萬噸,較2024年同期減約2.81%;總結台灣造紙業的產銷量是逐年減少,預估2025年較2021年,生產量減82萬噸(-18.7%),銷售量減59萬噸(-16.4%)、內銷量減57萬噸(-19%)、進口量減22萬噸(-9%)、出口量增約3.6萬噸(3.3%),總消費量年減約70萬噸(-15.2%),2025年人均消費量(Per Capita)約160.1公斤,較2021年減約29.8公斤。(見表18) 再分析紙品加工產業,2024年總產值約1,039.7億元,2025年1~10月產值約827億元,較2024年同期減約3.7%,銷售約853億元,較2024年同期減約3.5%,其中內銷約720億元(-4.3%),外銷約133.4億元(+1.3%);其中,瓦楞紙2024年產值約555.9億元,紙袋產值約41.5億元,紙容器產值約230.5億元,加工紙約92.5億元,其他紙製品約119.3億元,2025年1~10月產值比較2024年同期,瓦楞紙減約19億元(-3.7%)、紙袋增約1.9%、紙容器減約3.2%,加工紙減少約0.4%,其他紙製品減少約7.1%。 若以印刷業分析,2024年產值約760.8億元,而2025年1~10月產值約697億元,較2014年同期減少約1.9%,其中內銷約608.4億元,較2024年同期減少約0.1%,外銷約88.2億元,較2024年減約13億元(-12.8%);2024年產值中,印刷產值約760.9億元,製版約45.7億元,印後加工約71.7億元。總結2025年經濟部資料,台灣經濟成長雖然創下了14年新高,但除了科技及資通產業外,傳統行業基本是負增長的,造紙、紙加工及印刷產業在2025年都是負增長的。 另外財政部產業營業額統計,2024年造紙業總營收約746億元(-0.61%),紙加工業總營收約1,299.5億元(+3.52%);印刷業營收約1,899.6億元(+4.71%),但扣除製版業務,印刷業營收約1,094.4億元(+2.09%);出版業總營收約465.1億元(+5.63%)。以2025年1~10月統計,造紙總營收約563.0億元,較2024年同期減少6.43%;紙加工業營收約1,017.4億元,較2024年同期減少5.26%;印刷業營收約848億元,較2024年同期減少約3.2%;出版業總營收約363.3億元,較2024年同期減少約0.1%。(見表19) 若預估2025年總營收比較2021年,五年內造紙業營收減約24.9%,紙加工業營收減約17%,印刷業營收減約6.17%,出版業營收則減約3.75%。很明顯的印刷包裝業相關產業鏈過去五年都是集體衰退的,紙與紙加工消費是傳統產業的必須消費品,產業的衰退也顯示台灣經濟結構成長在科技相關行業,傳統產業的經營基本上是相當辛苦的。 二、2025年國際漿紙價行情回顧 國際漿紙價格的波動,直接影響到印刷包裝業的成本,而中國每年消費約40%的國際市場漿(Market Pulp)量,而且2024年紙及紙板的年產量約1.36億噸,穩居全球首位,出口量約有1,078萬躉,年增21.2%。由此可知中國對國際漿、紙市場的訂價有很高的話語權,以下表20是2025年以中國漿紙價格的波動,來分析國際漿紙價的行情。 綜合中國RISI、生意社、卓創資訊網站資料,2025年漂白長纖(NBSK)每噸最高價約800美元,最低每噸約680美元,全年均價每噸約776美元;漂白短纖(BHK)最高每噸約584美元,最低每噸約509美元,全年均價每噸約577美元。去年12月底的CIF中國NBSK報價每噸約710美元,較2024年底跌約7.8%,BHK每噸約570美元,較2024年底漲約4.6%。另外,廢紙價格波動幅度較漿價大,2025年的高低價差約20%。由於中國紙及紙板產量供過於求,所以紙價並未隨著漿價同比例的波動,以2025年底現貨價比2024年同期分析,瓦楞紙跌約0.14%,白卡跌了約1.42%、白紙板漲了約2.79%,銅版紙跌約14.86%,生活用紙跌約4.96%。 以台灣進出口資料來分析,比較2024年,2025年紙類進口均價僅僅約調高0.96%,文化用紙均價則微降大約1%,生活用紙類降了約7.9%,紙板則上漲了約5%,而出口紙及紙板均價則上漲約2.89%。總體的紙價在2025年基本波動都不大,這與中國紙價的波動相仿。(見圖21) ●圖21:2024年1月~2025年12月中國漂白針葉漿及闊葉漿價波動表(圖片來源╱中國生意社網站)
美加關稅戰衝擊包裝業 紙、鋁、玻璃成本恐升
供應鏈服務
2026-08-31

美加關稅戰衝擊包裝業 紙、鋁、玻璃成本恐升

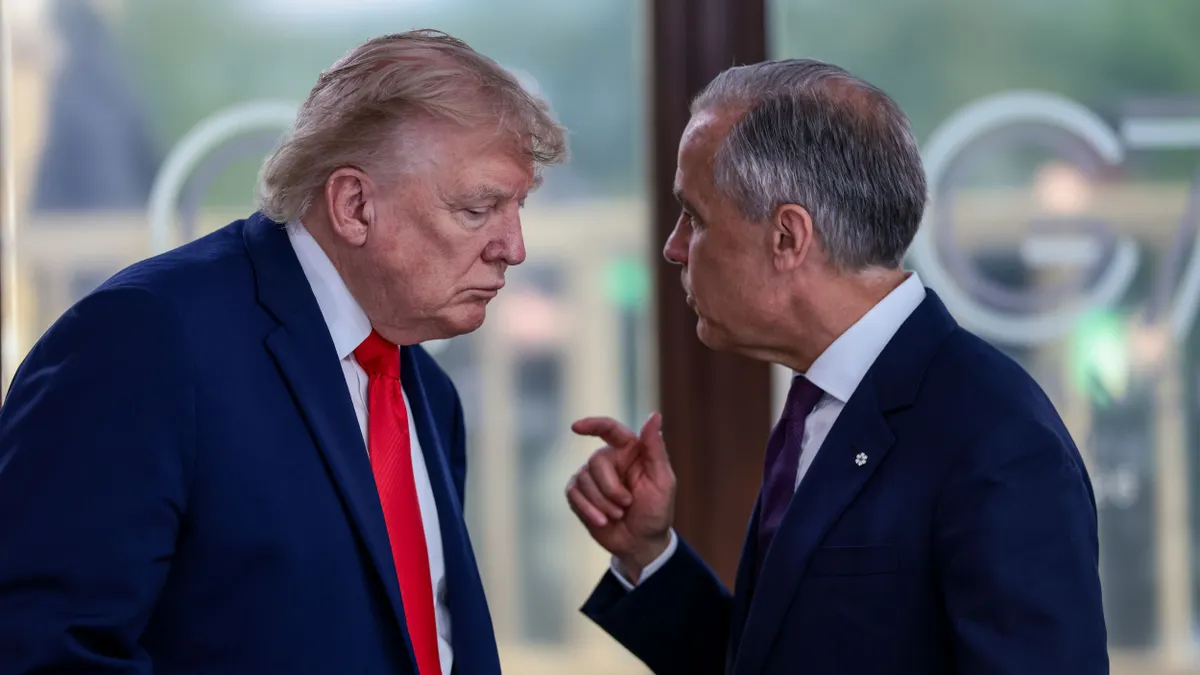
  美國與加拿大貿易衝突升溫,對印刷包裝產業而言,影響可能不只停留在兩國之間。紙漿、紙張、瓦楞紙板、鋁、鋼鐵與玻璃等包裝材料,原本就高度依賴跨境供應與加工,一旦關稅持續升高,新增成本將沿著供應鏈往下傳遞。對台灣印包業者來說,雖然不直接處於美加市場,但國際原料價格、出口訂單與品牌客戶的採購策略都可能受到連動影響。尤其面對關稅與地緣政治持續增加的不確定性,包裝材料成本與供應來源的變化,已成為採購端必須持續追蹤的風險。   美加關稅戰升溫,包裝材料價格面臨成本壓力 美國與加拿大的貿易衝突正在升高。 加拿大總理 Mark Carney 於 8 月宣布,將對價值約 276 億美元的美國進口商品採取反制措施,部分產品關稅最高可達 50%,以回應美國先前對加拿大進口產品加徵的關稅。 這場貿易衝突受到包裝產業高度關注,原因在於北美的紙、金屬與玻璃供應鏈長期高度整合。 此次涉及的產品與材料包括: 紙漿與紙張 木材與木製產品 鋁與鋼鐵 電子產品及相關材料 部分玻璃瓶與玻璃罐產品 加拿大的反制關稅直接涵蓋紙漿、紙張、鋁與鋼鐵;美國則將木材與紙製品列入相關關稅範圍。市場分析人士認為,其中可能進一步涉及貨櫃板紙與紙板等包裝材料。 當關稅成本增加,影響不只落在原料進口商,而可能一路傳導至紙廠、包裝廠、食品品牌與零售端。   瓦楞紙箱關稅影響,跨境紙材供應鏈恐受干擾 北美紙漿、紙張與包裝供應鏈原本就高度依賴跨境流通。 美國森林與造紙協會(AF&PA)指出,美國的紙漿、紙張、包裝與生活用紙供應鏈,與加拿大市場之間已形成深度整合。 一旦美加雙方持續提高關稅,可能帶來幾項問題: 製造成本增加 原料採購價格提高 跨境物流與供應安排更複雜 紙廠與包裝廠面臨更高的不確定性 加拿大瓦楞紙與貨櫃板紙協會(CCCA)也認為,瓦楞紙箱與貨櫃板紙產業具有高度跨境整合特性。 幾乎所有產業都需要使用瓦楞紙箱。從食品、消費品到工業產品,只要瓦楞紙供應鏈受到干擾,影響就可能延伸到更多製造與物流產業。 協會也提出另一項問題。 瓦楞紙貿易一旦受到阻礙,不只會影響紙箱製造商,也可能波及回收纖維市場。回收紙料是北美紙類循環系統的重要來源,跨境供應改變後,連帶可能影響回收與再製流程。 因此,產業團體呼籲美加雙方持續協商,並考慮將瓦楞紙與相關產品排除在關稅清單之外。   包裝材料價格上漲,企業開始提前調整採購與出貨 面對 9 月關稅生效的時間壓力,部分包裝供應鏈業者開始評估是否提前採購原料或安排出貨。 市場人士指出,企業可能透過提前進貨降低短期關稅衝擊,但目前尚未看到大規模提前囤貨的明確證據。 部分包裝企業也已開始在財報與投資人會議中討論因應策略。 加拿大包裝企業 Cascades 表示,正在評估美國對加拿大進口產品課徵 50% 關稅可能帶來的影響,並研擬降低衝擊的方案。 金屬包裝企業 Ball 則表示,正在密切觀察關稅政策與鋁價變化。 對包裝採購端來說,關鍵問題已不只是「材料價格會不會上漲」,而是: 哪些原料直接受到關稅影響? 成本何時開始反映? 是否需要提前調整採購? 是否存在替代材料或替代供應來源?   鋁罐成本會漲嗎?50%金屬關稅加劇供應壓力 金屬包裝是這次貿易衝突中最受關注的領域之一。 加拿大計畫將部分金屬進口關稅從原本的 25%提高至 50%,與美國針對鋁、鋼鐵、銅及相關衍生產品的關稅措施形成對應。 對食品罐、飲料罐與其他金屬包裝產業來說,最大的問題是北美市場本身就高度依賴進口金屬。 過去產業組織曾指出,美國大量進口鋁材與鍍錫鋼板,其中食品罐所需的部分鍍錫鋼材,進口比例接近 80%。 鋁材方面,加拿大更是美國重要的供應來源。 根據鋁業協會資料,加拿大約供應美國所使用原鋁的三分之二。 這代表即使美國希望擴大國內生產,也無法在短時間內完全取代進口來源。 目前美國約 85% 的鋁產量來自再生鋁,但增加原鋁生產能力仍需要多年時間。 因此,關稅政策可能讓金屬包裝業面臨兩種壓力: 進口材料成本提高 國內替代供應短期不足 最終增加的成本,仍可能透過供應鏈反映在罐裝食品、飲料與其他金屬包裝產品上。   玻璃瓶關稅風險,酒類包裝供應鏈也難置身事外 此次加拿大公布的反制關稅措施中,玻璃並未被明確列為主要項目。 不過,玻璃包裝產業同樣受到美加貿易衝突波及。 過去一年,加拿大市場針對美國生產酒類產品的抵制行動,已讓酒類與相關包裝供應鏈承受壓力。 美國今年 7 月也宣布,對部分加拿大進口酒類產品加徵額外 50% 關稅。 玻璃包裝協會(Glass Packaging Institute)表示,2025 年美國從加拿大進口約 3.48 億個玻璃瓶與玻璃罐,進口總值超過 8,600 萬美元。 這些產品過去在北美市場中,主要依循《美國-墨西哥-加拿大協定》(USMCA)進行自由流通。 產業團體擔心,若額外關稅擴及加拿大玻璃瓶、玻璃罐與相關原料,將進一步增加北美玻璃供應鏈壓力。 對酒類、食品與飲料品牌來說,玻璃瓶成本上升之外,供應來源與交貨穩定性也可能成為新的問題。   印刷包裝業關稅成本,真正影響在供應鏈層層轉嫁 這次美加貿易衝突的特殊之處,在於北美包裝產業並非單純的進出口關係。 許多產品可能在兩國之間多次流動。 例如原料在一國生產,加工後運往另一國,再進一步製成紙板、紙箱、金屬罐或其他包裝產品。 因此,關稅可能不是只增加一次成本。 跨境流程越多,企業面對的成本與供應風險就越複雜。 對印刷包裝企業而言,接下來需要特別留意的項目包括: 紙漿與紙張價格變化 貨櫃板紙供應與價格 鋁與鋼鐵原料成本 玻璃瓶及相關包材價格 跨境物流成本 品牌客戶是否要求重新報價 雖然台灣企業不一定直接向美國或加拿大採購材料,但全球原料市場具有連動性。 北美供應鏈若重新調整,也可能影響其他地區的原料流向與價格競爭。   包裝材料關稅風險,企業採購策略正從價格轉向供應穩定 過去企業採購包裝材料,往往以單價與交期作為主要判斷條件。 但關稅與地緣政治風險增加後,採購端開始加入更多變數。 除了價格之外,還必須考慮供應來源是否過度集中。 單一原料供應國的依賴程度越高,政策變化帶來的衝擊也可能越大。 因此,部分企業開始評估: 多元供應來源 避免關鍵材料過度依賴單一國家或單一供應商。 原料替代可能性 重新檢視材料規格是否存在替代方案。 採購週期調整 在政策即將生效前,評估是否提前安排採購與出貨。 回收材料使用 增加再生纖維、再生鋁等材料的使用比例,降低對原生進口原料的依賴。 不過,這些措施也需要重新計算成本。 提前囤貨需要資金與倉儲空間,替代材料則可能影響品質、加工條件或客戶認證。   2026 包裝材料採購,紙、金屬與玻璃的四個觀察重點 美加關稅最高可達 50%,紙漿、紙張、鋁與鋼鐵供應鏈將直接承受成本壓力。 北美瓦楞紙與貨櫃板紙高度跨境整合,關稅可能進一步影響紙箱、回收纖維與物流市場。 加拿大供應美國約三分之二的原鋁,金屬關稅將提高罐裝食品與飲料包裝的成本風險。 玻璃包裝雖未全面列入加拿大反制清單,但酒類關稅與跨境貿易衝突已開始影響玻璃瓶供應鏈。   內容來源: https://www.packagingdive.com/
台灣印刷包裝業的產學落差(1)
專家觀點
2026-06-09

台灣印刷包裝業的產學落差(1)

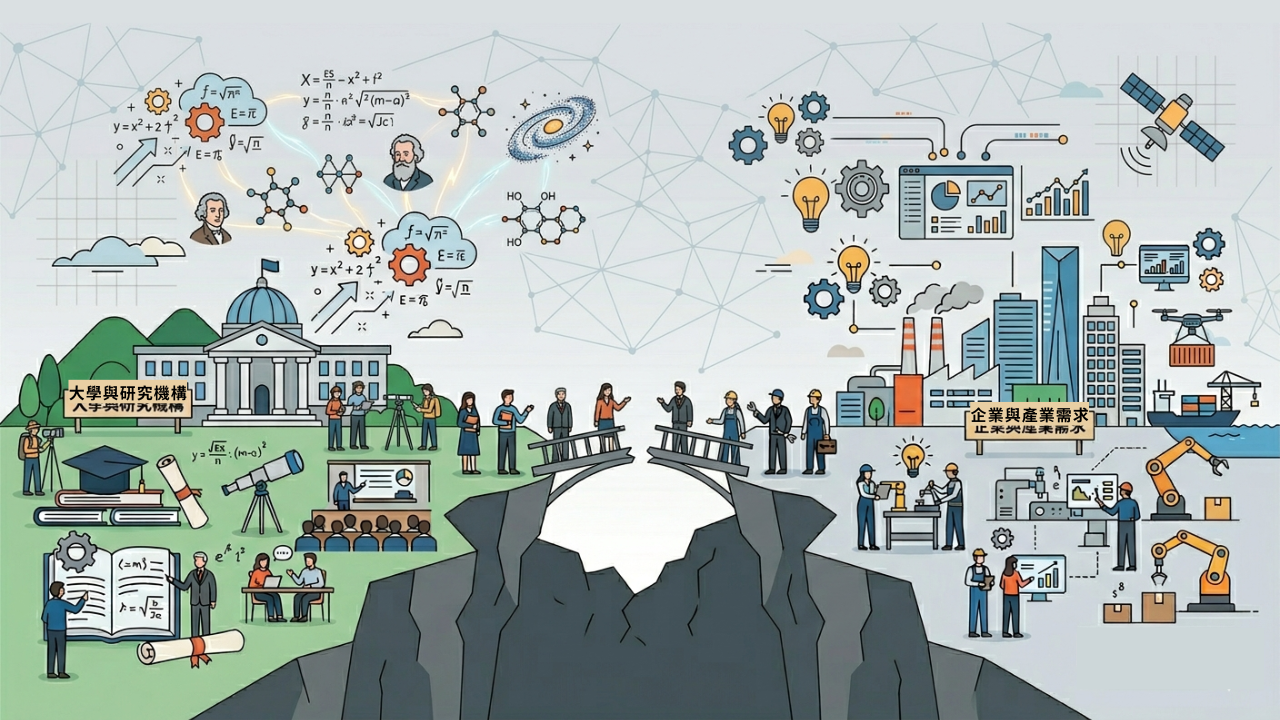
2025年川普回歸的對等關稅(Reciprocal Tariffs),已重擊全球貿易體制,加上中東戰爭爆發,影響全球經濟與通膨,地緣政治衝突處處引爆,AI快速發展,數位內容氾濫帶來隱私與社會倫理挑戰,氣候環境危機的持續惡化。各地天災不斷,全球陷入焦慮不安的情緒高漲,企業在市場中面臨風險,政府在政策上承受挑戰,人類社會進入太多不確定因素,人人進入焦慮時代。 台灣經濟增長創下15年新高 根據經濟部資料,2025年台灣經濟增長約8.63%,創下15年新高,就業穩定,消費者物價指數(CPI)漲幅僅約3.16%,年出口額約6,407億美元再創高峰,年增約34.9%,主要是全球AI及高效能運算(HPC)需求爆發、半導體消費性電子新品需求大增所致。台灣經濟結構以AI出口驅動為主,資通產業(ICT)一枝獨秀,造成對美出口首次超過中國,但傳統產業表現相對疲弱,形成嚴重的產業間K型化的分歧。頂端部分(科技、資產族群)快速復甦與增長,下半部分(傳統產業、基層勞工)則持續衰退、薪資停滯,導致貧富差距與結構性不平等加劇。 2025年台灣製造業總產值約21.28兆元,較2024年增長10.2%,2025年金屬機電業的產值約5.27兆元,較2024年減2.8%;資訊電子業產值約10.47兆元,較2024年增長約30.8%;化學工業產值約3.5兆元,較2024年減少約8.5%;民生工業產值約2.04兆元,較2024年減約0.9%。台灣K型經濟發展確實獨厚資訊電子業,而川普的關稅政策影響最大的也是非資通產業,而驅動2025年全球經濟發展的也是資通產業,這也是台灣的強項,而造紙、印刷包裝都屬於民生製造業。 2025年造紙業的營業額約635億元,較2024年減少約6.3%,紙品加工業營業額約1,326億元,較2024年減少約5.0%,印刷業營業額約1,030億元(不含製版),較2024年減少約3.4%,出版業營業額約460億元,較2024年減少約1.0%。印刷包裝行業來看,2024年營業額約2,356億元,較2024年減少約4.3%。(詳細數據資料可以參考設計印象雜誌145期統計資料)。這二千多億的印刷包裝行業產值,從業人員也有數十萬人,但印刷廠反應缺工人、缺技術人員,學校剛畢業的相關科系學生不願投入、或無法投入職場等等問題層出不窮,造成目前教育與產業落差愈來愈大。  ●台灣印刷包裝產業缺人、缺可接班的人、缺能夠撐住轉型的人才,這已經不是未來風險,而是正在發生的結構問題   台灣印刷包裝業遇到的挑戰 大家總是聽到印刷包裝產業業者的淒涼心聲,也感受到學校老師們的茫然。綜合台灣印刷包裝業的產業實務人才需求、技術型高校與大專院校印刷相關教育學落差,我們分析挑戰如下:     ( 一)台灣印刷包裝產業現況 /主要不是缺乏訂單,而是結構性缺人、缺可接班的人、缺能夠撐住轉型的人才。     ( 二)產業特性呈現兩極化/ 少數大型及專業化印刷包裝廠(如食品、醫藥、電子、品牌包裝等)持續升級,但是大多數中小型傳統印刷廠因為人力老化、技術斷層,無法再做投資。     ( 三)人才面現況/ 缺的不是人,是「待得住的人」,真實的現象是:(1)人才結構嚴重老化,業者的現場人力結構,45~60 歲為主力,30 歲以下比例偏低。(2)關鍵製程、調機、配方經驗高度集中在「幾位老師傅」,所以這不是產學落差,而是產業世代斷層 。 (3)年輕人不是不進來,而是留不下來。台灣實際狀況是印刷相關科系「還有人讀」,但畢業後不進印刷業,或1~3年內離開,這涉及到薪資成長慢於科技業、產學間的認知落差大、升遷與角色模糊,對年輕世代來說,這是高投入、低可預期回報的產業。     ( 四)印刷與設計教育體系還在,但產業間連結卻薄弱/ (1)相關科系還活著,但變小了,目前還有印刷、包裝、視覺傳達、媒體設計、材料應用相關科系,但多數已轉向設計暨數位媒體、資訊傳播等科系,印刷製程的比重下降,造成印刷技術被當成「支援技能」,包裝被視為「設計附屬」,這與產業需要的製程整合、工程思維脫節。(2)產學間的實務設備與現場距離拉大,學校設備更新緩慢,不一定符合現行的量產規格;廠內設備則以客戶導向,為效率、穩定度而設計,造成剛入職的畢業生需要「二次訓練」,企業必須重新完整培訓,造成學用落差情形。     ( 五)產業型態轉變加劇產學落差/(1) 印刷包裝在台灣已不是單一產業,目前實際分為食品暨藥品包裝(如法規、穩定度)、電子、工業包裝(如功能、材料)、品牌包裝(少量多樣)、電商、數位印刷(快速、彈性),但教育端仍多以單一印刷流程或設計課程,以「傳統印刷分類」授課,學生不知道自己未來要對應哪一種產業角色。 (2) 永續、法規、品質門檻變高,台灣實際狀況是ESG、減塑、FSC、食品安全要求,快速提高…,當中包裝已涉及材料科學、製程驗證、品質風險管理,但新人普遍不懂法規、不懂驗證流程、不理解風險成本,企業更不敢把關鍵任務交給新人執行。      ( 六)台灣產學落差的核心本質不是技術╱ 產學落差最關鍵的不是「會不會印」,而是沒有清楚告訴年輕人,「進入印刷包裝業,10 年後您會成為誰」,是工程師?是客戶技術窗口?是製程管理者?還是包裝整合顧問?如果產學角色模糊,學校教不好定位,企業也留不住人。     現況下的現實判斷,對企業不建立培訓與角色分工,人才只會越來越貴、越來越少;對學校如果完全走設計導向,會與產業永久脫鉤。需要重新定義「包裝工程×設計×商業」的整合角色,對產業整體,台灣印刷包裝業的產學落差,已經不是未來風險,而是正在發生的結構問題。 ●產學落差與世代斷層的交織,形成人才供需結構性壓力   下一篇:台灣印刷包裝業的產學落差(2)
台灣印刷包裝業的機會與挑戰
專家觀點
2026-04-22

台灣印刷包裝業的機會與挑戰

  2018年美國前總統川普啟動對中國貿易戰後,加上Covid-19疫情的斷鏈危機,讓全球供應鏈開始由中國轉向東南亞、墨西哥、南亞及東歐移動,這也改變了全球貿易思維,例如去全球化與近岸外包興起(Deglobalization &Nearshoring)、以多元供應與掌握關鍵原料,提升供應鏈韌性(Resilience)、加速數位化與區域合作以擴大市場、ESG與永續供應鏈(責任供應鏈、碳足跡管理等)成為關鍵競爭門檻。     2025年川普2.0的政策更具侵略性與交易導向,以美國優先(Amercia First)思維推動對等關稅(Reciprocal Tariffs),破壞WTO貿易機制、脅迫各國擴大對美投資、驅逐非法移民、退出國際組織、改變綠能政策、削減海外駐軍、加劇美國貿易夥伴及盟友緊張關係等,這讓國際供應鏈再度不確定性、成本增加壓力。而美國通膨壓力正在累積、全球經濟成長(GDP)可能降低外,也正削弱以美國為中心的國際領導力,促使中國與歐盟、東南亞及第三世界的聯盟合作,增加地緣政治與全球秩序重組的風險,全球陷入新的貿易機制混亂及不確定性常態。(見圖1)     台灣身居全球資通及半導體產業的關鍵重要地位,川普關稅政策,國際供應鏈勢必重置,相關業者就投資美國或多元供應策略,思考重新布局;而面對台美貿易順差的壓力,台幣快速升值及20%的對等關稅,將衝擊到台灣傳統製造業的國際競爭力,而台灣印刷包裝產業,面對川普關稅政策,未來是挑戰或轉機?這都在在考驗著台灣政府及產業的韌性及因應對策,這都是值得我們探討的議題。 ●圖1:川普2.0的關稅政策政策更具侵略性與交易導向,以美國優先思維推動對等關稅,引發全球貿易充滿著極大不確定性(圖片來源╱美聯社、白宮官網)   一、川普關稅政策轉折與概述 川普(Donald Trump)於2025年1月20日就任第二任美國總統後,就開始實施他在選舉期間的各種承諾,例如美國的企業稅由21%降至15%及小費免稅;成立「政府效率部」(DOGE),進行行政改革,即使節省數百億美元,但卻引發司法獨立及公務倫理爭議;廢除了聯邦教育部及取消多元、平等、包容(DEI)政策,這牽動了美國核心價值與意識形態衝突。驅逐非法移民及強化邊境安全,但是引起種族歧視、正當程序與人權保障、人道危機及國際批評等;退出巴黎氣候協定及削弱聯合國參與,逆轉綠能政策,造成全球減碳受阻;實施單邊主義的外交政策,也削弱美國在全球的領導地位,嘗試調停俄烏戰事,但也尚未成功。     美國優先也是川普競選承諾之一,關稅本就是單純的貿易調整,但現在卻成為要達成經濟、政治和地緣戰略過程的手段,目的在縮短美國貿易逆差、振興美國製造業,以及地緣政治與談判的槓桿。2025年3月12日起,川普政府以貿易擴張法第232條款,基於美國國家安全理由,陸續加徵鋼、鋁、汽車及其衍生物25〜50%的關稅,4月2日,以國際緊急經濟權立法(IEEPA)加徵全球基礎關稅10%,另外對中國加徵20%額外關稅,目的要解決貿易逆差的問題,同日以貿易法宣布實施對等關稅(Reciprocal Tariffs),依各國貿易逆差、對美投資承諾,及歷經繁複、威嚇手段的國與國溝通,直到7月31日才揭曉各國10〜50%的對等關稅,並於8月7日起實施,這期間把北美自由貿易協定(NAFTA)改成美墨加協定(USMCA),限制符合USMCA原產地規則才可適用FTA優惠,未符合者,加拿大關稅為35%,墨西哥為30%,能源及能源產品則為10%。     川普政府在4月2日宣布對等關稅政策,其計算公式是以美國對各國「貿易逆差額/該國出口額×50%」為基礎,但依各國非關稅壁壘、貨幣操作、關稅互惠、對美投資承諾及地緣政治議題等,以強權姿態與各國協商再來調整各國稅率,並於7月31日公布,8月7日開始實施。各國稅率有別,日本和南韓關稅調降為15%,為亞洲國家最低,台灣與越南20%,印尼、菲律賓為19%,印度25%;歐盟稅率為15%。《行政命令附件一》(Annex I)所列的國家之外,其餘國家的稅率仍是10%,而台灣民眾對於被改徵20%的對等關稅,關稅比日韓還高且台幣升值過猛,基本是相當不滿意的,媒體也報導對美國的不信任度升至50%,而台幣也因而反升轉貶。(見表2)     但企業真正關稅的計算還是很複雜的問題,最終關稅是疊加效果,企業也要關注稅則檢視及原產地認定、豁免清單、是否適用美國首次交易原則等規定,所以掌握正確資訊、確認產品原產地及進行產地轉化,檢視交易留成及產品定價,針對可能關稅預先準備是必要過程。(見圖3)     而在8月29日,美國上訴法院裁判美國總統川普的關稅政策大部分違法,使得關稅協議法律戰纏鬥至最高法院,川普對此相當憂心,他在9月3日警告,一旦最高法院維持上訴法院的判決,美國恐會遭受到重大損失,可能必須撤銷與歐盟、南韓、日本等國達成的關稅協議。因此美國政府會試圖說服最高法院改變判決,所以川普的對等關稅還有好戲可看,而台灣的對等關稅被加徵到20%,未來是否有機會降低至15%,但是要付出何等的代價,有媒體提到,川普要台灣投資4,000億美元,是否成真,這都在等下回分解。 ●圖3:關稅和算是疊加效果,非僅對等關稅稅率(資料來源/https://www.pwc.tw/zh/topics/tax/reciprocal-tariff.html)   二、川普關稅政策與全球供應鏈重置趨勢     「那是最完美的時代,也是最糟糕的時代」,這是雙城記(A Tale of Two Cities)名著經典的敘事,這剛好說明2018年中美貿易衝突、英國脫歐、香港反送中、Covid-19疫情、俄烏與以巴戰爭、氣候變遷與天災不斷、供應鏈斷鏈危機及遷移、通膨飆升等議題,讓全球政治、經濟、金融呈現易變性、不確定性、複雜性與模糊性的混沌場景。但2024年底後疫情時代反思發現,全球重置公共衛生改革及醫療政策,但地緣政治及供應鏈風險仍在,但比較2018年,半導體供應鏈、電動車、新能源產業、太空與低軌通訊、AI產業、醫學生技、綠色材料等科技卻大幅上漲,也推動全球股市指數創下新高點,這是現代版的雙城記敘事。     在過去五年多來,全球供應鏈的轉移,主要是由中國轉移至東南亞、墨西哥或採取近岸外包(Nearshoring),以中國+1模式、平衡成本及斷鏈風險政策,來執行供應鏈重置。但川普2.0的對等關稅政策,美國製造回流、平均關稅上升與商品漲價、多地備援(Multi-Sourcing)、供應鏈模組化、地緣政治重組與對立提高等都勢不可擋,關稅政策也正在驅動著供應鏈再度重置。而美國製造、供應鏈韌性與彈性、靈活佈局與加速自動化設備投資,都將成為核心競爭力,這又是企業面臨未來發展的最好與最壞的時刻,貿易全球化已經受阻,保護主義正在逐漸抬頭中。     川普持續以關稅政策施壓各國及科技企業承諾對美投資,川普的半導體關稅遲遲未公布,9月4日川普宴請美國科技巨頭餐聚都是手段,根據媒體報導,為了要取得關稅豁免,到目前為止,科技業承諾未來對美投資總金額已接近三兆美元。這包括Meta、Apple、Nvidia、Google、微軟、美光、博通、IBM、TI、Amazon、Intel、Tesla,以及外商台積電、三星、SK等,而要取得較低的對等關稅,各國承諾投資美國的金額也將近二兆美元,加上各國承諾對美的能源採購已經超過一兆美元。但這些投資者主要都是為了因應美國推動晶片法案(CHIPS Act) 2.0,是針對美國本土晶片製造及封測能力,以及擴大限制對中國晶片設備的出口,所以半導體產業鏈回流美國製造是可以想像的。     但就非半導體產業要回流美國製造大家都在觀察,供應鏈重置就必須再度考慮產地分流,重新定義產品組成與出口階段(原料或成品),要迴避較高關稅,並以首次出口銷售(First Sale Rule)的結構設計,轉移定價與關係企業操作。並將數位與實體價值分離等,以降低課稅基礎,這與以前的供應鏈重置僅僅考慮低稅率國家是不一樣的。   三、川普關稅之下對台灣產業的挑戰與契機     台灣對等關稅談判最後暫定20%且疊加,被批評為政府失分,但還沒有正式承諾對美投資額,由於匯率已升值約10%,加上對等關稅高於日韓,這對台灣產業的衝擊是很大的。尤其是工具機、扣件、塑膠製造、醫療器材、資訊硬體及位在美國投資的半導體產業鏈等,都會面臨關稅與匯率升值的雙重壓力,即使政府持續談判中,對美元匯率現已由29;1元回貶至30.6;1元,但企業與政府的因應做法是必須要盡快研擬。(見表4、圖5) ●圖5:台灣行政院,為因應美國關稅為題,所舉辦的我國出口供應鏈支持方案記者會(圖片來源╱行政院)       川普關稅對於全球貿易趨勢會有連動效果,未來以目標市場的區域化供應鏈興起,美、墨、亞三角貿易日益成形,FTA與雙邊協議再度升溫,貿易保護主義回潮,這對台灣而言是很大的挑戰,所以如何強化「策略談判力與區域整合行動力」是政府要面對的議題。而企業如何抱團取暖,共同面對在海外場、資金營運、人才運用上,採取合作、策略夥伴方式培養競爭韌性、強化議價能力、規劃策略佈局,並要求政府輔導協助轉型,以開展未來的契機。(見圖6) ●圖6:近期美國宣布各國對等關稅稅率(資料來源/美國白宮,工研院產科國際所整理)       當台積電(TSMC)董事長魏哲家站在川普總統旁邊,宣布台積電將加碼投資美國至1,650億美元,這震撼了全球半導體產業,這也引發憂慮「台灣矽盾」地位正受到挑戰,台灣部分媒體及在野黨批評政府,正把台積電變成美積電,台灣半導體產業正在被淘空中。但基於台美關係的穩定與強化,對等關稅讓半導體產業需要全新的戰略思維,加上關鍵技術及研發都保留在台灣,而派到美國台灣員工僅僅約500人,只占台積電總員工約1%,技術與人才外流風險可以控制,讓關稅豁免及市場得到保障,強化與美國科技業供應鏈的連結,也提升台灣在全球科技戰略的話語權,以及帶動台灣供應鏈升級與國際化的機會,卻又是非常正面的看法。(見圖7) ●圖7:台積電(TSMC)董事長魏哲家站在川普總統旁邊,宣布台積電將加碼投資美國至1,650億美元,這震撼全球半導體產業(圖片來源╱台積電美國TSMC官網)       而在8月底出版的商業周刊(1971期),以台灣世紀豪賭-到美國蓋竹科為封面故事,文章敘述著台灣人的美國荒漠奮鬥記,以拓荒、突圍、博弈、野心、轉念、無懼等六章節,說明台灣人帶著媽祖保庇東征去的故事,讓人熱血奔騰,真想我如果年輕真該去闖闖。這個報導也看到台灣要走向世界、新美國夢、要拼轉骨,要與世界較勁,有護國神山在前頭,大家抱團取暖共追美國夢,強權化當道,全球化已經變質,各國都在建置自己的半導體部落,這給予台灣很大的空間與機會,也是企業轉型的契機,台灣國力的延伸,宏碁創辦人施振榮的結論是「趁有價值去,可保領先」。(見圖8) ●圖8:台積電已經拍板加碼美國亞利桑那州廠區投資,預期在美國先進製程客戶及美國聯邦政府、州政府和市政府大力合作和支持下,有意投資美國先進半導體製造,當中包含六個晶圓廠、兩座先進封裝廠,以及一間主要研發中心(圖片來源╱台積電美國TSMC官網)   四、印刷包裝產業機會與挑戰     川普的關稅政策讓全球貿易變遷及充滿不確定,印刷包裝企業需要了解甚麼?這也是一個很複雜的問題,由對等關稅定義印刷包裝產品及原料的稅率、該如何計算?不同國家稅率的差異競爭力、分析供應鏈重置的遷移地、產地證明的定義、如何迴避洗產地的議題,以及對等關稅是否影響原物料供需的波動問題等,更重要地的是印刷包裝業者如何掌握足夠的資訊,採取明確的決策來掌握契機。     由美國印刷聯盟(PRINTING United Alliance)網站報導,川普政府批准美國伊士曼柯達(Kodak)公司的申請,將對鋁製平版印刷版(ALPP)納入第232條款,並徵收50%的關稅。而就對歐盟、加拿大的關稅協議,美國木材及其衍生品的價格勢必提高,歐盟的森林砍伐條例,也會對大西洋以紙基材為主的貿易造成影響,而美國對各國徵收的對等關稅稅率在10%~41%不等,紙張、油墨、塗料、機器零組件等材料成本上漲不可避免,將會再度推升美國印刷包裝品的價格,未來市場報價的混亂將可預期。紐約時報中文網在8月21日報導,美國印刷包裝材料品項的進口成本將高升約60%~200%。(見表9)       2024年中國出口印刷包裝品共約208億美元(未含IC卡),較2023年增加了約4.63%,其中出口美國約46.5億美元,較2023年增加了約3.15%。而出口前25名國家總額約165.2億美元,較2023年增加約2.99%,其中東南亞約37.1億美元,歐盟國家約27.5億美元,而美國、加拿大、墨西哥共約54.4億美元。2025年川普2.0來臨,全球供應鏈再度重置,上半年中國對美國出口約1.55兆人民幣,年降約9.9%,明顯是受到美國關稅的影響。     2025年1~7月中國印刷包裝品的外銷額約113.4億美元,較2024年同期減少了約5.5%。其中,對前20名出口國家約81.1億美元,較2024年同期減少約9.7%,但對北美出口額約27億美元,較2024年同期減少了約14.3%,對東協出口額約18.7億美元,較2024年同期減少了約12.6%。預估全年對美國出口減少的印刷包裝品總額將達到8億美元以上,以包裝、商業印刷品及紙品減幅較多,這將由當地供應商或其他低關稅國家所取代。另外中國印刷包裝品對東南亞市場的減幅也很大,尤其是商業印刷與紙品,全年估有5億美元的減幅,這跟中國印刷包裝廠商往東南亞轉投資,直接滿足當地的供應鏈的需求有關,而出口美國印刷品的「中國+1」策略正在快速擴散。(見表10)        根據台灣海關統計,2025年1~7月印刷包裝品外銷額約4.2億美元,較2024年同期增加約7.75%,其中出口美國約1.36億美元,較2024年同期增加了約16.14%,其他區約2.84億美元,較2024年同期增加了約4.14%。而增幅比較明顯的是包裝、商業及出版印刷方面,其中出口到美國的商業及出版印刷,年增長率則高達40%。估計2025年,台灣出口至美國的印刷包裝品年增約4,000萬美元,這應該是取代中國輸美減少的部分,結論是川普關稅帶給台灣的不僅僅是挑戰,也是契機。(見表11)   五、洗產地與實質轉型標準     川普關稅政策中,強調中國產品洗產地(Illicit Transshipment)的嚴重性,警告各國如不預防將會面臨到嚴重的懲罰,在國際貿易中也是一個高度敏感且違法的行為。它不僅僅涉及關稅規避,更可能引發反規避調查、關務詐欺指控,甚至損害整體出口國的商譽。一般常見的手法包括換標籤(就是將「Made in China」改為「Made in Taiwan」),輕度加工(僅僅重新包裝或貼標)、文件偽造(虛報原產地的證明)、自由貿易區轉運(未實質加工即更改產地)、分段生產混淆(僅僅在第三國完成簡單組裝)。(見圖12)     確保「實質轉型(Substantial Transformation)」,根據WTO與美國海關的規定,商品需在出口國完成「關鍵製程」或「價值占比超過35%」的加工,才能夠合法標示為該國產地,例如印刷包裝業若在台灣完成設計、印刷、裁切、黏合等主要的工序,即可認定為台灣製造,並向台灣國際貿易署申請「原產地證明書」,並確保報關資料一致,或使用「電子原產地憑證」系統,減少人工錯誤與偽造風險。     但若僅僅在自由港區進行包裝或貼標,則原產地不會改變,應避免誤標,各國海關已經強化查核自由港區貨物流向與加工內容。另外,企業應該對客戶提供完整的製程紀錄與原料來源,強化信任,對於高風險產品(如來自中國的原料)進行分段標示與產地揭露,也必須建立合規部門,主動回應海關的查核,同時使用風險分級系統,避開高敏感產品或高關稅市場。     因應出口美國契機,印刷包裝業建立原產地合規管理流程是必要的,建議如下:     ( 一)原料來源控管/ (1)建立原料追溯表:記錄每批紙材、油墨、黏合劑的供應商、產地與進口報關的資料。(2)高風險原料標記:例如中國製紙材、PVC膜等,需要特別標示並評估是否影響最終產地的判定。     ( 二)製程判定與加工比例/ (1)定義「實質轉型」標準:依美國CBP(海關與邊境保護局)規範,需完成以下任一個要素:關鍵製程(例如印刷、裁切、黏合、成型)/加工價值占比超過35%/改變HS Code(例如從原料到成品)。(2)製程紀錄表:每批產品需要記錄加工工序、工時、機台使用與人員簽名。     ( 三)產地證明與報關一致性/ (1)申請原產地證明書(CO):向國際貿易局申請,並確保與報關資料是一致的。(2)報關系統同步:ERP或報關系統需自動帶入正確產地,避免人工錯誤。     為了提供客戶或海關查核用之需要,建議印刷包裝企業設計標準的文件表單,例如原料來源表(包含供應商與報關編號)、製程紀錄表(包含加工工序與加工比例)、原產地證明書(CO)、成品照片與標示位置、HS Code轉換分析報告(如有)等。 ●圖12:川普關稅政策中,強調中國產品洗產地的嚴重性,警告各國如不預防將會面臨到嚴重的懲罰(圖片來源╱美聯社、白宮官網)   六、關稅引爆的印刷包裝企業變革與轉型     面對全球包裝供應鏈重置,台灣業者除了掌握市場轉移的契機外,如何重新思考、如何跟著供應鏈移動而動,這才可以滿足美國去中國化,尋求多元產地與在地加工服務的需求。中國裕同包裝科技公司,就是跟著台灣資通供應鏈業者起家,而成為中國最大的印刷包裝業龍頭,2025年海外據點已涵蓋美國、越南、墨西哥、澳洲、菲律賓、印度、馬來西亞、泰國、印尼等。     今年9月初出版的商業周刊(1972期)提到,跟隨台積電到美國闖商機的小供應鏈廠商,由聖暉、家登、崇越等三家公司,邀請同業組成三個聯盟,分別提供建廠工程整合服務,半導體載具、設備及材料服務,以及機械工程與維修服務等。這些聯盟提供更完整的服務、降低單打獨鬥的成本,也增加更多的訂單與價值,抱團取暖提升台灣企業的全球化升級與擴充,而不是去台化或淘空台灣,這是帶給台灣全球創業的新格局。     以少量快速生產降低庫存與運輸風險,短鏈供應(Short Supply Chain)已經成為嶄新趨勢,鼓勵與區域內印刷廠合作,減少跨境風險與稅務負擔。例如,美國品牌商開始尋求在地包裝服務,提升交期與客製化能力,所以有些業者開始導入數位印刷技術(Digital Printing),以少量快速生產降低庫存與運輸風險。     由2024年歐洲印刷聯合會(Intergraf)出版的年報提到,印刷包裝產業正在轉向永續化與數位化來提升競爭力,歐盟也就企業永續發展報告指令(CSRD)、歐盟森林砍伐條例(EUDR)和通用產品安全條例(GPSR)公布相關法規,加上碳邊境調整機制(CBAM)的實施,讓印刷包裝產業要加速ESG與永續包裝創新。而美國品牌商對於碳足跡與回收率要求提高,包裝產業可以藉此導入模組化、輕量化、可重複使用設計。同時結合AR、點字、情感溝通等創新包裝形式,進而提升附加價值與市場差異化。(見圖13)     這場由關稅所引爆的產業震盪,迫使印刷包裝企業從「成本導向」轉向「韌性導向」。原物料多元化、區域生產強化、數位技術導入與ESG整合,正逐步重塑包裝業的競爭格局。唯有敏捷應變、積極創新,企業才能在全球貿易重構中穩健前行。 ●圖13:歐洲印刷聯合會出版的年報提到,印刷包裝產業正在轉向永續化與數位化來提升競爭力
在不確定中尋找成長之道
專家觀點
2025-11-24

在不確定中尋找成長之道

關稅相關的價格壓力、全球緊張局勢、通膨成本、對潛在供應鏈中斷的擔憂——有哪個時刻比現在更「不確定」嗎?然而,根本不存在完全確定的時刻。swissQprint America 總裁 Erik Norman 為在不確定時期尋求成長的企業提供建議。   根本不存在完全確定的時刻。然而,當前的環境特別嘈雜:關稅相關的價格壓力、全球緊張局勢、通膨成本,以及因貿易政策變動而可能引發的供應鏈中斷憂慮。這足以讓最有經驗的企業領袖想要暫停,採取觀望策略。但真相是:不確定並非新事物,它只是換了一種形式出現。我們作為領導者的任務,是在不確定中導航成長。那些成長的企業與停滯的企業之間的差別,不在於不確定是否存在,而在於他們如何利用並駕馭它。 我經常與企業領袖交流,他們試圖做出「正確」決策——等待清晰的訊息、更多數據、更合適的時機。但通常,在等待的過程中,機會悄然溜走。不確定並不意味著「不要行動」,而是意味著「智慧行動」。   你專注的方向會擴大 如果我在領導經驗中看到一個反覆驗證的原則,那就是:你專注的方向會擴大。當領導者過度專注於風險時,他們會到處看到風險。當他們專注於可能性時,創意解決方案便會浮現。這並非一廂情願,而是關於取向。 專注於價值、服務、創新和動能,並不會消除挑戰。但它會以不同方式框架這些挑戰。它訓練你的團隊去尋找可能性,而非障礙。 那些能蓬勃發展的公司,不是等待可預測性來拯救它們,而是積極尋找新的成長方式和向客戶提供價值的方法——不管周遭有多少噪音。他們會投資讓公司和能力在不確定中更強,因為他們明白,不確定同時也帶來機會。 這並不意味著忽視風險;那是天真。這意味著有意識地將注意力放在你想要建立的事物上,而非想要避免的事物,並將精力和資源集中於實現這些目標。   困難之中孕育機會 愛因斯坦說過:「困難之中孕育機會。」這句話雖然適合印在咖啡杯上,但也非常真實。最具變革性的創新通常不會發生在一切順利、大家都清楚方向的時期。它們出現於企業被迫以不同方式思考、傳統道路被阻塞、必須開創新路的時候。 不確定是一個熔爐。它可以燒掉浮華與表面化的想法,迫使我們釐清真正重要的事,或是因猶豫和自滿而耗盡創意與精力。這就是為什麼有些公司崩潰,而有些公司能夠轉向、進化並加速。不確定的導航,不是關於勇氣或冒險,而是關於以目標為錨、保持對可能性的開放態度。   持續提供價值 當市場面臨不確定性、成本上升或競爭激烈時,企業容易向內收縮:保護利潤、暫停招聘、縮減行銷或產品開發,或延後資本設備採購。但長期成功來自於向外看。對外的投資——經過有意識的評估並與策略一致——可能開啟新的潛能。正確且智慧的投資,能打開通往新能力、新市場及新價值流的大門。 持續提供價值。持續解決客戶問題。持續投資於讓自己有用、相關且值得信賴的事物。那些在他人退縮時仍能提供價值的公司,是塵埃落定後人們記得並依賴的公司。 價值是你的燈塔。無論周遭風暴如何,它都能讓公司保持正確方向。   培養韌性——你會需要它 韌性不僅是反彈。它是當事情不如預期時仍能堅強站立,並繼續前進。這是一種肌肉,像其他肌肉一樣,只有在壓力和重複中才能增強。利用不確定來鍛鍊這種肌肉。 這正是強大團隊發揮作用的地方。那些能在「我們不確定未來會如何」的壓力中仍每天發揮最佳表現的人——他們是改變局面的關鍵。將這種心態培養到整個組織中。鼓勵員工嘗試、調整、再嘗試。建立一個前進比完美更重要的文化。 有韌性的領導者和公司不僅能在不確定中生存,更能透過它成長。   不要放棄策略——調整它 有些領導者容易出錯:一遇到波動就放棄策略,或在情況根本改變時仍固守計劃。好的策略提供方向,但靈活性才能帶你到達目的地。當不確定出現、環境改變時,不要丟掉策略計劃,但要願意調整路線。保持願景與價值觀,但對新戰術、合作或商業模式保持開放。 你的策略應建立在深層洞察之上:了解價值能在哪裡創造,以及你如何獨特地創造它。這些基本原則通常不會因外部環境不確定而改變。事實上,不確定時期往往驗證了擁有清晰策略方向的重要性。 但戰術——執行策略的具體行動——絕對應隨環境變化而調整。也許你需要調整時間表、在計畫之間調整資源,或尋找新的方式接觸客戶。也許你需要加速某些計畫或採購,暫停其他計畫。關鍵是以實現長期策略目標為目的做出調整,而不是取代它們。對長期方向保持耐心,但對短期行動的調整保持緊迫感。   清晰來自行動 在高度不確定的情況下,導航成長需要清晰。如果想要清晰,就必須向前行動。不是魯莽行動,也不是被動反應,而是果斷前進。進展永遠勝於完美,而導航不確定的最佳方式是邊行動邊學習與調整。 市場領導者不是因為在不確定或困難時刻停滯而獲得地位。他們積極應對。做出與策略、願景和價值觀一致的精算行動。投資於支持長期策略並使其與競爭對手區隔的核心計畫與能力。培養韌性,專注於機會多於障礙。正因持續前進,他們學得更快、適應更快,並在他人猶豫時建立信任。 所以,如果你現在正面對不確定,不要等待條件完美。根據現有資訊做出最佳行動,然後邁出下一步。成長。 Erik Norman 是 swissQprint America 總裁,擁有多年印刷行業實務領導經驗,曾帶領全球多元化團隊在成長與挑戰中前行。他分享的見解實用且經驗驗證,旨在幫助他人達到最佳表現。他的經驗與觀點亦受其在營利與非營利組織董事會及高階同儕小組的影響。   內容來源: https://whattheythink.com/
川普第二任期如何重塑包裝產業
包裝未來
2025-11-10

川普第二任期如何重塑包裝產業

美國的貿易政策與放寬監管正影響金屬罐製造商、包裝加工商和快速消費品品牌在包裝選擇、投資及永續發展上的決策。/ 來源:Lightspring via Shutterstock   在川普總統第二任期內,關稅正重新塑造全球包裝產業,目前美國已對所有進口品加徵 10% 的通用關稅,並進一步提高鋼與鋁的進口稅。 這些措施,加上外國的報復性關稅,正在推高包裝成本,使原料採購更加困難,並加劇罐裝、鋁箔、紙盒與塑膠等產品的供應鏈不確定性。 分析師估計,2025 年的關稅浪潮正在壓抑美國的經濟成長與貿易,也間接影響全球包裝需求。   關稅推高成本並擾亂供應鏈 白宮於 2025 年初恢復並擴大第 232 條金屬關稅,隨後又對所有進口品徵收 10% 的「基礎關稅」,對主要貿易夥伴則採更高的互惠稅率。 用於飲料罐、瓶蓋與鋁箔的鋁和鋼,如今需繳更高關稅,這一變化已反映在包裝價格與採購策略中。 採購商表示,他們為了趕在關稅生效前下單「提前備貨」,之後又急於尋找新的替代供應商——這種行為增加了倉儲成本,也使進口價格波動加劇。   GlobalData Strategic Intelligence 美國關稅正在轉變——你會被動反應還是提前部署? 不要讓政策變動讓你措手不及。透過即時數據與專家分析,保持主動。 投資銀行與政策研究單位指出,目前的關稅政策與外國反制正在削弱出口並放慢經濟成長,進而推升食品與家庭用品的價格壓力。 中國在美國新一輪關稅措施後,已向世貿組織提出申訴並採取反制,同時稀土出口管制與其他貿易摩擦也讓智慧包裝所需的機械、油墨與電子零件面臨更多風險。 隨著 2025 年關稅覆蓋範圍擴大,銀行機構也上調了美國經濟衰退的風險評估。   放寬監管改變環保與標示規範 與此同時,華府正著手撤銷多項聯邦層級的環境法規。 美國環保署(EPA)提議放寬電力產業的溫室氣體排放限制,並重新審視其他氣候政策,這是影響能源與製造業的更廣泛去監管化行動的一部分。 對包裝產業而言,聯邦監管放鬆雖可降低部分合規成本,但也加劇了與各州及國際市場之間的政策落差。後者正在加強對回收性、塑膠與碳排放的限制。 食品與消費品標示規範也在變動。美國食品藥物管理局(FDA)更新了標示合規的檢查指引,並提議取消多項過時的產品定義標準——這些變化可能影響包裝文案、設計週期與進口檢查。 出口至美國的品牌應密切追蹤這些變化,同時注意各州的規定,以避免重新印刷與重新貼標的成本。   對價格、投資與永續的影響 對鋁製飲料罐與食品罐而言,更高的進口稅提高了原料成本,部分產量可能因此轉向塑膠瓶,因為塑膠在生命週期成本上較低。多家大型飲料公司已公開表示正在考慮這種轉變。 但這種趨勢與品牌在回收性與再生材料使用上的承諾相衝突,因為金屬是最容易回收的包裝材質之一。 跨材質來看,關稅帶來的不確定性正影響資本支出。包裝加工商雖可受惠於美國國內生產的補貼與更穩定的價格環境,但長期的貿易摩擦通常會削弱市場能見度,並推高設備與樹脂成本。 獨立評估指出,目前的關稅與反制措施預計將使 2025 至 2026 年美國經濟成長減少約 0.5 個百分點,可能導致運輸包裝與非必需消費品包裝需求下降。 對全球包裝管理者而言,目前的首要任務包括: 分散鋼、鋁、紙與樹脂的採購來源; 模擬不同關稅情境(通用與特定夥伴國); 調整永續發展策略,以應對美國聯邦與州法規之間的差異,以及歐洲與亞洲更嚴格的要求。 簡而言之,放寬監管雖可減輕部分合規壓力,但 2025 年包裝產業的主要挑戰仍是:由於美國大規模關稅與各國反制所導致的成本上升與規劃不確定性。 在變動的關稅環境中前行,需要即時數據與領先市場的分析。   內容來源: https://www.packaging-gateway.com/?cf-view
拉丁美洲與亞洲箱板出口過剩──風險市場分析
包裝未來
2025-10-27

拉丁美洲與亞洲箱板出口過剩──風險市場分析

隨著歐盟新盡職調查制度──《歐盟森林砍伐法規》(EUDR)──收緊纖維產品合規規範,亞洲出口商,尤其是箱板領域,面臨越來越多的監管障礙。 討論中對可追蹤性、地理位置數據和認證時程表達了嚴重關切,大家一致認為歐洲的「安全通路」已不再可靠。因此,焦點開始轉向替代市場,拉丁美洲成為強有力的候選地。   拉丁美洲的箱板機會 拉丁美洲可為亞洲過剩產能提供市場,但對亞洲出口商而言並非沒有風險與挑戰。雖然拉美市場占中國全球出口不到 5%,但其份額正在增加。 墨西哥 :儘管 2024 年對非貿易協議國徵收 25–35% 關稅(主要影響中國與巴西),仍是主要目的地。2024 年中國對墨西哥出口占拉美總出口 40% 以上。 受關稅影響,中國在墨西哥的進口份額從 22% 降至 15%,美國、智利和歐洲填補了缺口。為彌補下降,中國將出口轉向巴西、阿根廷和秘魯等國,提供低於當地等級的折扣產品。 拉美箱板表觀消費量 2024 年達 346 萬噸,預計 2025 年輕微下降至 341 萬噸,到 2027 年將慢慢回升至 348 萬噸。2025 年上半年,中國對該地區出口近 17 萬噸,高於 2024 年同期,即使墨西哥已實施 25–35% 關稅,墨中美洲需求下降,中國仍向巴西、阿根廷、秘魯等國積極推銷折扣產品。 在墨西哥,關稅後的原生紙進口比國內再生產品低 30–40%。   面臨的挑戰 需求波動 需求不穩定,因可支配收入與箱板銷售通常同步變化,而收入增長放緩或新消費習慣削弱實體經濟流動性。 拉美經濟不平等與食品不安全依舊高企,使 GDP 成長未必轉化為包裝需求,限制箱板銷售。 消費者行為改變 庫存策略精簡,數位消費增加。支出愈來愈多轉向線上博彩與電子遊戲,減少對傳統箱板終端用途(如玩具與化妝品)的支出。 墨西哥作為區域需求指標,需求放緩,信貸緊縮,國內銷售疲軟,關稅調整複雜。貿易摩擦現實存在:巴西對墨西哥出口從 2024 年 1–7 月的 25,000 噸,降至 2025 年同期不足 2,700 噸,為其他國家提供市場空間。 中國在該市場的存在仍顯著,但逐漸減弱。隨著可支配收入更多投入數位體驗,對實體商品(如玩具、化妝品及包裝食品)的支出下降,直接影響箱板需求。這種行為轉變是結構性的,而非周期性的,重塑了消費籃子,傳統包裝需求預測必須考慮此因素。 墨西哥經濟挑戰 墨西哥經濟放緩亦為風險,作為區域最大進口國,國內需求疲軟,出口導向產業減速,信貸收緊。 雖然中國進口仍具韌性,但墨西哥在拉美中國箱板進口的份額下降,問題仍無明確答案:是否會像五年前新產能浪潮前一樣降至最低量?或中國能否維持在美國戰略性製造中心的地位?   總結 拉丁美洲對亞洲箱板過剩提供了可行出口市場,但並非保證解決方案。區域規模與價格敏感性帶來短期機會,但需求波動、消費模式轉變及政策風險需謹慎管理。出口商應將拉美視為多元策略的一部分,而非單一解決方案,持續監控貿易流、當地市場訊號及監管動態,以應對複雜多變的市場環境。   內容來源: https://www.fastmarkets.com/
洗產地迷局:貿易戰下的隱形供應鏈策略
供應鏈服務
2025-09-15

洗產地迷局:貿易戰下的隱形供應鏈策略

在當今瞬息萬變的全球貿易局勢中,企業正尋找各種途徑來應對日漸升高的貿易壁壘與關稅。然而,在這些策略中,一種名為「 洗產地 」的灰色操作模式,正成為一個不容忽視的現象。 這不僅是企業為規避高額關稅所採取的應急之舉,更是一場深藏於國際貿易體系中的風險遊戲。它考驗著各國的貿易法規,也衝擊著全球供應鏈的穩定性。 本文將帶您深入探討「洗產地」的運作手法、背後隱藏的巨大風險,以及這股暗流對亞洲製造業所帶來的警示與挑戰。   「洗產地」的運作模式 1. 轉口不加工: 這是最簡單也最常見的方式。商品從甲國出口到第三國,在沒有任何實質加工的情況下,直接以第三國的名義重新出口到最終目的地。 2. 簡單加工: 企業將商品運到第三國,只進行如組裝、包裝或簡單的製程,以試圖滿足該國的「原產地規則」(通常要求一定比例的附加價值)。然而,這些簡單的步驟並不具備改變商品本質的「實質轉型」,因此仍被視為違規。 3. 更換標籤: 這是最直接的欺騙行為。在沒有任何加工或轉運的情況下,僅僅更換產品的標籤、包裝或文件,將產地資訊從原始國家改為其他國家。   「洗產地」的風險與衝擊 企業風險: 一旦被查獲,企業將面臨巨額罰款、商品被扣押、甚至被列入黑名單,從而失去客戶與市場。 國家風險: 對於作為轉口國的第三國而言,雖然可能獲得短期的轉口利益,但若被美國或歐盟等主要貿易夥伴認定為「洗產地」的幫兇,該國的整體出口商品都可能面臨更嚴格的審查甚至制裁。 對全球供應鏈的衝擊: 「洗產地」破壞了公平的貿易秩序,加劇了國際貿易的不確定性。它迫使各國政府加強貿易監管,使得全球供應鏈的運作變得更加複雜與困難。   台灣製造業的因應之道 「洗產地」現象凸顯了全球供應鏈的脆弱性,對台灣這樣高度依賴出口的經濟體而言,更是一大警訊。企業應避免走「灰色地帶」,而是應該思考如何透過 技術升級、品牌建立 與 分散式生產 來強化自身競爭力。 與其冒險違規,不如重新審視並調整供應鏈布局,如將部分生產線移往第三國,並進行 實質性的製造投資 ,以確保產品的原產地證明合乎國際規範。這不僅是為了規避風險,更是為了在全球貿易新格局中,找到穩固且長期的成長路徑。   內容來源:  https://crossing.cw.com.tw/
歐盟PFAS限制再收緊,食品接觸紙材與紙板須符合REACH新門檻
包裝未來
2026-10-19

歐盟PFAS限制再收緊,食品接觸紙材與紙板須符合REACH新門檻

歐盟對食品接觸材料中的PFAS管制再增加一項要求。自2026年10月10日起,食品接觸用紙張與紙板須符合REACH法規新增的PFHxA及相關物質限值,涵蓋披薩盒、烘焙紙、麵包袋及防油紙等用途。這項限制與已於同年8月12日生效的《包裝與包裝廢棄物規則》(PPWR)並行適用,兩者管制範圍與檢測門檻並不相同。對台灣紙材、食品包裝及印刷加工業者而言,出口歐盟或供應相關客戶時,除了確認材料成分,也需留意檢測證明、供應商文件與既有庫存的上市日期紀錄。   食品接觸紙材新增兩項PFHxA限值 這項限制的法源為歐盟《REACH化學品法規》新增的第79項,依據《歐盟規則(EU)2024/2462》,歐盟執委會於2024年9月增訂相關規定,並設置24個月的過渡期。自2026年10月10日起,食品接觸用紙張與紙板中的全氟己酸(PFHxA)、其鹽類及相關物質,須符合指定限值。管制對象包括披薩盒、烘焙紙、麵包袋及防油紙等,不限於直接用來包裝食品的成品。 REACH規定採用兩項限值,並以均質材料作為檢測基礎: PFHxA及其鹽類總和: 不得達到或超過25 ppb。 PFHxA相關物質總和: 不得達到或超過1,000 ppb。 PFHxA相關物質是指因分子結構而能分解或轉化為PFHxA的物質。這類物質在實際材料管控中特別重要,因為即使配方沒有直接添加PFHxA,仍可能使用受限制的相關物質。原文指出,歐洲化學品管理局(ECHA)維護的相關物質清單尚不完整,因此企業仍須透過供應商資料及材料檢測確認合規情況。   REACH與PPWR管制範圍不同 對食品包裝業者而言,PFHxA限制並非歐盟近期唯一的PFAS規定。《包裝與包裝廢棄物規則》(PPWR)第5條的PFAS限值已自2026年8月12日起適用,涵蓋所有材質的食品接觸包裝,並以整體PFAS物質群為管制對象。相較之下,REACH新增限制針對PFHxA及其相關物質,但適用範圍涵蓋所有與食品接觸的紙張及紙板產品,不限於包裝用途。 兩套規定的檢測方式與限值也不相同。依原文,PPWR的相關門檻為: 針對性分析中,個別PFAS低於25 ppb。 特定測得PFAS的總和低於250 ppb。 包含聚合物在內的PFAS總量低於50 ppm。 因此,兩套法規須分別判定,不能以其中一項檢測結果直接取代另一項要求。以塗佈紙為例,即使符合REACH針對PFHxA及相關物質的限制,仍須確認是否符合PPWR的PFAS要求。REACH規定適用於食品接觸用紙張與紙板,不直接涵蓋塑膠、玻璃或金屬等其他包裝材質;這些材質的食品接觸包裝則可能受到PPWR相關條文規範。   過渡期結束前上市的庫存可適用例外 REACH新限制設有庫存例外。2026年10月10日前已投放歐盟市場的產品,不適用這項新限制。歐盟執委會考量規定的實際執行與可行性,允許既有產品適用例外,但供應商須能證明產品已在期限前投放市場。 因此,企業若仍有舊庫存需要銷售或處理,應備妥交貨紀錄及相關文件,以證明產品上市時間。反之,2026年10月10日起才投放市場的產品,便須符合新限值,不再享有額外過渡期,進口產品也適用相同要求。 這項規定的關鍵在於「投放市場」的時間,而不只是產品的生產日期。對紙張、紙板及食品包裝供應鏈而言,保存可追溯的出貨與交易紀錄,有助於釐清既有庫存是否符合例外條件。   供應鏈檢測成為合規關鍵 受到影響的業者包括紙張與紙板製造商、加工及塗佈業者、進口商、經銷商,以及使用相關材料的餐飲與零售業者。由於PFAS可能透過阻隔塗層、加工助劑或前驅物進入材料,單靠成品外觀或一般產品規格,無法確認是否符合限值,通常需要沿供應鏈取得材料資訊及檢測證明。 原文指出,檢測證明應涵蓋REACH與PPWR兩套規定,且方法的檢出限須低於相應門檻。歐洲化學品管理局相關委員會在評估過程中認為,市場上已有商業化分析方法,但針對相關物質與材料的標準化程序仍有待發展。 歐盟執委會之所以採取這項限制,是因為相關用途存在健康與環境風險,且已有替代方案可供使用,預期成本相較於健康與環境效益仍屬有限。對台灣業者而言,可優先確認防油紙、食品包裝紙板及塗佈材料的成分資訊,向供應商索取涵蓋兩套規定的檢測資料,並確認檢測方法與限值是否相符。若產品銷往歐盟,也可同步檢視庫存上市日期與追溯文件,降低供應鏈合規資訊不足的風險。   其他PFAS用途限制將逐步生效 這項規定源自德國於2019年12月向歐洲化學品管理局提交的限制提案。依規則說明,PFHxA具有高度持久性,且在水中具有移動性,可能對健康與環境造成不利影響。德國原先提出較全面的禁令,歐盟執委會最後則採取針對特定用途的限制方式。 後續管制時程也已逐步排定。自2026年4月起,部分消防滅火器已納入限制;2027年10月10日起,其他紡織品,包括地毯與家具軟墊等,將適用相關限制;2029年則進一步涵蓋民用航空消防滅火器。至於其他尚未納入的用途,歐盟執委會將參考目前正在審議的其他用途PFAS限制提案,再評估是否需要進一步管制。 對印刷與包裝產業來說,這次規定已明確要求食品接觸紙張與紙板符合PFHxA相關限值,但其他包裝材料的後續管制仍有待觀察。業者可先從材料成分透明度、供應商檢測文件及既有庫存管理著手,並持續追蹤歐盟後續法規進展,作為材料選擇與出口合規規劃的參考。   內容來源: https://packaging-journal.de/en/
2025全球產經回顧與新年展望(一)
對等關稅與印刷包裝業
2026-09-14

2025全球產經回顧與新年展望(一)

●圖1:英美兩國所選出的2025年度代表字,英國牛津英語大辭典為Rage Bait(憤怒誘餌)、英國劍橋辭典為Parasocial(擬社交互動)、英國柯林斯字典為Vibe Coding(氣氛編碼)、美國韋氏字典為Slop(數位餿水)    年度字是反映該年度人們的「情緒、精神和關注」所在,並具備「持久文化意義」潛力的詞彙,也表達思維的另一種社會與語言趨勢。亞洲各國的年度字除了能捕捉當年的熱門話題、公共議題與社會氛圍,反映民眾最關心的事,而將年度複雜的事件與情緒透過選字來表達及反思。但在歐美則同時反映網路文化、科技發展對語言的影響,由統計網路搜尋及使用頻率等數據選出代表字或詞,總之年度字是一個有趣並具深度視角的縮影,來回顧及理解我們的時代。 各國選出的2025年度代表字 Rage Bait(憤怒誘餌)獲選為2025年英國牛津英語大辭典年度字(Oxford English Dictionary),意指刻意帶風向激起憤怒的網路內容,藉此提高特定網頁或社群帳號的流量或互動,也就是所謂的引戰文,牛津大學出版社主管Casper Grathwohl表示,人們愈來愈常使用這類詞彙,展現數位平台正重塑我們的想法與行為;而2024年牛津英語大辭典選出的年度字為Brain Rot(腦腐),這形容過度接觸片段、過量及低俗的網路內容,帶來負面影響,導致身心或智力惡化的情況。(見圖1) 英國的劍橋辭典(Cambridge Dictionary)2025的年度代表字為Parasocial(擬社交互動),意指人們與虛構角色、名流或公眾人物建立一種單向且持久的情感聯繫和互動,如把ChatGPT等AI工具當朋友的感覺;而劍橋辭典2024年度代表字為Manifest(顯化),這意指一種神奇思維或普遍幻覺,認特定的心理儀式可以改變我們周圍的世界,但若將財富、愛情和權力顯化的作法,可能導致不切實際的期待和失望。 另外,2025年美國韋氏字典(Merriam-Webster)選出年度字為Slop(數位餿水),反映網路和社交媒體上充斥的低品質AI生成內容,如虛假影片、粗糙圖片和垃圾電子書等,同時反映人們對AI內容泛濫的厭惡;2024年美國韋氏字典的年度字為Polarization(兩極分化),被定義為分裂成兩個截然不同的對立面,這確實符合2024年美國的總統大選,而世界呈現極度分裂,非常兩極化,台灣也出現這樣的情況。 而英國的柯林斯字典(Collins Dictionary)也選出Vibe Coding(氣氛編碼)為年度字,這是指與AI聊天,描述你的需求或構思功能及創意,讓AI自動生成程式碼的開發,開發者不用懂程式語法與細節,這就是完全順應感覺(Vibes)、擁抱AI帶來的進步。英美地區的Dictionary.com選出的2025年度字為67,一個意涵模糊的數字流行語,展現語言趨勢與Alpha年代青少年的網路幽默文化。 歐美年度字帶來的共通啟示,因AI發展加速數位資訊氾濫與心理影響,也容易讓情緒商業化與被操控,同時展現年輕世代文化表述,形成人際關係與情感邊界模糊;而面對這些趨勢,大眾媒體與企業組織應思考如何辨識優質內容、抵禦資訊操控、理解及尊重年輕世代語言與生活方式,也要關注虛擬情感失衡問題,這些行動將影響企業品牌策略與每人的生活方式。 由聯合報舉辦的台灣2025年度字為「罷」,反映2025年台灣社會中圍繞罷免議題所帶來的強烈震盪與廣泛討論,而2024年的年度代表字為「貪」,年度字帶給台灣思考民主機制的活化與監督力。而由日本漢字能力檢定協會票選的2025年度漢字為「熊」,熊害問題帶給日本思考環境變遷觸發人獸衝突,社會需重新思考共存策略與安全機制,而2024年的年度漢字為「金」。 由中國國家語言資源監測與研究中心所公佈的中國年度字為「軔」,代表堅韌不拔、抗壓應變的精神,處在一個政治、經濟、技術等不確定因素交織的時代,「韌」不僅僅是增長性,更是抗壓性、應變性、回彈性。年度詞是「深度求索(DeepSeek)」,這代表中國感受到AI發展對未來經濟的重要性,而構建與美國競爭機會與自信。另外,也要思考AI技術與經濟轉型、社會支援政策、防範濫用科技治理將成關注焦點,此外「稅」當選中國2025年度的國際字;而「地緣政治」則當選年度的國際詞。(見圖2) 比較歐美與中日台的年度字的焦點差異,歐美偏向文化現象與數位議題,這些詞語多源自網路文化、社群媒體與生成式AI的衝擊,年度字是文化鏡子,也反映生活與心理狀態。而日台則偏向現實社會與公共議題,中國這次選字,卻是很符合2025年中國的國內與國際情勢現況。 ●圖2:台灣、日本、中國所選出的2025年度代表字,台灣聯合報為「罷」、日本漢字能力檢定協會為「熊」、中國國家語言資源監測與研究中心為「軔」,另外「稅」當選中國2025年國際字 AI氾濫與川普關稅,讓2025年處於全球「焦慮時代」 2025年,人類社會似乎進入了一個「焦慮時代」。這種焦慮並非單一事件所致,而是多重因素交織,包括川普關稅政策帶來的全球供應鏈重置、經濟與通膨的不確定性,而地緣政治衝突的緊張處處引爆、AI急速發展,但內容氾濫,帶來隱私與社會倫理挑戰。環境危機的持續惡化,各地天災不斷,這也讓全球焦慮不安情緒高漲,人們在日常生活中感受到壓力,企業在市場中面臨風險,政府在政策上承受挑戰,整個世界彷彿被一層無形的焦慮氛圍籠罩。2025年焦慮時代的全球大事摘要如下: 一、川普新關稅政策重擊全球供應鏈,改變全球貿易思維 2025年川普回任美國總統,其國際政策更具有侵略性與交易導向,以美國優先(America First)的思維推動對等關稅(Reciprocal Tariffs),破壞WTO貿易機制、脅迫各國擴大對美投資、驅逐非法移民、退出國際組織、改變綠能政策、削減海外駐軍、加劇美國貿易夥伴及盟友緊張關係等,這讓國際供應鏈再度不確定性、成本增加壓力。而美國通膨壓力正在累積、全球經濟成長(GDP)可能降低外,也正削弱以美國為中心的國際領導力,促使中國與歐盟、東南亞及第三世界的聯盟合作,增加地緣政治與全球秩序重組的風險,全球陷入新的貿易機制混亂及不確定性常態。(見圖3) 川普經濟的關稅政策與不確定性結果,國際貨幣基金(IMF)預測2025年的全球經濟成長微降約0.1%,對美國經濟沒有崩潰也沒有復甦現象,雖推高物價但並未引爆通膨,失業率則微幅升高。美國淨關稅則大幅增加14%,收入較2024年大增兩倍,但外來投資振興美國產業尚未落地,貿易逆差短期收斂,但前9月仍比2024年同期增加約13.6%,金融上降息趨勢明顯,而股市全年漲幅約15~17%。(見表4) 川普關稅政策去中國與俄羅斯化,但反而讓中國加速成為新秩序,同時降低美國與盟國之間的信賴關係,造成全球經濟焦慮年,也導致中國、日本、加拿大、墨西哥及巴西等國,在2025年第三季受到經濟下滑影響。再分析前9月美國貿易主要國家中,加拿大、中、德、日、韓、英、義等對美出口都呈現衰退情形,其中中國衰退約24.3%最多;但越南、台灣、愛爾蘭、瑞士、印度等對美出口則呈現11~65%的增長,這也說明川普關稅政策,傷害最大的是同盟國,尤其是加拿大、墨西哥、日本及韓國,也讓巴西及印度轉抱中國。 台灣則因全球AI產業爆發,受惠資通產業轉單需求,2025年對美國出口額約有1,982.7億美元,較2024年同期增加約78.0%,而2025年對美國進口僅481.6億美元,貿易順差高達1,501億美元,較2024全年增加103.1%,這大幅度的順差增長,川普會不在意嗎?但在川普眼中,台灣是可交易的一個籌碼,或是非不可缺的盟友,也正在受到考驗。 ●圖3:川普推出新關稅政策重擊全球供應鏈,以及美國優先(America First)思維推動對等關稅,改變全球貿易思維(圖片來源/白宮、美聯社、維基百科)  二、地緣政治衝突帶來區域緊張與安全焦慮 2025年地緣政治衝突包括美中競爭加劇,關稅與科技戰不斷,台海局勢緊張、軍演頻繁,讓全球供應鏈重置、區域緊張;俄烏戰爭未解及北約擴張爭議,讓歐洲能源與糧食引發安全焦慮;以巴戰爭即使停火,但加薩未來並未找到真正解決方案,恐怖攻擊事件頻發,加上伊朗核問題,中東還是存在不穩定與能源焦慮,新增的印度與巴基斯坦、泰國與柬埔寨的戰爭;而中國與南海周邊國家的領土爭議升溫,國際關注度也提高,美日澳印的印太聯盟合作加深,形成明顯的對抗格局,南海火藥庫開始成局;而川普正在加速多邊機制弱化,包括WTO、聯合國等影響力下降,國際規則失去約束力,各國在科技、能源、軍事上選邊站,全球合作難度提升,信賴度降低,全球秩序面臨碎片化,導致焦慮指數大幅擴張。(見圖5、表6) ●圖5:地緣政治衝突帶來區域緊張,俄烏戰爭未解及北約擴張爭議,讓歐洲能源與糧食引發安全焦慮(圖片來源╱維基百科、BBC)  三、AI風潮席捲全球,重塑全球經濟 2025年AI發展跟川普關稅政策一樣衝擊全球,由實驗走向各行各業應用,深植日常流程與決策中,是驅動數位經濟的核心力量,並列為企業營運的優先戰略。生成式(Generative)與Agentic AI的崛起,這讓AI應用由單次回答你的問題,轉入主動思考,同時具備「目標導向、自主決策、動態學習」能力,就像個人,會想、會做事,還能與人協作,2025年算是Agentic AI元年,這也是下一個時代的重要工具,能夠幫助企業真正節省人力、簡化決策及推動數位轉型。 Agentic AI已經在企業及實務落地,是很好的個人化助理、行程規劃、研究報告都能做,享受個人化體驗及生活便利性,不只是輔助且主動代勞處理,企業則著重在提高效率、強化流程整合與知識管理。但是AI還是存在著複雜任務的錯誤率高,其規劃與推理能力還有很大的發展空間,所以要導入AI應用,必須在人才、技術與治理都要有所理解及佈局。(見圖7) OECD及IMF均預測2025年全球經濟增長率約為3.2%,川普關稅帶給全球經濟負面影響約為0.2~0.7%,但AI投資貢獻全球0.5~1%的經濟增長,是經濟穩定的力量;而根據美國BofA Global Research表示,單美國AI的投資就貢獻美國1.2~1.3%的經濟增長。另外Axis Intelligence報告指出,2025年全球AI總投資額約3,000億美元,美國S&P 500漲幅約12~20%間,都跟AI有關。其中Nvidia在AI領域扮演核心引擎角色,主導GPU硬體、軟體生態與代理式AI基礎設施,支撐全球AI訓練與推理需求,其GPU主宰AI晶片市場,佔數據中心90%以上份額。而台灣是Nvidia軍火庫,2025年黃仁勳就來台灣五次,主要目地在鞏固AI的供應鏈及產能,而跟隨川普國際訪問英國、中東、韓國等,都與AI的國際市場有關。(見圖8) 2026年AI發展趨勢,包括AI自主代理應用將全部落地,AI即服務(AIaaS)將逐漸普及,語音、影像及文字等多模態AI成為標配,AI治理標準國際化,低能耗與碳中和等綠色AI技術突破,AI驅動新商業生態等。但AI發展也有不少問題,資訊來源與結論的信任感是有疑慮的,未來工作的被取代性是焦慮的,隱私侵犯與監控憂慮是有的,假訊息與深偽造普及,過度依賴AI的孤獨感、社會焦慮與情感依賴是很不健康的。而對技術及未來發展的無知也是令人不安的,這也引起很多的社會代溝與數位落差,這是2025年由AI帶來的社會問題。(見表9) ●圖7:AI風潮席捲全球,重塑全球經濟,由實驗走向各行各業應用,是驅動數位經濟的核心力量  ●圖8:2025年AI在企業營運應用之調查(資料來源╱麥肯錫2025年AI運用全球調查)  四、全球的ESG發展將由「傳統永續」轉向「永續兼安全韌性」之全新架構 2025年川普新政正衝擊全球傳統環境保護、社會責任、公司治理(ESG)傳統理念,環境上美國退出巴黎協定、重啟石化燃料,凍結聯邦氣候基金,導致綠能基金中斷,重啟對公共土地與海域的鑽探;在社會責任上,終止聯邦DEI計劃(Executive Order 14151等),刪減美國開發總署(USAID)及國際援助資金,驅逐非法移民,攀升國際人道危機及公共健康風險;在公司治理上,川普改變鼓勵推休金計畫只考慮財務回報,不談ESG標準,推動州政府反ESG立法,實施對等關稅(Reciprocal Tariffs)政策,讓全球供應鏈再度重置,也讓企業改變碳中和規劃;這也影響到美國投資人在2025第一季ESG基金流出超過60億美元,而受到美國壓力,歐盟部分ESG法規內容也被淡化。(見圖10) ●圖10:2025年全球ESG的變革(資料來源╱https://www.dqsglobal.com/) 川普的美國優先政策更加擴大地緣政治選邊站,地緣政治的風險更讓全球關注國防安全與能源韌性,AI發展的關鍵在電力取得,核能重新站上能源產業的發展路上。企業再度評估地緣政治風險,泛歐交易所執行長Stéphane Boujnah就提到,供應鏈也由傳統的永續責任(ESG),將重新被解釋為能源(Energy)穩定、國防安全(Security)與地緣戰略(Geostrategy)。而供應鏈重置將再度發生,這可能導致碳排放增加、勞工權益下降,碳中和目標進度放緩,所以ESG發展的架構轉型將是永續兼綠色韌性,ESG的重點趨勢變成供應鏈安全兼碳足跡管理、能源多元化兼綠色基礎設施、治理透明度兼地緣風險的揭露。 川普政策不會終結全球ESG  (碳中和及永續供應鏈)承諾,但會造成全球ESG發展分化與區域化,企業焦慮在法規多標準及ESG雙軌化將成為新常態。美國企業將延後或縮減ESG承諾,專注於能源安全與經濟增長,國際企業須採雙軌策略,在美國市場降低ESG曝光,在歐亞則強調ESG報告。在2025年2月,歐盟提出綜合永續發展規則(Omnibus)法案,旨在簡化永續盡職調查(CSRD)、歐盟分類法(EU Taxonomy)、碳邊境調整(CBAM),以提高市場競爭力,確保經濟韌性仍與ESG目標並行,而東協(ASEAN)及中東國家也持續制定ESG相關法規,提升永續透明化。 2025年全期永續發展面臨著多重的焦慮,這來自於法規碎片化與合規壓力、投資人對於ESG的信心動搖、綠色洗牌與訴訟風險、地緣政治與供應鏈壓力、技術與資料透明度、人道救助預算(DEI)削減,ESG是否會淪為環境優先,社會邊緣化?其核心在於 「標準分裂+政治干預+經濟壓力」,企業與投資人必須在「合規、信任、韌性」三者之間尋找平衡。(見圖11) ●圖11:ESG發展的架構轉型將是永續兼綠色韌性,企業與投資人必須在「合規、信任、韌性」三者間尋找平衡  五、2025年風雨交加的台灣,看堅挺前行的韌性之島 中國環台軍演及封鎖升級的國安議題、政黨對抗與憲政混亂加劇引發罷免潮、強颱與暴洪肆虐全台造成重大災損、停電凸顯能源政策爭議與電網韌性不足、病毒與豬瘟帶來公共衛生的驚恐、川普關稅不確定性與內需偏弱引發經濟落差、隨機持刀攻擊案重擊社會安全機制、詐騙(假消息)猖獗與資安攻擊暴增的危機等,這些是2025年台灣面對的重大議題與不確定環境,包括國安危機、憲政信任、能源韌性、災害指數、公衛風險、經濟落差、社會安全機制等,也給台灣民眾帶來多層焦慮及不安全感。 2025年7月的17級颱風丹娜絲,帶給南部2,454根電線桿倒榻、百萬戶停電、7.5萬戶停水、房舍受損約4.3萬多戶,也造成農漁業重大損失;9月花蓮馬太鞍溪堰塞湖潰決,造成19死重大災害;12月台北無差別攻擊事件,造成4死11傷。但面對這些事件,顯示台灣人的團結,除了政府快速行動、台電員工全力以赴、軍警動員救災、慈善團體支援、更多的是各行各業志工、來自各地不約而同的即時行動,沒有爭議只有相互幫忙救災,單就光復鄉的水災,近50萬志工與11萬國軍,在20天內清除40萬噸淤泥,被稱為鏟子超人,用普通的方式做出最不普通的事,用鏟子敲出台灣人善良與希望的聲音。(見圖12) 而台北無差別的攻擊事件,也讓大家看到社會安全感的脆弱,心痛受害者,但敬佩擋刀英雄余家昶及家屬的勇敢,也看到醫療體制的動員、過路人的相互扶持,不會讓這社會只有孤單、不會因為災害讓台灣停頓,看到的是勇敢面對與堅毅前進的善意與韌性的台灣人。 2025年台灣的GDP飆升為7.37%,全年貿易順差創紀錄的1,571億美元,都為14年來之最。但外貿火熱集中在科技業,傳統產業及內需卻明顯經濟落差,這也表示台灣經濟結構存在風險,而國際地緣政治與關稅衝擊持續、AI發展泡沫化風險、供應鏈重置區塊化、全球高度不確定因素更趨複雜,通膨問題還在、綠色轉型進入強制期,加上中期選舉、政黨對抗未解、科技爭霸,2026年台灣的挑戰會更嚴峻。 ●圖12:2025年風雨交加的台灣,去年7月的17級颱風丹娜絲重創南部、去年9月花蓮馬太鞍溪堰塞湖潰決重創光復鄉,看見台灣人的團結及堅挺前行的韌性之島(圖片來源╱Taiwan News、慈濟基金會、健康醫療網、鏡周刊、天地傳媒)
2025全球產經回顧與新年展望(二)
對等關稅與印刷包裝業
2026-09-14

2025全球產經回顧與新年展望(二)

2025全球經濟回顧與新年展望 2025年全球經濟延續著「低速但韌性」的格局,根據經濟合作暨發展組織(OECD)提到,2025年全球GDP成長約3.2%,受景氣循環與政策調整影響,2026年可能降至2.9%,顯示短期先高後穩的節奏仍在;同時,各國把AI投資視為中長期生產力提升的關鍵,預計能夠帶來更長期的效率與產出增長。國際貨幣基金則強調,全球GDP增長約3.2%,增長主要由美國消費韌性、AI投資熱潮及部分新興市場如印度、東南亞支撐,歐洲增長疲弱約1.2%,中國維持約4.8%,但房地產與地方債務風險仍在。(見圖13) 就區域經濟分析,受AI基建與企業投資帶動,2025年美國經濟維持韌性,GDP達2%增長,美股延續上行、科技權重居高,但也提醒2026年需留意估值與政策不確定性;歐盟啟動ESG與永續披露的Omnibus簡化法案,以降低合規成本、維持核心目標為原則,意在修正企業端的負擔、提振競爭力,2025年的GDP增長約1.2%;亞洲的中國在房地產去槓桿與科技製造投資並行,政策定調穩增長兼補短板,2025年GDP增長約4.8%;另印度及東盟國家受惠於產能外移及數位普及,仍延續較高增長。(見圖14) ●圖13:IMF全球經濟成長預測 ●圖14:2025及2026相關國家競技成長預測(資料來源╱經濟部) 2025年全球投資主軸在AI生態(如模型、算力、半導體、資料中心、軟體自動化)與綠色轉型(如再生能源、儲能、效率提升、碳管理),但ESG資金面卻呈現分化與退潮。受益於AI發展,全球科技股持續盤升,而央行進入降息周期,長期利率下行,油價在地緣風險及產油國供需韌性間震盪,其他金屬行情趨於穩定,全球政社主軸由防通膨轉向促投資及促韌性,企業則在成本及韌性間權衡,也關注能源安全與地緣政治風險,以因應川普的關稅政策所帶來的衝擊。 2025年的台灣經濟可以形容為「AI領航,出口強勁,投資熱絡,但景氣分化,內需溫和」,GDP由原先預估的3.3%飆升為7.37%,15年來最強,特別是出口及投資表現亮眼。例如半導體和伺服器國際需求強勁,但產業間呈現幾家歡樂幾家愁的局面,部分傳統產業受到關稅與國際因素影響,民間消費成長相對保守,呈現結構性的差異。即使2025年台灣人均所得為3萬8,748美元,超過日韓,而地緣政治及中美關係的不確定性,加上國內政黨的內鬥,社會實在沒法感受到台灣經濟的成就感。 根據經濟部統計處的報導,2025年台灣出口額約6,407.5億美元,年增約為34.9%,進口額約4,836.1億美元,年增約22.6%,貿易順差約1,571.4億美元,年增約95%,其中對美順差約1,501.2億美元,年增103.1%,這是讓人很驚恐的數字,另外2025年對韓貿易逆差約370.2億美元,年增約61.6%。而前11月就消費者物價指數(CPI)僅約1.69%,生產者物價指數(PPI)約1.79%,物價基本是平穩的,失業率約3.36%,總結2025年台灣的經濟數字是過去14年最佳。但主要是集中在全球AI的擴張,讓台灣的資通產業在投資、出口都呈現大幅增長,但傳統產業因川普關稅問題影響到國際競爭力。(見圖15) 展望2026年全球AI相關產業擴展仍支撐外需與投資,仍然需要關注美國關稅政策、主要央行貨幣政策調整、中國經濟放緩與低價產品外銷對區域貿易的干擾,以及地緣政治與氣候風險。台灣經濟雖然受到半導體與科技產業支撐,但產業集中與景氣分化,將影響經濟韌性與勞動市場穩定。中華經濟研究院預測2026年經濟成長為3.54%,每人GDP為 4萬951美元,CPI上漲1.61%,政府政策應聚焦促進消費、強化投資、分散風險,並加速產業升級與供應鏈安全。 ●圖15:全球主要國家消費者物價指數(CPI)年增率(資料來源╱經濟部統計處)  2026年全球產經科技展望:AI規模化、綠色轉型與地緣韌性 過去五年來(2019~2024年)全球產經及科政發展焦點,在雲端發展、數位轉型及AI人工智慧興起等項目,展望2026年的全球產經及科政趨勢,由Deloitte、Gartner、McKinsey、OECD、WEF等專業機構的報告,則將落實雲端化、數位化及AI應用、治理與可觀測性的制度架構,同時在能源轉型與永續責任、資料主權與地緣韌性之下,重塑科技基礎設施與供應鏈重置,相關的發展趨勢說明如下: 一、戰略科技發展趨勢 Gartner(顧能)將2026年戰略技術趨勢,著重於企業決策、技術佈局與風險治理三個面向,AI不再是選項、而是企業韌性與競爭力的核心工程。指向AI驅動、超連結、信任三個主軸。在AI驅動項目(基礎能力)包括AI原生開發平台(AI-Native Development Platforms)、AI超級運算平台(AI Supercomputing Platforms)、機密計算(Confidential Computing);在超連結項目(價值創造)上則包括多智能體系統(Multiagent Systems,MAS)、領域專用的語言模型(Domain-Specific LMs,DSLMs)、物理AI(Physical AI);在信任與風險項目上包括前置式主動網安(Preemptive Cybersecurity)、數位溯源(Digital Provenance)、AI安全平台(AI Security Platforms)、地緣回遷(Geopatriation)等。結論是AI不是專案,而是內化為平台能力、協同機制與治理制度。 就Mckinsey(麥肯錫)對2026年全球科技發展趨勢的評論,分為AI革命、算力與連結前沿、工程前沿三大板塊,並以人才、投資、創新與興趣度等量化向度追蹤熱度及成熟度來揭示,其認為AI將從增強到自治,從泛模型到小而專,其主要趨勢含代理型AI(Agentic AI)的崛起,領域化與小模型路線等;在算力與連結,將資料中心、雲邊協同與半導體群體作戰,項目含雲×邊×能源等資料中心三角關係、應用專用半導體與連結前沿(強化專用半導體及先進連結)等;工程應用在機器人、自駕生態、生物工程與能源的AI強化,包含機器人與自動化資本開支、移動性與電動化/自駕生態、能源與永續科技等;而在數位信任與網安上,把AI安全移左、把來源可信做深,讓可觀測性、審計與溯源變成AI生產的標準工序,而非事後的補救;將地緣與主權的技術選擇成為企業戰略,企業不僅僅要做雲供應商的多元化,更要在資料駐留、合規與成本之間做結構性的取捨等。(見表16) 總結麥肯錫的框架提供2026年的清晰路線,AI走入自治、算力走向組合、工程走向場景、信任走向前置。企業唯有將這四條主軸整合為「制度化的技術運作模型」,才能在地緣與能源約束下,持續釋放創新與韌性。 二、2026其他產經科技發展趨勢 (一)AI基礎設施與能源╱ McKinsey指出,AI的快速發展,讓企業開始評估具備能源韌性、低碳電力與冷卻條件,雲邊策略將與碳目標與電力供應深度綁定,形成「碳感知運算」與「能源成本文字化」的治理新常態,企業需以散熱與電力效率為KPI,並與永續團隊共同設計永續性IT產品認證(TCO)。(見圖17) (二)工程前瞻性:機器人、自動化與製造業再工業化╱工業機器人與流程自動化仍是產業升級核心,這與代理型AI的人機協作深化相互呼應,而全球再工業化與綠色製造是2026年的政策與產業主軸;OECD報告指出,以生態系方法重新設計工業政策,支援前沿技術商轉、提升投資確信與補足技能缺口,才能讓船舶、交通設備等重工業在數位化+脫碳雙轉型下維持競爭力。 (三)科政焦點在AI治理、資料主權與數位信任╱Gartner提醒企業需要AI安全平台以防範提示注入、資料外洩與惡意代理;同時,數位溯源(Provenance)成為驗證AI生成內容與第三方軟體供應鏈的關鍵制度工具;世界經濟論壇(WEF)也呼籲政府採用負責任的科技政策設計與敏捷治理,縮短政策與技術迭代的落差;Davos 2026的議題亦把電力缺口(Electron Gap)、資訊可信度(AI Slop)等新風險納入全球對話框架,強化公共/私部門共同監管。 (四)審慎樂觀、科技投資優先是2026年的經濟展望╱麥肯錫指出,2026年全球貿易與地緣不確定因素還持續存在,企業策略將呈現「快、穩、治」三軌合一:快以AI擴大產能與場景;穩以多雲與主權雲分散風險;治以政策即程式、軟體物料清單(SBOM)、資料血緣與AI可觀測性,將信任內建於技術生命週期。 結語是把AI從專案變制度、把永續從口號變算盤,而2026年的關鍵,不在於再多一個AI或綠色專案,而在於把AI與永續內嵌為企業制度與工業政策的基本能力。當AI原生、異質算力、數位信任與能源永續四大主軸融合為一個可治理、可審計、可持續的運作模型,企業與國家便能在速度與信任、創新與韌性間取得動態平衡,在不確定的十字路口,走向可持續的成長之道。 ●圖17:2026年其他產經科技發展趨勢,包括AI基礎設施與能源、機器人與工業化及AI治理、資料主權與數位信任等 2025年台灣印刷包裝相關產業的回顧與展望 一、2025台灣印刷包裝產業統計 依據經濟部產銷統計,2024年台灣紙及紙板產量約380萬噸,較2023年減約4.87%,產值約726.3億元,減少約4.74%;而2025年1~10月台灣紙及紙板生產量約296萬噸,較2024年同期減少約20萬噸(-6.4%),產值約553億元,較2024年同期減少約8.6%,顯示紙價在2025年跌約2.4%;2024年的進口量約144.7萬噸(+10.55%),出口量約155.6噸(-7.85%),2025年1~10月進口量約116.0萬噸,較2024年同期減約3.4%,出口量約119.0萬噸,較2024年同期減約7.77%,讓2025年1~10月紙及紙板消費量約311.0萬噸,較2024年同期減約2.81%;總結台灣造紙業的產銷量是逐年減少,預估2025年較2021年,生產量減82萬噸(-18.7%),銷售量減59萬噸(-16.4%)、內銷量減57萬噸(-19%)、進口量減22萬噸(-9%)、出口量增約3.6萬噸(3.3%),總消費量年減約70萬噸(-15.2%),2025年人均消費量(Per Capita)約160.1公斤,較2021年減約29.8公斤。(見表18) 再分析紙品加工產業,2024年總產值約1,039.7億元,2025年1~10月產值約827億元,較2024年同期減約3.7%,銷售約853億元,較2024年同期減約3.5%,其中內銷約720億元(-4.3%),外銷約133.4億元(+1.3%);其中,瓦楞紙2024年產值約555.9億元,紙袋產值約41.5億元,紙容器產值約230.5億元,加工紙約92.5億元,其他紙製品約119.3億元,2025年1~10月產值比較2024年同期,瓦楞紙減約19億元(-3.7%)、紙袋增約1.9%、紙容器減約3.2%,加工紙減少約0.4%,其他紙製品減少約7.1%。 若以印刷業分析,2024年產值約760.8億元,而2025年1~10月產值約697億元,較2014年同期減少約1.9%,其中內銷約608.4億元,較2024年同期減少約0.1%,外銷約88.2億元,較2024年減約13億元(-12.8%);2024年產值中,印刷產值約760.9億元,製版約45.7億元,印後加工約71.7億元。總結2025年經濟部資料,台灣經濟成長雖然創下了14年新高,但除了科技及資通產業外,傳統行業基本是負增長的,造紙、紙加工及印刷產業在2025年都是負增長的。 另外財政部產業營業額統計,2024年造紙業總營收約746億元(-0.61%),紙加工業總營收約1,299.5億元(+3.52%);印刷業營收約1,899.6億元(+4.71%),但扣除製版業務,印刷業營收約1,094.4億元(+2.09%);出版業總營收約465.1億元(+5.63%)。以2025年1~10月統計,造紙總營收約563.0億元,較2024年同期減少6.43%;紙加工業營收約1,017.4億元,較2024年同期減少5.26%;印刷業營收約848億元,較2024年同期減少約3.2%;出版業總營收約363.3億元,較2024年同期減少約0.1%。(見表19) 若預估2025年總營收比較2021年,五年內造紙業營收減約24.9%,紙加工業營收減約17%,印刷業營收減約6.17%,出版業營收則減約3.75%。很明顯的印刷包裝業相關產業鏈過去五年都是集體衰退的,紙與紙加工消費是傳統產業的必須消費品,產業的衰退也顯示台灣經濟結構成長在科技相關行業,傳統產業的經營基本上是相當辛苦的。 二、2025年國際漿紙價行情回顧 國際漿紙價格的波動,直接影響到印刷包裝業的成本,而中國每年消費約40%的國際市場漿(Market Pulp)量,而且2024年紙及紙板的年產量約1.36億噸,穩居全球首位,出口量約有1,078萬躉,年增21.2%。由此可知中國對國際漿、紙市場的訂價有很高的話語權,以下表20是2025年以中國漿紙價格的波動,來分析國際漿紙價的行情。 綜合中國RISI、生意社、卓創資訊網站資料,2025年漂白長纖(NBSK)每噸最高價約800美元,最低每噸約680美元,全年均價每噸約776美元;漂白短纖(BHK)最高每噸約584美元,最低每噸約509美元,全年均價每噸約577美元。去年12月底的CIF中國NBSK報價每噸約710美元,較2024年底跌約7.8%,BHK每噸約570美元,較2024年底漲約4.6%。另外,廢紙價格波動幅度較漿價大,2025年的高低價差約20%。由於中國紙及紙板產量供過於求,所以紙價並未隨著漿價同比例的波動,以2025年底現貨價比2024年同期分析,瓦楞紙跌約0.14%,白卡跌了約1.42%、白紙板漲了約2.79%,銅版紙跌約14.86%,生活用紙跌約4.96%。 以台灣進出口資料來分析,比較2024年,2025年紙類進口均價僅僅約調高0.96%,文化用紙均價則微降大約1%,生活用紙類降了約7.9%,紙板則上漲了約5%,而出口紙及紙板均價則上漲約2.89%。總體的紙價在2025年基本波動都不大,這與中國紙價的波動相仿。(見圖21) ●圖21:2024年1月~2025年12月中國漂白針葉漿及闊葉漿價波動表(圖片來源╱中國生意社網站)
美加關稅戰衝擊包裝業 紙、鋁、玻璃成本恐升
供應鏈服務
2026-08-31

美加關稅戰衝擊包裝業 紙、鋁、玻璃成本恐升

  美國與加拿大貿易衝突升溫,對印刷包裝產業而言,影響可能不只停留在兩國之間。紙漿、紙張、瓦楞紙板、鋁、鋼鐵與玻璃等包裝材料,原本就高度依賴跨境供應與加工,一旦關稅持續升高,新增成本將沿著供應鏈往下傳遞。對台灣印包業者來說,雖然不直接處於美加市場,但國際原料價格、出口訂單與品牌客戶的採購策略都可能受到連動影響。尤其面對關稅與地緣政治持續增加的不確定性,包裝材料成本與供應來源的變化,已成為採購端必須持續追蹤的風險。   美加關稅戰升溫,包裝材料價格面臨成本壓力 美國與加拿大的貿易衝突正在升高。 加拿大總理 Mark Carney 於 8 月宣布,將對價值約 276 億美元的美國進口商品採取反制措施,部分產品關稅最高可達 50%,以回應美國先前對加拿大進口產品加徵的關稅。 這場貿易衝突受到包裝產業高度關注,原因在於北美的紙、金屬與玻璃供應鏈長期高度整合。 此次涉及的產品與材料包括: 紙漿與紙張 木材與木製產品 鋁與鋼鐵 電子產品及相關材料 部分玻璃瓶與玻璃罐產品 加拿大的反制關稅直接涵蓋紙漿、紙張、鋁與鋼鐵;美國則將木材與紙製品列入相關關稅範圍。市場分析人士認為,其中可能進一步涉及貨櫃板紙與紙板等包裝材料。 當關稅成本增加,影響不只落在原料進口商,而可能一路傳導至紙廠、包裝廠、食品品牌與零售端。   瓦楞紙箱關稅影響,跨境紙材供應鏈恐受干擾 北美紙漿、紙張與包裝供應鏈原本就高度依賴跨境流通。 美國森林與造紙協會(AF&PA)指出,美國的紙漿、紙張、包裝與生活用紙供應鏈,與加拿大市場之間已形成深度整合。 一旦美加雙方持續提高關稅,可能帶來幾項問題: 製造成本增加 原料採購價格提高 跨境物流與供應安排更複雜 紙廠與包裝廠面臨更高的不確定性 加拿大瓦楞紙與貨櫃板紙協會(CCCA)也認為,瓦楞紙箱與貨櫃板紙產業具有高度跨境整合特性。 幾乎所有產業都需要使用瓦楞紙箱。從食品、消費品到工業產品,只要瓦楞紙供應鏈受到干擾,影響就可能延伸到更多製造與物流產業。 協會也提出另一項問題。 瓦楞紙貿易一旦受到阻礙,不只會影響紙箱製造商,也可能波及回收纖維市場。回收紙料是北美紙類循環系統的重要來源,跨境供應改變後,連帶可能影響回收與再製流程。 因此,產業團體呼籲美加雙方持續協商,並考慮將瓦楞紙與相關產品排除在關稅清單之外。   包裝材料價格上漲,企業開始提前調整採購與出貨 面對 9 月關稅生效的時間壓力,部分包裝供應鏈業者開始評估是否提前採購原料或安排出貨。 市場人士指出,企業可能透過提前進貨降低短期關稅衝擊,但目前尚未看到大規模提前囤貨的明確證據。 部分包裝企業也已開始在財報與投資人會議中討論因應策略。 加拿大包裝企業 Cascades 表示,正在評估美國對加拿大進口產品課徵 50% 關稅可能帶來的影響,並研擬降低衝擊的方案。 金屬包裝企業 Ball 則表示,正在密切觀察關稅政策與鋁價變化。 對包裝採購端來說,關鍵問題已不只是「材料價格會不會上漲」,而是: 哪些原料直接受到關稅影響? 成本何時開始反映? 是否需要提前調整採購? 是否存在替代材料或替代供應來源?   鋁罐成本會漲嗎?50%金屬關稅加劇供應壓力 金屬包裝是這次貿易衝突中最受關注的領域之一。 加拿大計畫將部分金屬進口關稅從原本的 25%提高至 50%,與美國針對鋁、鋼鐵、銅及相關衍生產品的關稅措施形成對應。 對食品罐、飲料罐與其他金屬包裝產業來說,最大的問題是北美市場本身就高度依賴進口金屬。 過去產業組織曾指出,美國大量進口鋁材與鍍錫鋼板,其中食品罐所需的部分鍍錫鋼材,進口比例接近 80%。 鋁材方面,加拿大更是美國重要的供應來源。 根據鋁業協會資料,加拿大約供應美國所使用原鋁的三分之二。 這代表即使美國希望擴大國內生產,也無法在短時間內完全取代進口來源。 目前美國約 85% 的鋁產量來自再生鋁,但增加原鋁生產能力仍需要多年時間。 因此,關稅政策可能讓金屬包裝業面臨兩種壓力: 進口材料成本提高 國內替代供應短期不足 最終增加的成本,仍可能透過供應鏈反映在罐裝食品、飲料與其他金屬包裝產品上。   玻璃瓶關稅風險,酒類包裝供應鏈也難置身事外 此次加拿大公布的反制關稅措施中,玻璃並未被明確列為主要項目。 不過,玻璃包裝產業同樣受到美加貿易衝突波及。 過去一年,加拿大市場針對美國生產酒類產品的抵制行動,已讓酒類與相關包裝供應鏈承受壓力。 美國今年 7 月也宣布,對部分加拿大進口酒類產品加徵額外 50% 關稅。 玻璃包裝協會(Glass Packaging Institute)表示,2025 年美國從加拿大進口約 3.48 億個玻璃瓶與玻璃罐,進口總值超過 8,600 萬美元。 這些產品過去在北美市場中,主要依循《美國-墨西哥-加拿大協定》(USMCA)進行自由流通。 產業團體擔心,若額外關稅擴及加拿大玻璃瓶、玻璃罐與相關原料,將進一步增加北美玻璃供應鏈壓力。 對酒類、食品與飲料品牌來說,玻璃瓶成本上升之外,供應來源與交貨穩定性也可能成為新的問題。   印刷包裝業關稅成本,真正影響在供應鏈層層轉嫁 這次美加貿易衝突的特殊之處,在於北美包裝產業並非單純的進出口關係。 許多產品可能在兩國之間多次流動。 例如原料在一國生產,加工後運往另一國,再進一步製成紙板、紙箱、金屬罐或其他包裝產品。 因此,關稅可能不是只增加一次成本。 跨境流程越多,企業面對的成本與供應風險就越複雜。 對印刷包裝企業而言,接下來需要特別留意的項目包括: 紙漿與紙張價格變化 貨櫃板紙供應與價格 鋁與鋼鐵原料成本 玻璃瓶及相關包材價格 跨境物流成本 品牌客戶是否要求重新報價 雖然台灣企業不一定直接向美國或加拿大採購材料,但全球原料市場具有連動性。 北美供應鏈若重新調整,也可能影響其他地區的原料流向與價格競爭。   包裝材料關稅風險,企業採購策略正從價格轉向供應穩定 過去企業採購包裝材料,往往以單價與交期作為主要判斷條件。 但關稅與地緣政治風險增加後,採購端開始加入更多變數。 除了價格之外,還必須考慮供應來源是否過度集中。 單一原料供應國的依賴程度越高,政策變化帶來的衝擊也可能越大。 因此,部分企業開始評估: 多元供應來源 避免關鍵材料過度依賴單一國家或單一供應商。 原料替代可能性 重新檢視材料規格是否存在替代方案。 採購週期調整 在政策即將生效前,評估是否提前安排採購與出貨。 回收材料使用 增加再生纖維、再生鋁等材料的使用比例,降低對原生進口原料的依賴。 不過,這些措施也需要重新計算成本。 提前囤貨需要資金與倉儲空間,替代材料則可能影響品質、加工條件或客戶認證。   2026 包裝材料採購,紙、金屬與玻璃的四個觀察重點 美加關稅最高可達 50%,紙漿、紙張、鋁與鋼鐵供應鏈將直接承受成本壓力。 北美瓦楞紙與貨櫃板紙高度跨境整合,關稅可能進一步影響紙箱、回收纖維與物流市場。 加拿大供應美國約三分之二的原鋁,金屬關稅將提高罐裝食品與飲料包裝的成本風險。 玻璃包裝雖未全面列入加拿大反制清單,但酒類關稅與跨境貿易衝突已開始影響玻璃瓶供應鏈。   內容來源: https://www.packagingdive.com/
台灣印刷包裝業的產學落差(1)
專家觀點
2026-06-09

台灣印刷包裝業的產學落差(1)

2025年川普回歸的對等關稅(Reciprocal Tariffs),已重擊全球貿易體制,加上中東戰爭爆發,影響全球經濟與通膨,地緣政治衝突處處引爆,AI快速發展,數位內容氾濫帶來隱私與社會倫理挑戰,氣候環境危機的持續惡化。各地天災不斷,全球陷入焦慮不安的情緒高漲,企業在市場中面臨風險,政府在政策上承受挑戰,人類社會進入太多不確定因素,人人進入焦慮時代。 台灣經濟增長創下15年新高 根據經濟部資料,2025年台灣經濟增長約8.63%,創下15年新高,就業穩定,消費者物價指數(CPI)漲幅僅約3.16%,年出口額約6,407億美元再創高峰,年增約34.9%,主要是全球AI及高效能運算(HPC)需求爆發、半導體消費性電子新品需求大增所致。台灣經濟結構以AI出口驅動為主,資通產業(ICT)一枝獨秀,造成對美出口首次超過中國,但傳統產業表現相對疲弱,形成嚴重的產業間K型化的分歧。頂端部分(科技、資產族群)快速復甦與增長,下半部分(傳統產業、基層勞工)則持續衰退、薪資停滯,導致貧富差距與結構性不平等加劇。 2025年台灣製造業總產值約21.28兆元,較2024年增長10.2%,2025年金屬機電業的產值約5.27兆元,較2024年減2.8%;資訊電子業產值約10.47兆元,較2024年增長約30.8%;化學工業產值約3.5兆元,較2024年減少約8.5%;民生工業產值約2.04兆元,較2024年減約0.9%。台灣K型經濟發展確實獨厚資訊電子業,而川普的關稅政策影響最大的也是非資通產業,而驅動2025年全球經濟發展的也是資通產業,這也是台灣的強項,而造紙、印刷包裝都屬於民生製造業。 2025年造紙業的營業額約635億元,較2024年減少約6.3%,紙品加工業營業額約1,326億元,較2024年減少約5.0%,印刷業營業額約1,030億元(不含製版),較2024年減少約3.4%,出版業營業額約460億元,較2024年減少約1.0%。印刷包裝行業來看,2024年營業額約2,356億元,較2024年減少約4.3%。(詳細數據資料可以參考設計印象雜誌145期統計資料)。這二千多億的印刷包裝行業產值,從業人員也有數十萬人,但印刷廠反應缺工人、缺技術人員,學校剛畢業的相關科系學生不願投入、或無法投入職場等等問題層出不窮,造成目前教育與產業落差愈來愈大。  ●台灣印刷包裝產業缺人、缺可接班的人、缺能夠撐住轉型的人才,這已經不是未來風險,而是正在發生的結構問題   台灣印刷包裝業遇到的挑戰 大家總是聽到印刷包裝產業業者的淒涼心聲,也感受到學校老師們的茫然。綜合台灣印刷包裝業的產業實務人才需求、技術型高校與大專院校印刷相關教育學落差,我們分析挑戰如下:     ( 一)台灣印刷包裝產業現況 /主要不是缺乏訂單,而是結構性缺人、缺可接班的人、缺能夠撐住轉型的人才。     ( 二)產業特性呈現兩極化/ 少數大型及專業化印刷包裝廠(如食品、醫藥、電子、品牌包裝等)持續升級,但是大多數中小型傳統印刷廠因為人力老化、技術斷層,無法再做投資。     ( 三)人才面現況/ 缺的不是人,是「待得住的人」,真實的現象是:(1)人才結構嚴重老化,業者的現場人力結構,45~60 歲為主力,30 歲以下比例偏低。(2)關鍵製程、調機、配方經驗高度集中在「幾位老師傅」,所以這不是產學落差,而是產業世代斷層 。 (3)年輕人不是不進來,而是留不下來。台灣實際狀況是印刷相關科系「還有人讀」,但畢業後不進印刷業,或1~3年內離開,這涉及到薪資成長慢於科技業、產學間的認知落差大、升遷與角色模糊,對年輕世代來說,這是高投入、低可預期回報的產業。     ( 四)印刷與設計教育體系還在,但產業間連結卻薄弱/ (1)相關科系還活著,但變小了,目前還有印刷、包裝、視覺傳達、媒體設計、材料應用相關科系,但多數已轉向設計暨數位媒體、資訊傳播等科系,印刷製程的比重下降,造成印刷技術被當成「支援技能」,包裝被視為「設計附屬」,這與產業需要的製程整合、工程思維脫節。(2)產學間的實務設備與現場距離拉大,學校設備更新緩慢,不一定符合現行的量產規格;廠內設備則以客戶導向,為效率、穩定度而設計,造成剛入職的畢業生需要「二次訓練」,企業必須重新完整培訓,造成學用落差情形。     ( 五)產業型態轉變加劇產學落差/(1) 印刷包裝在台灣已不是單一產業,目前實際分為食品暨藥品包裝(如法規、穩定度)、電子、工業包裝(如功能、材料)、品牌包裝(少量多樣)、電商、數位印刷(快速、彈性),但教育端仍多以單一印刷流程或設計課程,以「傳統印刷分類」授課,學生不知道自己未來要對應哪一種產業角色。 (2) 永續、法規、品質門檻變高,台灣實際狀況是ESG、減塑、FSC、食品安全要求,快速提高…,當中包裝已涉及材料科學、製程驗證、品質風險管理,但新人普遍不懂法規、不懂驗證流程、不理解風險成本,企業更不敢把關鍵任務交給新人執行。      ( 六)台灣產學落差的核心本質不是技術╱ 產學落差最關鍵的不是「會不會印」,而是沒有清楚告訴年輕人,「進入印刷包裝業,10 年後您會成為誰」,是工程師?是客戶技術窗口?是製程管理者?還是包裝整合顧問?如果產學角色模糊,學校教不好定位,企業也留不住人。     現況下的現實判斷,對企業不建立培訓與角色分工,人才只會越來越貴、越來越少;對學校如果完全走設計導向,會與產業永久脫鉤。需要重新定義「包裝工程×設計×商業」的整合角色,對產業整體,台灣印刷包裝業的產學落差,已經不是未來風險,而是正在發生的結構問題。 ●產學落差與世代斷層的交織,形成人才供需結構性壓力   下一篇:台灣印刷包裝業的產學落差(2)
台灣印刷包裝業的機會與挑戰
專家觀點
2026-04-22

台灣印刷包裝業的機會與挑戰

  2018年美國前總統川普啟動對中國貿易戰後,加上Covid-19疫情的斷鏈危機,讓全球供應鏈開始由中國轉向東南亞、墨西哥、南亞及東歐移動,這也改變了全球貿易思維,例如去全球化與近岸外包興起(Deglobalization &Nearshoring)、以多元供應與掌握關鍵原料,提升供應鏈韌性(Resilience)、加速數位化與區域合作以擴大市場、ESG與永續供應鏈(責任供應鏈、碳足跡管理等)成為關鍵競爭門檻。     2025年川普2.0的政策更具侵略性與交易導向,以美國優先(Amercia First)思維推動對等關稅(Reciprocal Tariffs),破壞WTO貿易機制、脅迫各國擴大對美投資、驅逐非法移民、退出國際組織、改變綠能政策、削減海外駐軍、加劇美國貿易夥伴及盟友緊張關係等,這讓國際供應鏈再度不確定性、成本增加壓力。而美國通膨壓力正在累積、全球經濟成長(GDP)可能降低外,也正削弱以美國為中心的國際領導力,促使中國與歐盟、東南亞及第三世界的聯盟合作,增加地緣政治與全球秩序重組的風險,全球陷入新的貿易機制混亂及不確定性常態。(見圖1)     台灣身居全球資通及半導體產業的關鍵重要地位,川普關稅政策,國際供應鏈勢必重置,相關業者就投資美國或多元供應策略,思考重新布局;而面對台美貿易順差的壓力,台幣快速升值及20%的對等關稅,將衝擊到台灣傳統製造業的國際競爭力,而台灣印刷包裝產業,面對川普關稅政策,未來是挑戰或轉機?這都在在考驗著台灣政府及產業的韌性及因應對策,這都是值得我們探討的議題。 ●圖1:川普2.0的關稅政策政策更具侵略性與交易導向,以美國優先思維推動對等關稅,引發全球貿易充滿著極大不確定性(圖片來源╱美聯社、白宮官網)   一、川普關稅政策轉折與概述 川普(Donald Trump)於2025年1月20日就任第二任美國總統後,就開始實施他在選舉期間的各種承諾,例如美國的企業稅由21%降至15%及小費免稅;成立「政府效率部」(DOGE),進行行政改革,即使節省數百億美元,但卻引發司法獨立及公務倫理爭議;廢除了聯邦教育部及取消多元、平等、包容(DEI)政策,這牽動了美國核心價值與意識形態衝突。驅逐非法移民及強化邊境安全,但是引起種族歧視、正當程序與人權保障、人道危機及國際批評等;退出巴黎氣候協定及削弱聯合國參與,逆轉綠能政策,造成全球減碳受阻;實施單邊主義的外交政策,也削弱美國在全球的領導地位,嘗試調停俄烏戰事,但也尚未成功。     美國優先也是川普競選承諾之一,關稅本就是單純的貿易調整,但現在卻成為要達成經濟、政治和地緣戰略過程的手段,目的在縮短美國貿易逆差、振興美國製造業,以及地緣政治與談判的槓桿。2025年3月12日起,川普政府以貿易擴張法第232條款,基於美國國家安全理由,陸續加徵鋼、鋁、汽車及其衍生物25〜50%的關稅,4月2日,以國際緊急經濟權立法(IEEPA)加徵全球基礎關稅10%,另外對中國加徵20%額外關稅,目的要解決貿易逆差的問題,同日以貿易法宣布實施對等關稅(Reciprocal Tariffs),依各國貿易逆差、對美投資承諾,及歷經繁複、威嚇手段的國與國溝通,直到7月31日才揭曉各國10〜50%的對等關稅,並於8月7日起實施,這期間把北美自由貿易協定(NAFTA)改成美墨加協定(USMCA),限制符合USMCA原產地規則才可適用FTA優惠,未符合者,加拿大關稅為35%,墨西哥為30%,能源及能源產品則為10%。     川普政府在4月2日宣布對等關稅政策,其計算公式是以美國對各國「貿易逆差額/該國出口額×50%」為基礎,但依各國非關稅壁壘、貨幣操作、關稅互惠、對美投資承諾及地緣政治議題等,以強權姿態與各國協商再來調整各國稅率,並於7月31日公布,8月7日開始實施。各國稅率有別,日本和南韓關稅調降為15%,為亞洲國家最低,台灣與越南20%,印尼、菲律賓為19%,印度25%;歐盟稅率為15%。《行政命令附件一》(Annex I)所列的國家之外,其餘國家的稅率仍是10%,而台灣民眾對於被改徵20%的對等關稅,關稅比日韓還高且台幣升值過猛,基本是相當不滿意的,媒體也報導對美國的不信任度升至50%,而台幣也因而反升轉貶。(見表2)     但企業真正關稅的計算還是很複雜的問題,最終關稅是疊加效果,企業也要關注稅則檢視及原產地認定、豁免清單、是否適用美國首次交易原則等規定,所以掌握正確資訊、確認產品原產地及進行產地轉化,檢視交易留成及產品定價,針對可能關稅預先準備是必要過程。(見圖3)     而在8月29日,美國上訴法院裁判美國總統川普的關稅政策大部分違法,使得關稅協議法律戰纏鬥至最高法院,川普對此相當憂心,他在9月3日警告,一旦最高法院維持上訴法院的判決,美國恐會遭受到重大損失,可能必須撤銷與歐盟、南韓、日本等國達成的關稅協議。因此美國政府會試圖說服最高法院改變判決,所以川普的對等關稅還有好戲可看,而台灣的對等關稅被加徵到20%,未來是否有機會降低至15%,但是要付出何等的代價,有媒體提到,川普要台灣投資4,000億美元,是否成真,這都在等下回分解。 ●圖3:關稅和算是疊加效果,非僅對等關稅稅率(資料來源/https://www.pwc.tw/zh/topics/tax/reciprocal-tariff.html)   二、川普關稅政策與全球供應鏈重置趨勢     「那是最完美的時代,也是最糟糕的時代」,這是雙城記(A Tale of Two Cities)名著經典的敘事,這剛好說明2018年中美貿易衝突、英國脫歐、香港反送中、Covid-19疫情、俄烏與以巴戰爭、氣候變遷與天災不斷、供應鏈斷鏈危機及遷移、通膨飆升等議題,讓全球政治、經濟、金融呈現易變性、不確定性、複雜性與模糊性的混沌場景。但2024年底後疫情時代反思發現,全球重置公共衛生改革及醫療政策,但地緣政治及供應鏈風險仍在,但比較2018年,半導體供應鏈、電動車、新能源產業、太空與低軌通訊、AI產業、醫學生技、綠色材料等科技卻大幅上漲,也推動全球股市指數創下新高點,這是現代版的雙城記敘事。     在過去五年多來,全球供應鏈的轉移,主要是由中國轉移至東南亞、墨西哥或採取近岸外包(Nearshoring),以中國+1模式、平衡成本及斷鏈風險政策,來執行供應鏈重置。但川普2.0的對等關稅政策,美國製造回流、平均關稅上升與商品漲價、多地備援(Multi-Sourcing)、供應鏈模組化、地緣政治重組與對立提高等都勢不可擋,關稅政策也正在驅動著供應鏈再度重置。而美國製造、供應鏈韌性與彈性、靈活佈局與加速自動化設備投資,都將成為核心競爭力,這又是企業面臨未來發展的最好與最壞的時刻,貿易全球化已經受阻,保護主義正在逐漸抬頭中。     川普持續以關稅政策施壓各國及科技企業承諾對美投資,川普的半導體關稅遲遲未公布,9月4日川普宴請美國科技巨頭餐聚都是手段,根據媒體報導,為了要取得關稅豁免,到目前為止,科技業承諾未來對美投資總金額已接近三兆美元。這包括Meta、Apple、Nvidia、Google、微軟、美光、博通、IBM、TI、Amazon、Intel、Tesla,以及外商台積電、三星、SK等,而要取得較低的對等關稅,各國承諾投資美國的金額也將近二兆美元,加上各國承諾對美的能源採購已經超過一兆美元。但這些投資者主要都是為了因應美國推動晶片法案(CHIPS Act) 2.0,是針對美國本土晶片製造及封測能力,以及擴大限制對中國晶片設備的出口,所以半導體產業鏈回流美國製造是可以想像的。     但就非半導體產業要回流美國製造大家都在觀察,供應鏈重置就必須再度考慮產地分流,重新定義產品組成與出口階段(原料或成品),要迴避較高關稅,並以首次出口銷售(First Sale Rule)的結構設計,轉移定價與關係企業操作。並將數位與實體價值分離等,以降低課稅基礎,這與以前的供應鏈重置僅僅考慮低稅率國家是不一樣的。   三、川普關稅之下對台灣產業的挑戰與契機     台灣對等關稅談判最後暫定20%且疊加,被批評為政府失分,但還沒有正式承諾對美投資額,由於匯率已升值約10%,加上對等關稅高於日韓,這對台灣產業的衝擊是很大的。尤其是工具機、扣件、塑膠製造、醫療器材、資訊硬體及位在美國投資的半導體產業鏈等,都會面臨關稅與匯率升值的雙重壓力,即使政府持續談判中,對美元匯率現已由29;1元回貶至30.6;1元,但企業與政府的因應做法是必須要盡快研擬。(見表4、圖5) ●圖5:台灣行政院,為因應美國關稅為題,所舉辦的我國出口供應鏈支持方案記者會(圖片來源╱行政院)       川普關稅對於全球貿易趨勢會有連動效果,未來以目標市場的區域化供應鏈興起,美、墨、亞三角貿易日益成形,FTA與雙邊協議再度升溫,貿易保護主義回潮,這對台灣而言是很大的挑戰,所以如何強化「策略談判力與區域整合行動力」是政府要面對的議題。而企業如何抱團取暖,共同面對在海外場、資金營運、人才運用上,採取合作、策略夥伴方式培養競爭韌性、強化議價能力、規劃策略佈局,並要求政府輔導協助轉型,以開展未來的契機。(見圖6) ●圖6:近期美國宣布各國對等關稅稅率(資料來源/美國白宮,工研院產科國際所整理)       當台積電(TSMC)董事長魏哲家站在川普總統旁邊,宣布台積電將加碼投資美國至1,650億美元,這震撼了全球半導體產業,這也引發憂慮「台灣矽盾」地位正受到挑戰,台灣部分媒體及在野黨批評政府,正把台積電變成美積電,台灣半導體產業正在被淘空中。但基於台美關係的穩定與強化,對等關稅讓半導體產業需要全新的戰略思維,加上關鍵技術及研發都保留在台灣,而派到美國台灣員工僅僅約500人,只占台積電總員工約1%,技術與人才外流風險可以控制,讓關稅豁免及市場得到保障,強化與美國科技業供應鏈的連結,也提升台灣在全球科技戰略的話語權,以及帶動台灣供應鏈升級與國際化的機會,卻又是非常正面的看法。(見圖7) ●圖7:台積電(TSMC)董事長魏哲家站在川普總統旁邊,宣布台積電將加碼投資美國至1,650億美元,這震撼全球半導體產業(圖片來源╱台積電美國TSMC官網)       而在8月底出版的商業周刊(1971期),以台灣世紀豪賭-到美國蓋竹科為封面故事,文章敘述著台灣人的美國荒漠奮鬥記,以拓荒、突圍、博弈、野心、轉念、無懼等六章節,說明台灣人帶著媽祖保庇東征去的故事,讓人熱血奔騰,真想我如果年輕真該去闖闖。這個報導也看到台灣要走向世界、新美國夢、要拼轉骨,要與世界較勁,有護國神山在前頭,大家抱團取暖共追美國夢,強權化當道,全球化已經變質,各國都在建置自己的半導體部落,這給予台灣很大的空間與機會,也是企業轉型的契機,台灣國力的延伸,宏碁創辦人施振榮的結論是「趁有價值去,可保領先」。(見圖8) ●圖8:台積電已經拍板加碼美國亞利桑那州廠區投資,預期在美國先進製程客戶及美國聯邦政府、州政府和市政府大力合作和支持下,有意投資美國先進半導體製造,當中包含六個晶圓廠、兩座先進封裝廠,以及一間主要研發中心(圖片來源╱台積電美國TSMC官網)   四、印刷包裝產業機會與挑戰     川普的關稅政策讓全球貿易變遷及充滿不確定,印刷包裝企業需要了解甚麼?這也是一個很複雜的問題,由對等關稅定義印刷包裝產品及原料的稅率、該如何計算?不同國家稅率的差異競爭力、分析供應鏈重置的遷移地、產地證明的定義、如何迴避洗產地的議題,以及對等關稅是否影響原物料供需的波動問題等,更重要地的是印刷包裝業者如何掌握足夠的資訊,採取明確的決策來掌握契機。     由美國印刷聯盟(PRINTING United Alliance)網站報導,川普政府批准美國伊士曼柯達(Kodak)公司的申請,將對鋁製平版印刷版(ALPP)納入第232條款,並徵收50%的關稅。而就對歐盟、加拿大的關稅協議,美國木材及其衍生品的價格勢必提高,歐盟的森林砍伐條例,也會對大西洋以紙基材為主的貿易造成影響,而美國對各國徵收的對等關稅稅率在10%~41%不等,紙張、油墨、塗料、機器零組件等材料成本上漲不可避免,將會再度推升美國印刷包裝品的價格,未來市場報價的混亂將可預期。紐約時報中文網在8月21日報導,美國印刷包裝材料品項的進口成本將高升約60%~200%。(見表9)       2024年中國出口印刷包裝品共約208億美元(未含IC卡),較2023年增加了約4.63%,其中出口美國約46.5億美元,較2023年增加了約3.15%。而出口前25名國家總額約165.2億美元,較2023年增加約2.99%,其中東南亞約37.1億美元,歐盟國家約27.5億美元,而美國、加拿大、墨西哥共約54.4億美元。2025年川普2.0來臨,全球供應鏈再度重置,上半年中國對美國出口約1.55兆人民幣,年降約9.9%,明顯是受到美國關稅的影響。     2025年1~7月中國印刷包裝品的外銷額約113.4億美元,較2024年同期減少了約5.5%。其中,對前20名出口國家約81.1億美元,較2024年同期減少約9.7%,但對北美出口額約27億美元,較2024年同期減少了約14.3%,對東協出口額約18.7億美元,較2024年同期減少了約12.6%。預估全年對美國出口減少的印刷包裝品總額將達到8億美元以上,以包裝、商業印刷品及紙品減幅較多,這將由當地供應商或其他低關稅國家所取代。另外中國印刷包裝品對東南亞市場的減幅也很大,尤其是商業印刷與紙品,全年估有5億美元的減幅,這跟中國印刷包裝廠商往東南亞轉投資,直接滿足當地的供應鏈的需求有關,而出口美國印刷品的「中國+1」策略正在快速擴散。(見表10)        根據台灣海關統計,2025年1~7月印刷包裝品外銷額約4.2億美元,較2024年同期增加約7.75%,其中出口美國約1.36億美元,較2024年同期增加了約16.14%,其他區約2.84億美元,較2024年同期增加了約4.14%。而增幅比較明顯的是包裝、商業及出版印刷方面,其中出口到美國的商業及出版印刷,年增長率則高達40%。估計2025年,台灣出口至美國的印刷包裝品年增約4,000萬美元,這應該是取代中國輸美減少的部分,結論是川普關稅帶給台灣的不僅僅是挑戰,也是契機。(見表11)   五、洗產地與實質轉型標準     川普關稅政策中,強調中國產品洗產地(Illicit Transshipment)的嚴重性,警告各國如不預防將會面臨到嚴重的懲罰,在國際貿易中也是一個高度敏感且違法的行為。它不僅僅涉及關稅規避,更可能引發反規避調查、關務詐欺指控,甚至損害整體出口國的商譽。一般常見的手法包括換標籤(就是將「Made in China」改為「Made in Taiwan」),輕度加工(僅僅重新包裝或貼標)、文件偽造(虛報原產地的證明)、自由貿易區轉運(未實質加工即更改產地)、分段生產混淆(僅僅在第三國完成簡單組裝)。(見圖12)     確保「實質轉型(Substantial Transformation)」,根據WTO與美國海關的規定,商品需在出口國完成「關鍵製程」或「價值占比超過35%」的加工,才能夠合法標示為該國產地,例如印刷包裝業若在台灣完成設計、印刷、裁切、黏合等主要的工序,即可認定為台灣製造,並向台灣國際貿易署申請「原產地證明書」,並確保報關資料一致,或使用「電子原產地憑證」系統,減少人工錯誤與偽造風險。     但若僅僅在自由港區進行包裝或貼標,則原產地不會改變,應避免誤標,各國海關已經強化查核自由港區貨物流向與加工內容。另外,企業應該對客戶提供完整的製程紀錄與原料來源,強化信任,對於高風險產品(如來自中國的原料)進行分段標示與產地揭露,也必須建立合規部門,主動回應海關的查核,同時使用風險分級系統,避開高敏感產品或高關稅市場。     因應出口美國契機,印刷包裝業建立原產地合規管理流程是必要的,建議如下:     ( 一)原料來源控管/ (1)建立原料追溯表:記錄每批紙材、油墨、黏合劑的供應商、產地與進口報關的資料。(2)高風險原料標記:例如中國製紙材、PVC膜等,需要特別標示並評估是否影響最終產地的判定。     ( 二)製程判定與加工比例/ (1)定義「實質轉型」標準:依美國CBP(海關與邊境保護局)規範,需完成以下任一個要素:關鍵製程(例如印刷、裁切、黏合、成型)/加工價值占比超過35%/改變HS Code(例如從原料到成品)。(2)製程紀錄表:每批產品需要記錄加工工序、工時、機台使用與人員簽名。     ( 三)產地證明與報關一致性/ (1)申請原產地證明書(CO):向國際貿易局申請,並確保與報關資料是一致的。(2)報關系統同步:ERP或報關系統需自動帶入正確產地,避免人工錯誤。     為了提供客戶或海關查核用之需要,建議印刷包裝企業設計標準的文件表單,例如原料來源表(包含供應商與報關編號)、製程紀錄表(包含加工工序與加工比例)、原產地證明書(CO)、成品照片與標示位置、HS Code轉換分析報告(如有)等。 ●圖12:川普關稅政策中,強調中國產品洗產地的嚴重性,警告各國如不預防將會面臨到嚴重的懲罰(圖片來源╱美聯社、白宮官網)   六、關稅引爆的印刷包裝企業變革與轉型     面對全球包裝供應鏈重置,台灣業者除了掌握市場轉移的契機外,如何重新思考、如何跟著供應鏈移動而動,這才可以滿足美國去中國化,尋求多元產地與在地加工服務的需求。中國裕同包裝科技公司,就是跟著台灣資通供應鏈業者起家,而成為中國最大的印刷包裝業龍頭,2025年海外據點已涵蓋美國、越南、墨西哥、澳洲、菲律賓、印度、馬來西亞、泰國、印尼等。     今年9月初出版的商業周刊(1972期)提到,跟隨台積電到美國闖商機的小供應鏈廠商,由聖暉、家登、崇越等三家公司,邀請同業組成三個聯盟,分別提供建廠工程整合服務,半導體載具、設備及材料服務,以及機械工程與維修服務等。這些聯盟提供更完整的服務、降低單打獨鬥的成本,也增加更多的訂單與價值,抱團取暖提升台灣企業的全球化升級與擴充,而不是去台化或淘空台灣,這是帶給台灣全球創業的新格局。     以少量快速生產降低庫存與運輸風險,短鏈供應(Short Supply Chain)已經成為嶄新趨勢,鼓勵與區域內印刷廠合作,減少跨境風險與稅務負擔。例如,美國品牌商開始尋求在地包裝服務,提升交期與客製化能力,所以有些業者開始導入數位印刷技術(Digital Printing),以少量快速生產降低庫存與運輸風險。     由2024年歐洲印刷聯合會(Intergraf)出版的年報提到,印刷包裝產業正在轉向永續化與數位化來提升競爭力,歐盟也就企業永續發展報告指令(CSRD)、歐盟森林砍伐條例(EUDR)和通用產品安全條例(GPSR)公布相關法規,加上碳邊境調整機制(CBAM)的實施,讓印刷包裝產業要加速ESG與永續包裝創新。而美國品牌商對於碳足跡與回收率要求提高,包裝產業可以藉此導入模組化、輕量化、可重複使用設計。同時結合AR、點字、情感溝通等創新包裝形式,進而提升附加價值與市場差異化。(見圖13)     這場由關稅所引爆的產業震盪,迫使印刷包裝企業從「成本導向」轉向「韌性導向」。原物料多元化、區域生產強化、數位技術導入與ESG整合,正逐步重塑包裝業的競爭格局。唯有敏捷應變、積極創新,企業才能在全球貿易重構中穩健前行。 ●圖13:歐洲印刷聯合會出版的年報提到,印刷包裝產業正在轉向永續化與數位化來提升競爭力
在不確定中尋找成長之道
專家觀點
2025-11-24

在不確定中尋找成長之道

關稅相關的價格壓力、全球緊張局勢、通膨成本、對潛在供應鏈中斷的擔憂——有哪個時刻比現在更「不確定」嗎?然而,根本不存在完全確定的時刻。swissQprint America 總裁 Erik Norman 為在不確定時期尋求成長的企業提供建議。   根本不存在完全確定的時刻。然而,當前的環境特別嘈雜:關稅相關的價格壓力、全球緊張局勢、通膨成本,以及因貿易政策變動而可能引發的供應鏈中斷憂慮。這足以讓最有經驗的企業領袖想要暫停,採取觀望策略。但真相是:不確定並非新事物,它只是換了一種形式出現。我們作為領導者的任務,是在不確定中導航成長。那些成長的企業與停滯的企業之間的差別,不在於不確定是否存在,而在於他們如何利用並駕馭它。 我經常與企業領袖交流,他們試圖做出「正確」決策——等待清晰的訊息、更多數據、更合適的時機。但通常,在等待的過程中,機會悄然溜走。不確定並不意味著「不要行動」,而是意味著「智慧行動」。   你專注的方向會擴大 如果我在領導經驗中看到一個反覆驗證的原則,那就是:你專注的方向會擴大。當領導者過度專注於風險時,他們會到處看到風險。當他們專注於可能性時,創意解決方案便會浮現。這並非一廂情願,而是關於取向。 專注於價值、服務、創新和動能,並不會消除挑戰。但它會以不同方式框架這些挑戰。它訓練你的團隊去尋找可能性,而非障礙。 那些能蓬勃發展的公司,不是等待可預測性來拯救它們,而是積極尋找新的成長方式和向客戶提供價值的方法——不管周遭有多少噪音。他們會投資讓公司和能力在不確定中更強,因為他們明白,不確定同時也帶來機會。 這並不意味著忽視風險;那是天真。這意味著有意識地將注意力放在你想要建立的事物上,而非想要避免的事物,並將精力和資源集中於實現這些目標。   困難之中孕育機會 愛因斯坦說過:「困難之中孕育機會。」這句話雖然適合印在咖啡杯上,但也非常真實。最具變革性的創新通常不會發生在一切順利、大家都清楚方向的時期。它們出現於企業被迫以不同方式思考、傳統道路被阻塞、必須開創新路的時候。 不確定是一個熔爐。它可以燒掉浮華與表面化的想法,迫使我們釐清真正重要的事,或是因猶豫和自滿而耗盡創意與精力。這就是為什麼有些公司崩潰,而有些公司能夠轉向、進化並加速。不確定的導航,不是關於勇氣或冒險,而是關於以目標為錨、保持對可能性的開放態度。   持續提供價值 當市場面臨不確定性、成本上升或競爭激烈時,企業容易向內收縮:保護利潤、暫停招聘、縮減行銷或產品開發,或延後資本設備採購。但長期成功來自於向外看。對外的投資——經過有意識的評估並與策略一致——可能開啟新的潛能。正確且智慧的投資,能打開通往新能力、新市場及新價值流的大門。 持續提供價值。持續解決客戶問題。持續投資於讓自己有用、相關且值得信賴的事物。那些在他人退縮時仍能提供價值的公司,是塵埃落定後人們記得並依賴的公司。 價值是你的燈塔。無論周遭風暴如何,它都能讓公司保持正確方向。   培養韌性——你會需要它 韌性不僅是反彈。它是當事情不如預期時仍能堅強站立,並繼續前進。這是一種肌肉,像其他肌肉一樣,只有在壓力和重複中才能增強。利用不確定來鍛鍊這種肌肉。 這正是強大團隊發揮作用的地方。那些能在「我們不確定未來會如何」的壓力中仍每天發揮最佳表現的人——他們是改變局面的關鍵。將這種心態培養到整個組織中。鼓勵員工嘗試、調整、再嘗試。建立一個前進比完美更重要的文化。 有韌性的領導者和公司不僅能在不確定中生存,更能透過它成長。   不要放棄策略——調整它 有些領導者容易出錯:一遇到波動就放棄策略,或在情況根本改變時仍固守計劃。好的策略提供方向,但靈活性才能帶你到達目的地。當不確定出現、環境改變時,不要丟掉策略計劃,但要願意調整路線。保持願景與價值觀,但對新戰術、合作或商業模式保持開放。 你的策略應建立在深層洞察之上:了解價值能在哪裡創造,以及你如何獨特地創造它。這些基本原則通常不會因外部環境不確定而改變。事實上,不確定時期往往驗證了擁有清晰策略方向的重要性。 但戰術——執行策略的具體行動——絕對應隨環境變化而調整。也許你需要調整時間表、在計畫之間調整資源,或尋找新的方式接觸客戶。也許你需要加速某些計畫或採購,暫停其他計畫。關鍵是以實現長期策略目標為目的做出調整,而不是取代它們。對長期方向保持耐心,但對短期行動的調整保持緊迫感。   清晰來自行動 在高度不確定的情況下,導航成長需要清晰。如果想要清晰,就必須向前行動。不是魯莽行動,也不是被動反應,而是果斷前進。進展永遠勝於完美,而導航不確定的最佳方式是邊行動邊學習與調整。 市場領導者不是因為在不確定或困難時刻停滯而獲得地位。他們積極應對。做出與策略、願景和價值觀一致的精算行動。投資於支持長期策略並使其與競爭對手區隔的核心計畫與能力。培養韌性,專注於機會多於障礙。正因持續前進,他們學得更快、適應更快,並在他人猶豫時建立信任。 所以,如果你現在正面對不確定,不要等待條件完美。根據現有資訊做出最佳行動,然後邁出下一步。成長。 Erik Norman 是 swissQprint America 總裁,擁有多年印刷行業實務領導經驗,曾帶領全球多元化團隊在成長與挑戰中前行。他分享的見解實用且經驗驗證,旨在幫助他人達到最佳表現。他的經驗與觀點亦受其在營利與非營利組織董事會及高階同儕小組的影響。   內容來源: https://whattheythink.com/
川普第二任期如何重塑包裝產業
包裝未來
2025-11-10

川普第二任期如何重塑包裝產業

美國的貿易政策與放寬監管正影響金屬罐製造商、包裝加工商和快速消費品品牌在包裝選擇、投資及永續發展上的決策。/ 來源:Lightspring via Shutterstock   在川普總統第二任期內,關稅正重新塑造全球包裝產業,目前美國已對所有進口品加徵 10% 的通用關稅,並進一步提高鋼與鋁的進口稅。 這些措施,加上外國的報復性關稅,正在推高包裝成本,使原料採購更加困難,並加劇罐裝、鋁箔、紙盒與塑膠等產品的供應鏈不確定性。 分析師估計,2025 年的關稅浪潮正在壓抑美國的經濟成長與貿易,也間接影響全球包裝需求。   關稅推高成本並擾亂供應鏈 白宮於 2025 年初恢復並擴大第 232 條金屬關稅,隨後又對所有進口品徵收 10% 的「基礎關稅」,對主要貿易夥伴則採更高的互惠稅率。 用於飲料罐、瓶蓋與鋁箔的鋁和鋼,如今需繳更高關稅,這一變化已反映在包裝價格與採購策略中。 採購商表示,他們為了趕在關稅生效前下單「提前備貨」,之後又急於尋找新的替代供應商——這種行為增加了倉儲成本,也使進口價格波動加劇。   GlobalData Strategic Intelligence 美國關稅正在轉變——你會被動反應還是提前部署? 不要讓政策變動讓你措手不及。透過即時數據與專家分析,保持主動。 投資銀行與政策研究單位指出,目前的關稅政策與外國反制正在削弱出口並放慢經濟成長,進而推升食品與家庭用品的價格壓力。 中國在美國新一輪關稅措施後,已向世貿組織提出申訴並採取反制,同時稀土出口管制與其他貿易摩擦也讓智慧包裝所需的機械、油墨與電子零件面臨更多風險。 隨著 2025 年關稅覆蓋範圍擴大,銀行機構也上調了美國經濟衰退的風險評估。   放寬監管改變環保與標示規範 與此同時,華府正著手撤銷多項聯邦層級的環境法規。 美國環保署(EPA)提議放寬電力產業的溫室氣體排放限制,並重新審視其他氣候政策,這是影響能源與製造業的更廣泛去監管化行動的一部分。 對包裝產業而言,聯邦監管放鬆雖可降低部分合規成本,但也加劇了與各州及國際市場之間的政策落差。後者正在加強對回收性、塑膠與碳排放的限制。 食品與消費品標示規範也在變動。美國食品藥物管理局(FDA)更新了標示合規的檢查指引,並提議取消多項過時的產品定義標準——這些變化可能影響包裝文案、設計週期與進口檢查。 出口至美國的品牌應密切追蹤這些變化,同時注意各州的規定,以避免重新印刷與重新貼標的成本。   對價格、投資與永續的影響 對鋁製飲料罐與食品罐而言,更高的進口稅提高了原料成本,部分產量可能因此轉向塑膠瓶,因為塑膠在生命週期成本上較低。多家大型飲料公司已公開表示正在考慮這種轉變。 但這種趨勢與品牌在回收性與再生材料使用上的承諾相衝突,因為金屬是最容易回收的包裝材質之一。 跨材質來看,關稅帶來的不確定性正影響資本支出。包裝加工商雖可受惠於美國國內生產的補貼與更穩定的價格環境,但長期的貿易摩擦通常會削弱市場能見度,並推高設備與樹脂成本。 獨立評估指出,目前的關稅與反制措施預計將使 2025 至 2026 年美國經濟成長減少約 0.5 個百分點,可能導致運輸包裝與非必需消費品包裝需求下降。 對全球包裝管理者而言,目前的首要任務包括: 分散鋼、鋁、紙與樹脂的採購來源; 模擬不同關稅情境(通用與特定夥伴國); 調整永續發展策略,以應對美國聯邦與州法規之間的差異,以及歐洲與亞洲更嚴格的要求。 簡而言之,放寬監管雖可減輕部分合規壓力,但 2025 年包裝產業的主要挑戰仍是:由於美國大規模關稅與各國反制所導致的成本上升與規劃不確定性。 在變動的關稅環境中前行,需要即時數據與領先市場的分析。   內容來源: https://www.packaging-gateway.com/?cf-view
拉丁美洲與亞洲箱板出口過剩──風險市場分析
包裝未來
2025-10-27

拉丁美洲與亞洲箱板出口過剩──風險市場分析

隨著歐盟新盡職調查制度──《歐盟森林砍伐法規》(EUDR)──收緊纖維產品合規規範,亞洲出口商,尤其是箱板領域,面臨越來越多的監管障礙。 討論中對可追蹤性、地理位置數據和認證時程表達了嚴重關切,大家一致認為歐洲的「安全通路」已不再可靠。因此,焦點開始轉向替代市場,拉丁美洲成為強有力的候選地。   拉丁美洲的箱板機會 拉丁美洲可為亞洲過剩產能提供市場,但對亞洲出口商而言並非沒有風險與挑戰。雖然拉美市場占中國全球出口不到 5%,但其份額正在增加。 墨西哥 :儘管 2024 年對非貿易協議國徵收 25–35% 關稅(主要影響中國與巴西),仍是主要目的地。2024 年中國對墨西哥出口占拉美總出口 40% 以上。 受關稅影響,中國在墨西哥的進口份額從 22% 降至 15%,美國、智利和歐洲填補了缺口。為彌補下降,中國將出口轉向巴西、阿根廷和秘魯等國,提供低於當地等級的折扣產品。 拉美箱板表觀消費量 2024 年達 346 萬噸,預計 2025 年輕微下降至 341 萬噸,到 2027 年將慢慢回升至 348 萬噸。2025 年上半年,中國對該地區出口近 17 萬噸,高於 2024 年同期,即使墨西哥已實施 25–35% 關稅,墨中美洲需求下降,中國仍向巴西、阿根廷、秘魯等國積極推銷折扣產品。 在墨西哥,關稅後的原生紙進口比國內再生產品低 30–40%。   面臨的挑戰 需求波動 需求不穩定,因可支配收入與箱板銷售通常同步變化,而收入增長放緩或新消費習慣削弱實體經濟流動性。 拉美經濟不平等與食品不安全依舊高企,使 GDP 成長未必轉化為包裝需求,限制箱板銷售。 消費者行為改變 庫存策略精簡,數位消費增加。支出愈來愈多轉向線上博彩與電子遊戲,減少對傳統箱板終端用途(如玩具與化妝品)的支出。 墨西哥作為區域需求指標,需求放緩,信貸緊縮,國內銷售疲軟,關稅調整複雜。貿易摩擦現實存在:巴西對墨西哥出口從 2024 年 1–7 月的 25,000 噸,降至 2025 年同期不足 2,700 噸,為其他國家提供市場空間。 中國在該市場的存在仍顯著,但逐漸減弱。隨著可支配收入更多投入數位體驗,對實體商品(如玩具、化妝品及包裝食品)的支出下降,直接影響箱板需求。這種行為轉變是結構性的,而非周期性的,重塑了消費籃子,傳統包裝需求預測必須考慮此因素。 墨西哥經濟挑戰 墨西哥經濟放緩亦為風險,作為區域最大進口國,國內需求疲軟,出口導向產業減速,信貸收緊。 雖然中國進口仍具韌性,但墨西哥在拉美中國箱板進口的份額下降,問題仍無明確答案:是否會像五年前新產能浪潮前一樣降至最低量?或中國能否維持在美國戰略性製造中心的地位?   總結 拉丁美洲對亞洲箱板過剩提供了可行出口市場,但並非保證解決方案。區域規模與價格敏感性帶來短期機會,但需求波動、消費模式轉變及政策風險需謹慎管理。出口商應將拉美視為多元策略的一部分,而非單一解決方案,持續監控貿易流、當地市場訊號及監管動態,以應對複雜多變的市場環境。   內容來源: https://www.fastmarkets.com/
洗產地迷局:貿易戰下的隱形供應鏈策略
供應鏈服務
2025-09-15

洗產地迷局:貿易戰下的隱形供應鏈策略

在當今瞬息萬變的全球貿易局勢中,企業正尋找各種途徑來應對日漸升高的貿易壁壘與關稅。然而,在這些策略中,一種名為「 洗產地 」的灰色操作模式,正成為一個不容忽視的現象。 這不僅是企業為規避高額關稅所採取的應急之舉,更是一場深藏於國際貿易體系中的風險遊戲。它考驗著各國的貿易法規,也衝擊著全球供應鏈的穩定性。 本文將帶您深入探討「洗產地」的運作手法、背後隱藏的巨大風險,以及這股暗流對亞洲製造業所帶來的警示與挑戰。   「洗產地」的運作模式 1. 轉口不加工: 這是最簡單也最常見的方式。商品從甲國出口到第三國,在沒有任何實質加工的情況下,直接以第三國的名義重新出口到最終目的地。 2. 簡單加工: 企業將商品運到第三國,只進行如組裝、包裝或簡單的製程,以試圖滿足該國的「原產地規則」(通常要求一定比例的附加價值)。然而,這些簡單的步驟並不具備改變商品本質的「實質轉型」,因此仍被視為違規。 3. 更換標籤: 這是最直接的欺騙行為。在沒有任何加工或轉運的情況下,僅僅更換產品的標籤、包裝或文件,將產地資訊從原始國家改為其他國家。   「洗產地」的風險與衝擊 企業風險: 一旦被查獲,企業將面臨巨額罰款、商品被扣押、甚至被列入黑名單,從而失去客戶與市場。 國家風險: 對於作為轉口國的第三國而言,雖然可能獲得短期的轉口利益,但若被美國或歐盟等主要貿易夥伴認定為「洗產地」的幫兇,該國的整體出口商品都可能面臨更嚴格的審查甚至制裁。 對全球供應鏈的衝擊: 「洗產地」破壞了公平的貿易秩序,加劇了國際貿易的不確定性。它迫使各國政府加強貿易監管,使得全球供應鏈的運作變得更加複雜與困難。   台灣製造業的因應之道 「洗產地」現象凸顯了全球供應鏈的脆弱性,對台灣這樣高度依賴出口的經濟體而言,更是一大警訊。企業應避免走「灰色地帶」,而是應該思考如何透過 技術升級、品牌建立 與 分散式生產 來強化自身競爭力。 與其冒險違規,不如重新審視並調整供應鏈布局,如將部分生產線移往第三國,並進行 實質性的製造投資 ,以確保產品的原產地證明合乎國際規範。這不僅是為了規避風險,更是為了在全球貿易新格局中,找到穩固且長期的成長路徑。   內容來源:  https://crossing.cw.com.tw/